Nota de investigación · Análisis transversal
Universo ETF · Exposición, habilidad y el listón de SPY
Una auditoría reproducible de 2.005 carteras ETF maduras que separa exposición de gestión intencional y comprueba después si los candidatos resisten cash, financiación, distintos puntos de entrada y el coste de oportunidad de SPY.
Tesis ejecutiva
1La abundancia de producto no equivale a abundancia de habilidad
Las métricas tradicionales se conservan para describir los 2.005 ETF maduros. Para decidir quién presenta una trayectoria superior a SPY evitamos una votación entre ratios: RWM es el criterio principal y CAGR aporta contexto económico. 156 productos (7,8%) superan el RWM de SPY sobre su misma ventana; 89 (4,4%) superan además su CAGR.
Radiografía inicial, métrica a métrica
| Criterio | Baten a SPY | No baten | % del universo |
|---|---|---|---|
| CAGR | 204 | 1.801 | 10,2% |
| Sortino | 195 | 1.810 | 9,7% |
| Calmar | 238 | 1.767 | 11,9% |
| Martin | 214 | 1.791 | 10,7% |
| RWM | 156 | 1.849 | 7,8% |
| CAGR + RWM | 89 | 1.916 | 4,4% |
| Las cuatro métricas tradicionales | 58 | 1.947 | 2,9% |
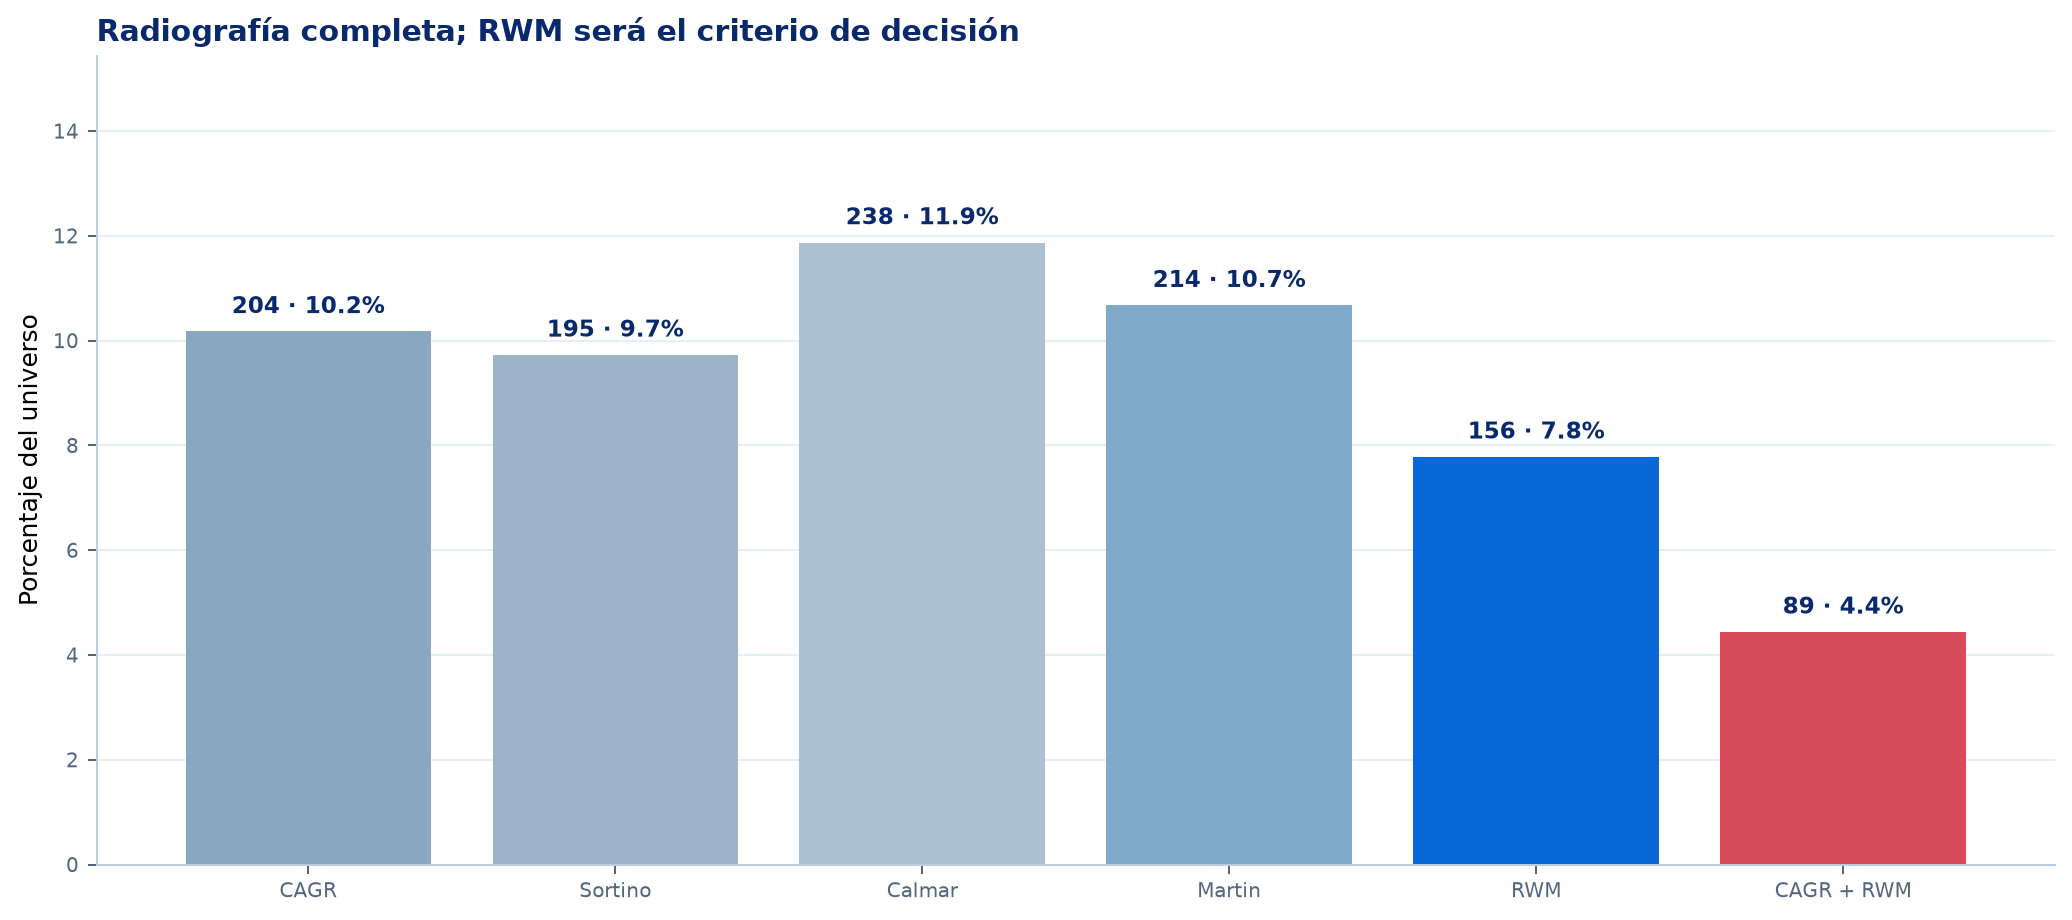
CAGR, Sortino, Calmar y Martin permanecen como descripción. A partir de aquí, la comparación decisiva usa RWM; CAGR se muestra como segunda coordenada, no como un jurado adicional.
Universo y método
2Una comparación exigente, reproducible y consciente de sus límites
El catálogo bruto conserva 9.550 identidades, incluidas históricas. Se apartan exposiciones inversas o apalancadas, volatilidad, payoffs estructurados y vehículos sin negociación comprobable; los registros no se destruyen. La muestra analítica exige inicio Yahoo utilizable en o antes del 1 de marzo de 2022 y al menos 1.008 retornos diarios.
Misma ventana y total return
Cada ETF se alinea con SPY desde su primera sesión utilizable hasta su propia última sesión. Yahoo Adj Close actúa como proxy de rentabilidad total y evita comparar periodos distintos.
SPY como coste de oportunidad
La pregunta es deliberadamente dura: “¿habría sido mejor mantener SPY?”. No afirmamos que SPY sea el benchmark natural de bonos, oro o market neutral; lo usamos como listón del inversor que busca crecimiento.
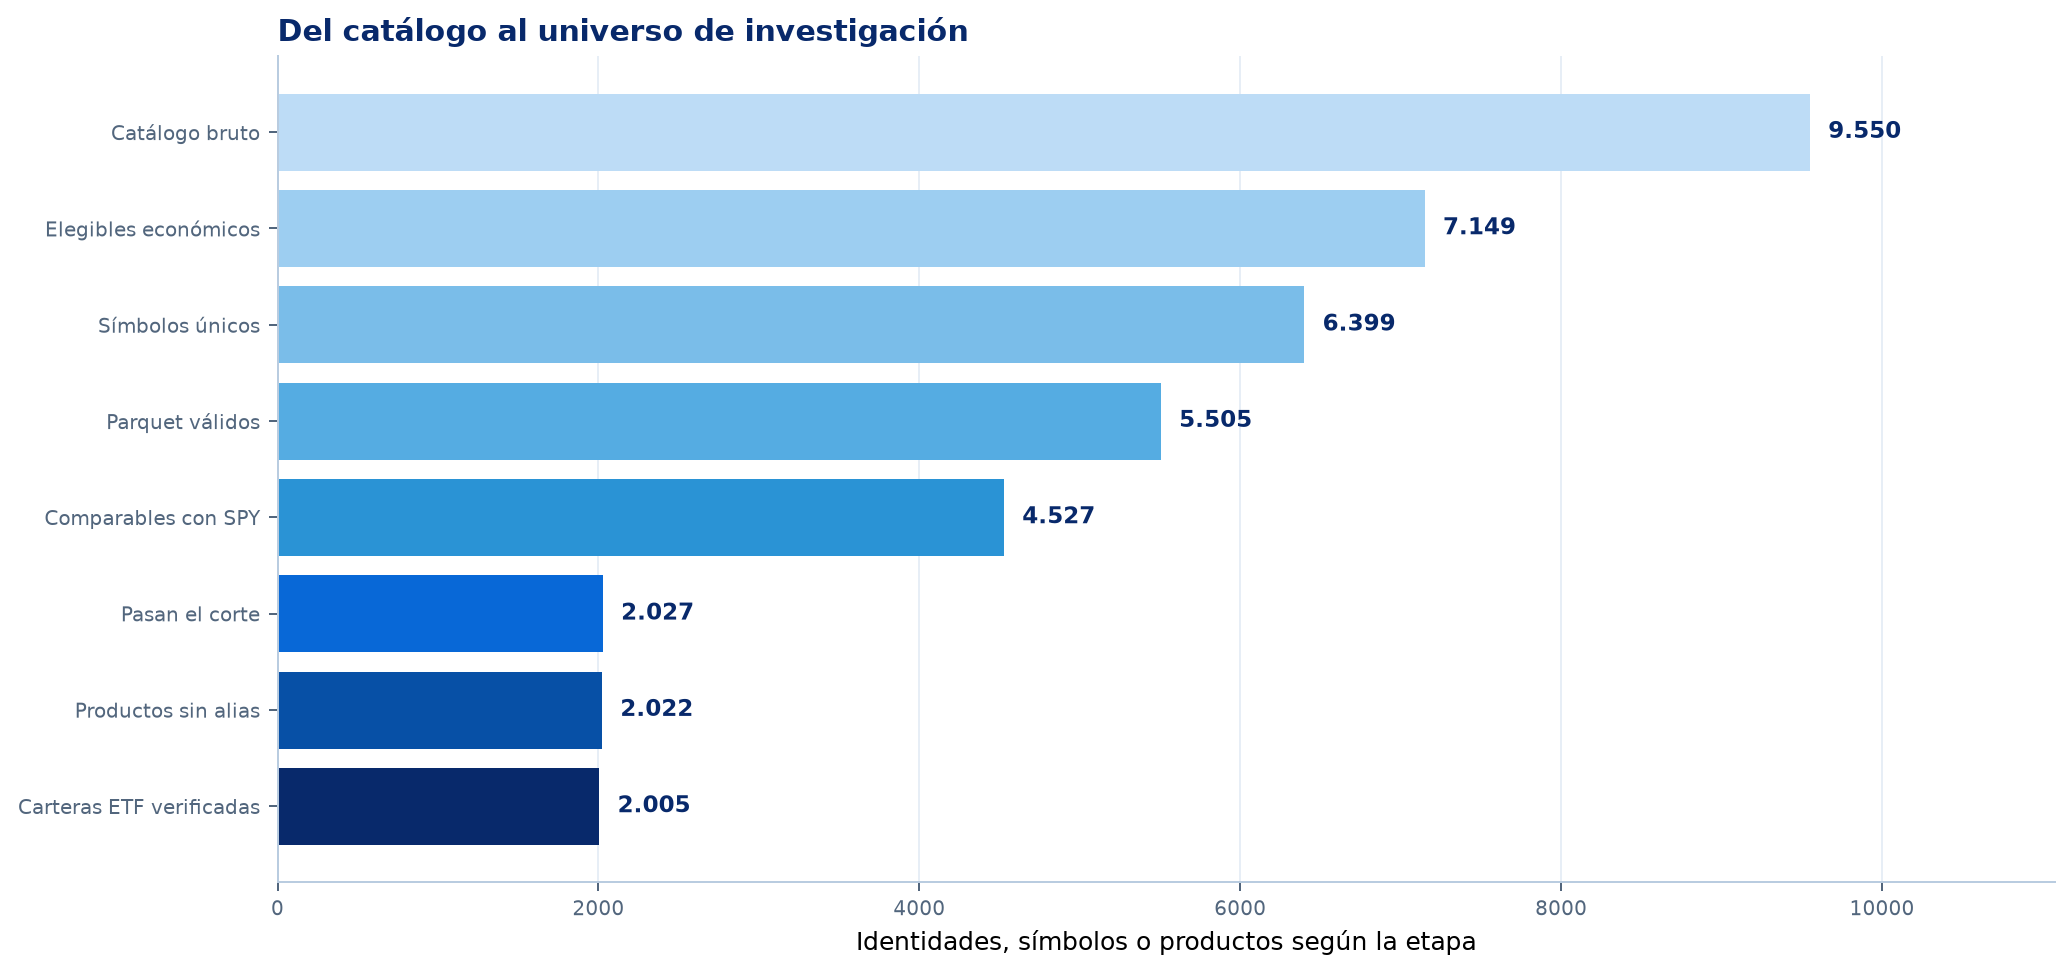
Las unidades cambian de identidad SEC a símbolo Yahoo y después a producto económico. Los cambios de ticker se consolidan para no duplicar productos.
Motivos principales de exclusión
| Motivo resumido | Productos |
|---|---|
| Apalancados o inversos | 1358 |
| Payoff estructurado o protección de cola | 538 |
| Símbolo o vehículo no negociable | 444 |
| No lanzados o sin negociación comprobable | 53 |
| Productos de volatilidad | 8 |
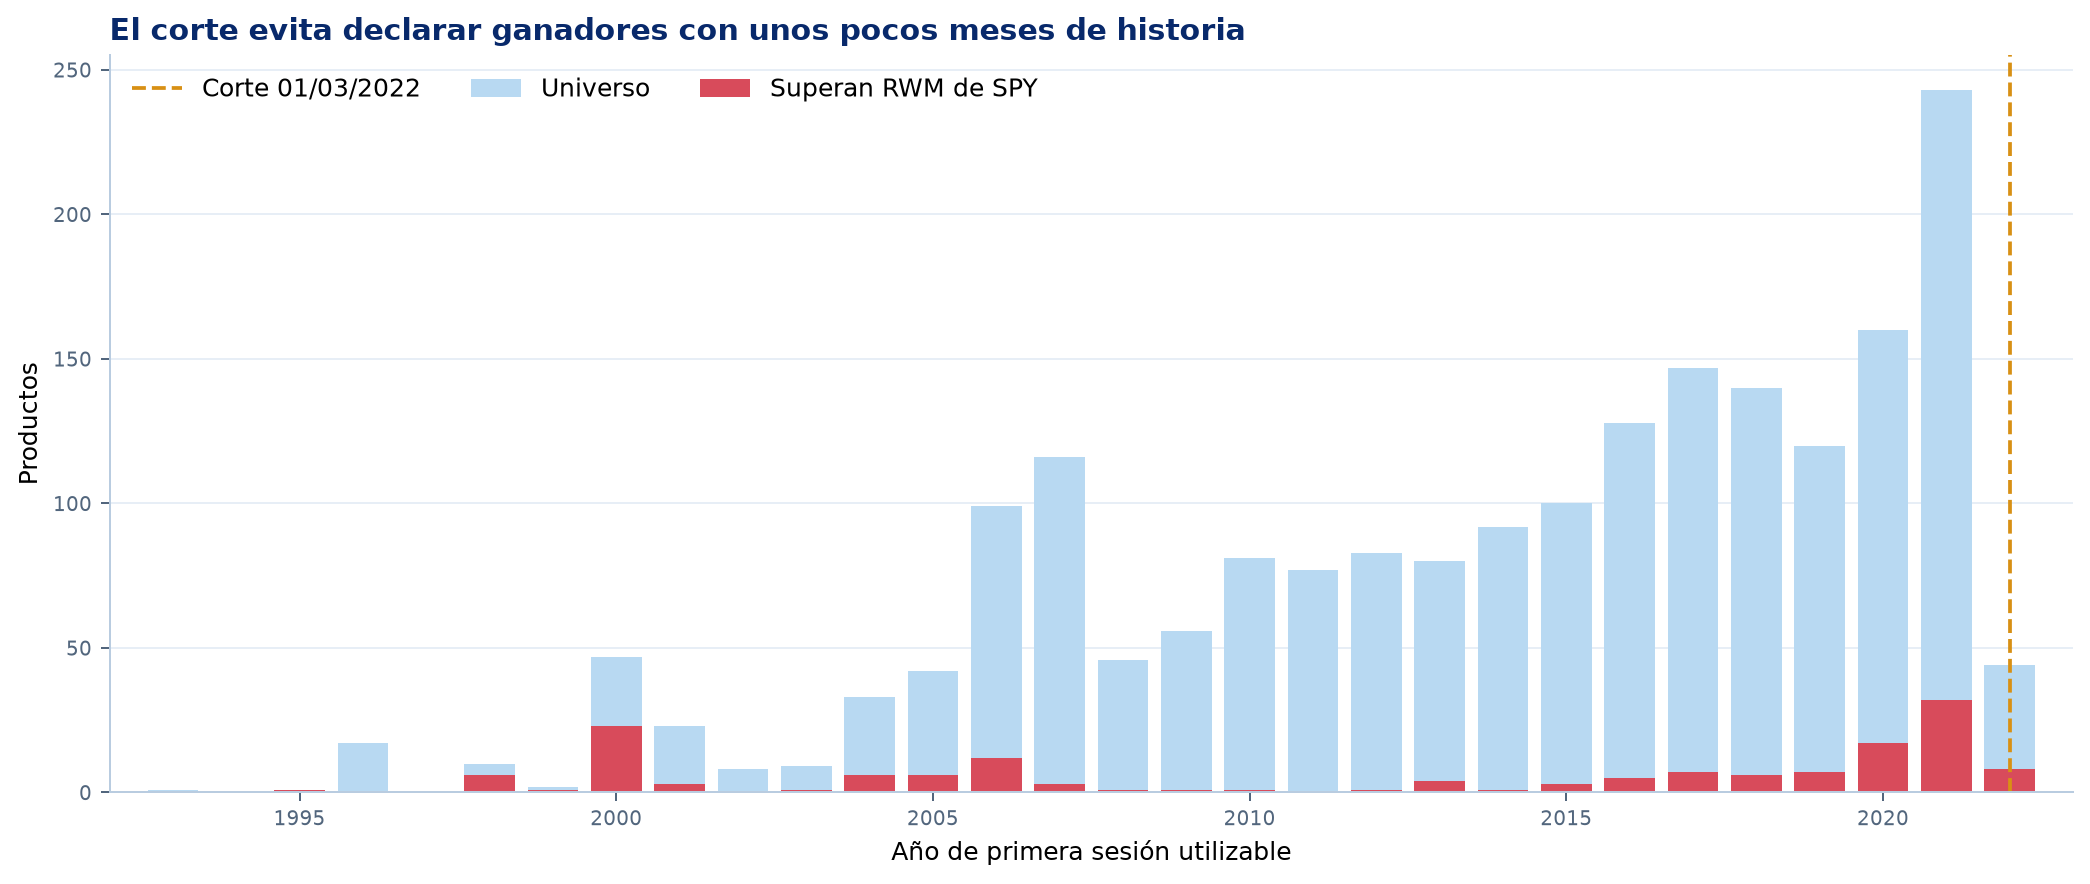
El corte no iguala edades. Cada ETF sigue midiéndose desde su propia incepción; la robustez temporal se examina después.
Identidades, alias y clasificación pendiente
2.027 series pasan el filtro inicial. Se consolidan 5 alias históricos, quedando 2.022 productos económicos; después, 17 instrumentos que no son carteras ETF se conservan en la trazabilidad pero salen del análisis. La cohorte final contiene 2.005 productos.
| Ticker anterior | Ticker actual | Producto |
|---|---|---|
| EWRE | RSPR | Invesco S&P 500 Equal Weight Real Estate ETF |
| GLDX | USG | USCF Gold Strategy Plus Income Fund |
| GRZZ | DARP | Grizzle Growth ETF |
| HSPX | XYLD | Global X S&P 500 Covered Call ETF |
| SDEF | FXED | Sound Enhanced Fixed Income ETF |
Clase de activo aún no resuelta
| Ticker | Producto | Evidencia |
|---|---|---|
| GTR | WisdomTree Target Range Fund | asset:unknown|exposure:unclassified|management:free_metadata_insufficient|geography:not_determined|theme:not_thematic|management_audit:non_index_management_identified |
| IPOS | Renaissance Capital Greenwich Fund | asset:unknown|exposure:unclassified|management:free_metadata_insufficient|geography:not_determined|theme:not_thematic|management_audit:index_passive_identified |
| QQQ | Invesco QQQ Trust, Series 1 | asset:unknown|exposure:unclassified|management:free_metadata_insufficient|geography:not_determined|theme:not_thematic|management_audit:index_passive_identified |
| WDNA | WisdomTree BioRevolution Fund | asset:unknown|exposure:unclassified|management:free_metadata_insufficient|geography:not_determined|theme:not_thematic|management_audit:index_passive_identified |
| ZIG | The Acquirers Fund | asset:unknown|exposure:unclassified|management:free_metadata_insufficient|geography:not_determined|theme:not_thematic|management_audit:non_index_management_identified |
Exposición no es habilidad
3Antes de atribuir mérito, identificamos qué riesgo se compró
La clasificación separa gestión intencional de beta de mercado amplia, beta concentrada, reglas sistemáticas estáticas, renta fija y otras exposiciones. El objetivo no es desmerecer la indexación: es impedir que el buen resultado de un sector o activo se presente como evidencia de gestión superior.
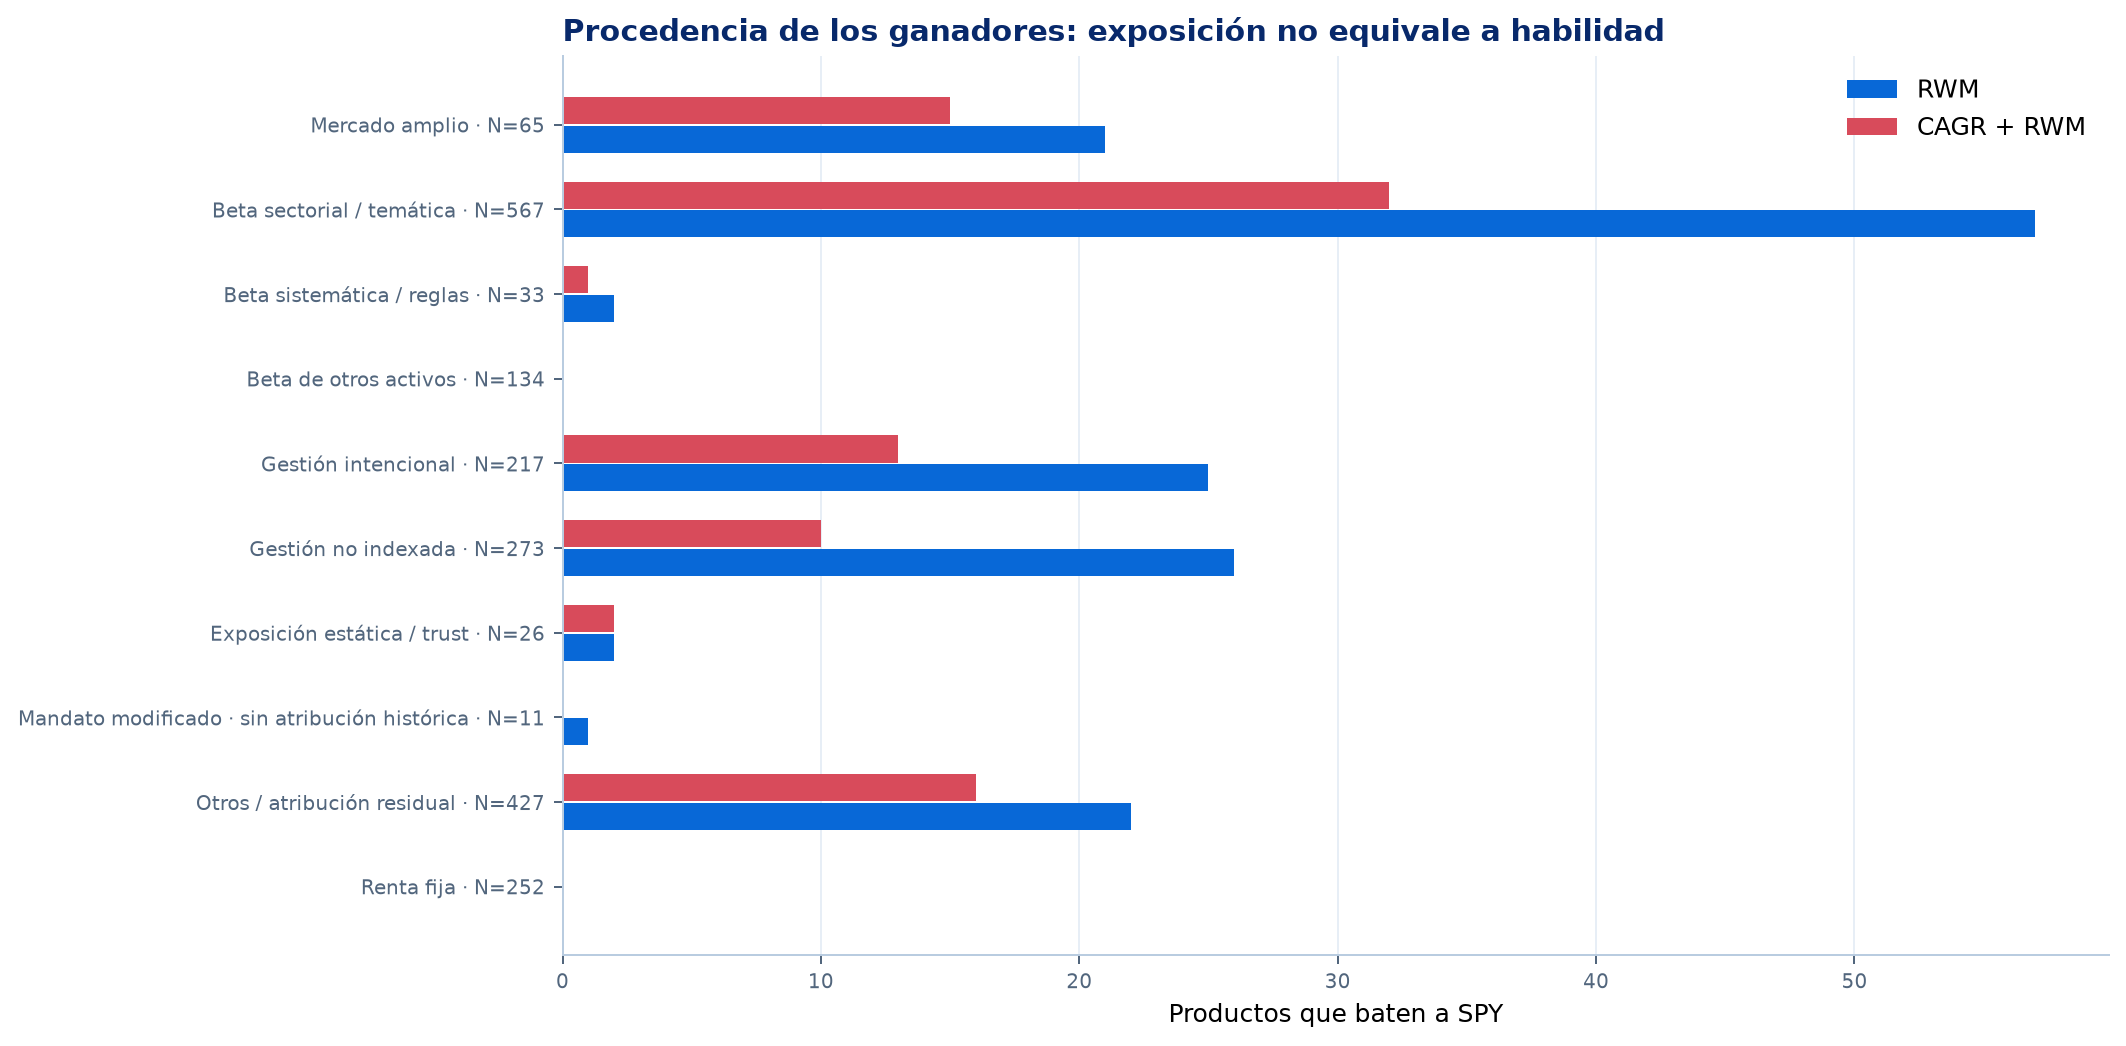
Procedencia de quienes superan RWM y de quienes, además, superan CAGR. El estilo de gestión está asignado en todas las filas; “otros” conserva únicamente la atribución económica residual.
Beta amplia
Una exposición diversificada puede ser una solución excelente y barata. Su éxito, sin embargo, pertenece al mercado capturado, no a una decisión repetida del gestor.
Beta concentrada
Sectores, temas, países, metales o estilos estrechan la cartera y aumentan la dependencia del régimen. Ganar ex post puede reflejar una prima o una época extraordinaria.
Reglas sistemáticas
Un índice alternativo puede incorporar una idea válida. Para hablar de habilidad hay que comprobar que la regla añade valor de forma robusta, no solo que su backtest escogió una exposición ganadora.
La prueba central
4¿Qué ocurre cuando exigimos que el producto haga algo?
Usamos dos capas para no confundir intención con habilidad: 204 productos con gestión activa identificada y un anillo ampliado de 13 estrategias dinámicas o alternativas cuya etiqueta activa no está confirmada. El bloque ampliado suma 217; la exposición económica sigue siendo un eje separado.
not_determined. Una respuesta negativa en IS_INDEX no demuestra por sí sola gestión activa discrecional: es una evidencia que debe interpretarse junto al folleto y la fuente primaria documentada.
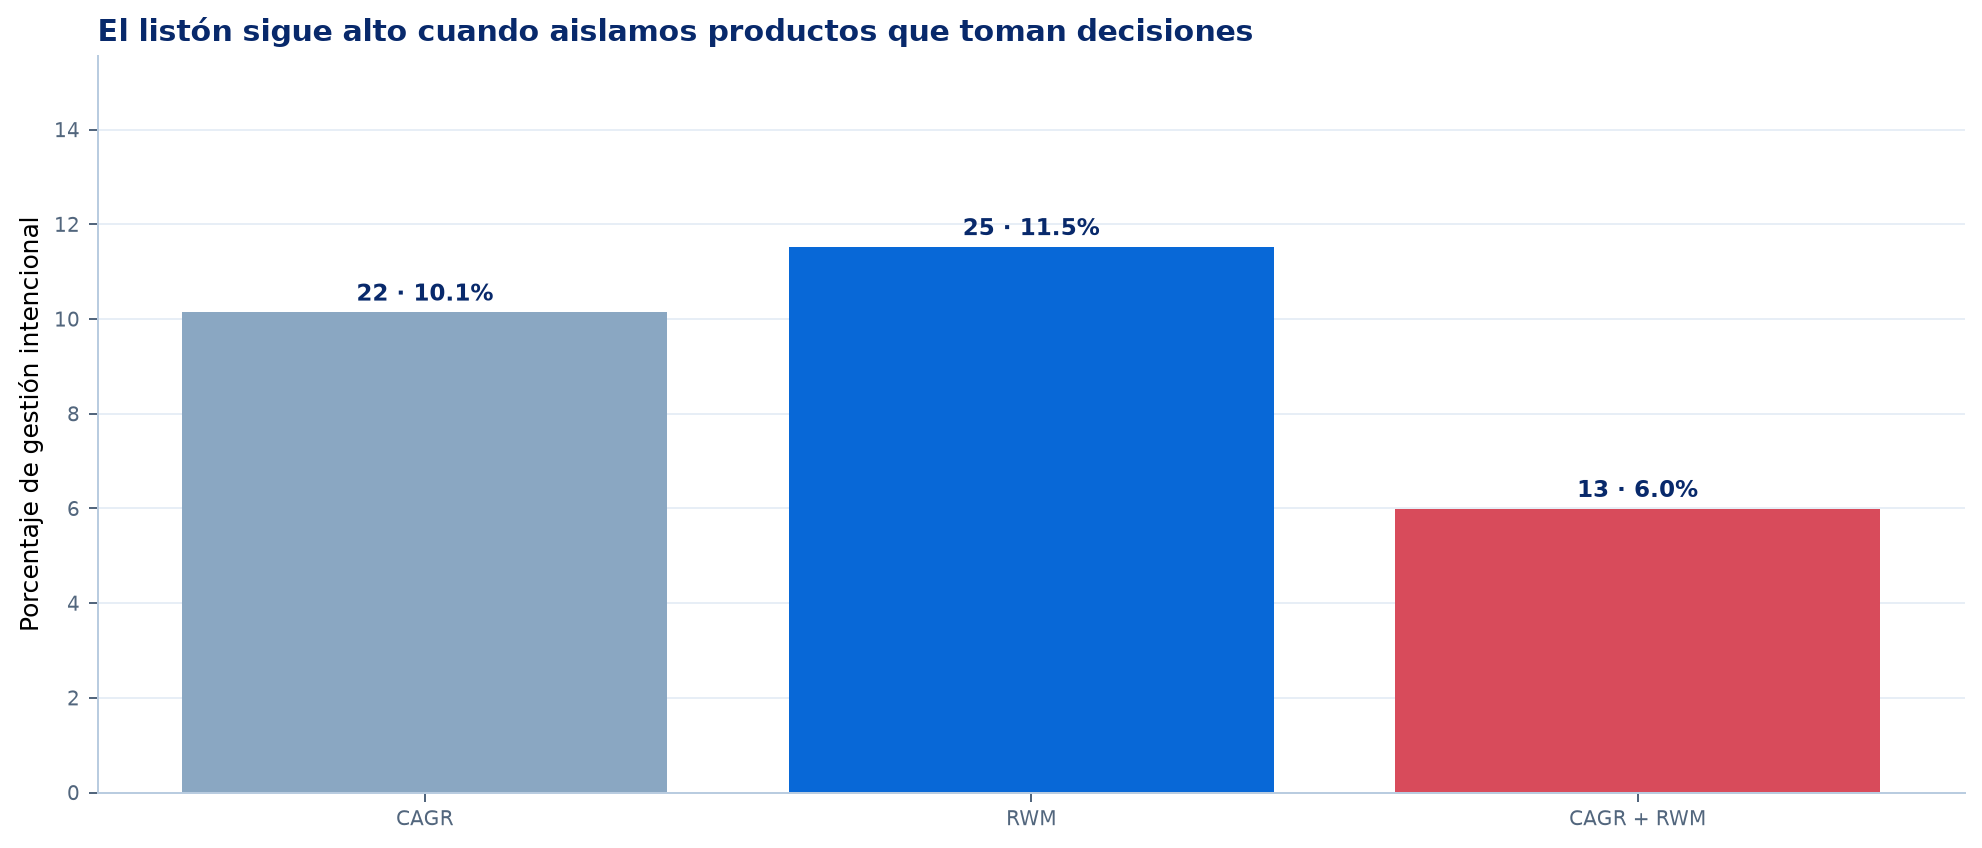
Resultados del bloque ampliado activo/dinámico: CAGR como contexto, RWM como criterio y la intersección como lectura más exigente.
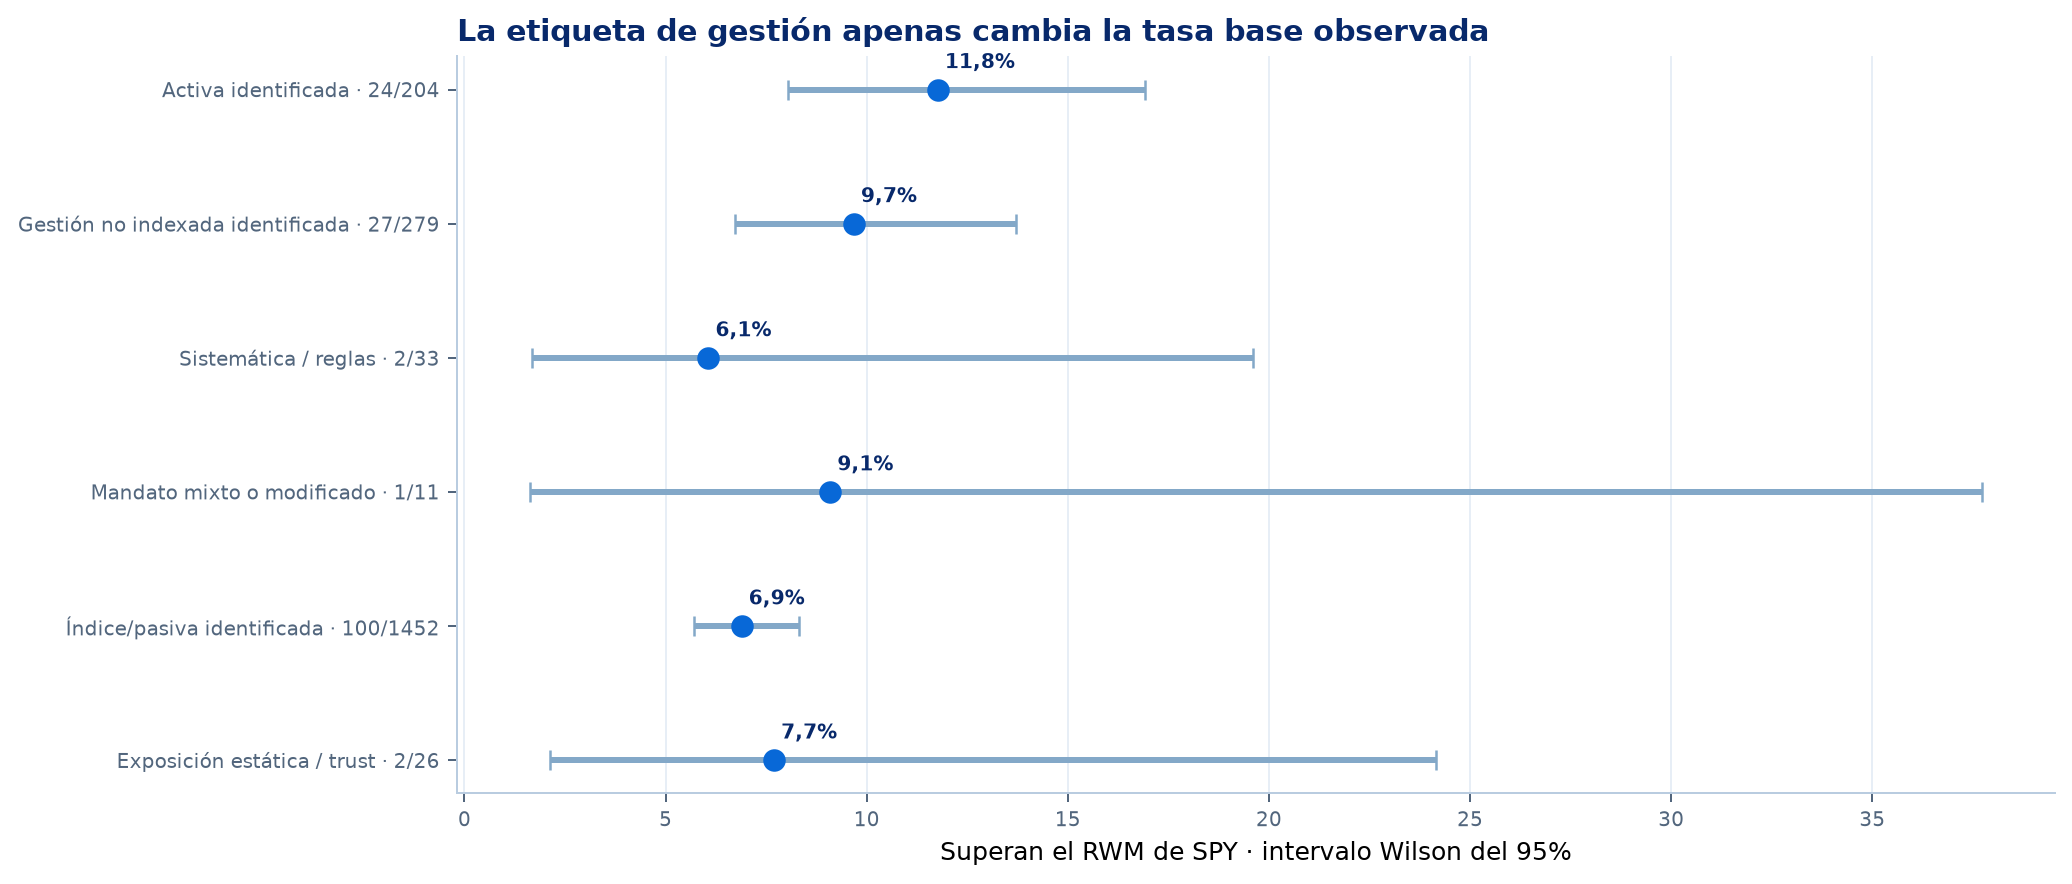
Proporciones observadas e intervalos Wilson del 95%. El solapamiento recuerda que una etiqueta de gestión no es evidencia causal de valor añadido.
Los 25 casos que superan el RWM de SPY
| Ticker | Producto | Estrategia | CAGR | SPY CAGR | RWM | SPY RWM | Supera CAGR |
|---|---|---|---|---|---|---|---|
| FFLC | Fidelity Fundamental Large Cap Core ETF | Factores / estilo | 19,6% | 16,7% | 3,421 | 1,559 | Sí |
| PVAL | Putnam Focused Large Cap Value ETF | Factores / estilo | 16,8% | 13,7% | 2,572 | 1,063 | Sí |
| CLSE | Convergence Long/Short Equity ETF | Long/short y market neutral | 20,3% | 15,3% | 2,635 | 1,289 | Sí |
| CGDV | Capital Group Dividend Value ETF | Dividendos / rentas | 18,7% | 15,4% | 2,252 | 1,298 | Sí |
| FLV | American Century Focused Large Cap Value ETF | Factores / estilo | 16,1% | 20,6% | 2,785 | 2,041 | No |
| AVLV | Avantis U.S. Large Cap Value ETF | Factores / estilo | 15,0% | 13,3% | 1,698 | 0,957 | Sí |
| SIXH | ETC 6 Meridian Hedged Equity Index Option ETF | Long/short y market neutral | 11,4% | 18,2% | 2,429 | 1,737 | No |
| DFIV | Dimensional International Value ETF | Factores / estilo | 16,4% | 13,1% | 1,626 | 0,944 | Sí |
| DIVO | Amplify CWP Enhanced Dividend Income ETF | Dividendos / rentas | 12,9% | 15,2% | 2,228 | 1,568 | No |
| PWRD | TCW Transform Systems ETF | Renta variable · otra | 19,3% | 14,1% | 1,791 | 1,160 | Sí |
| DARP | Grizzle Growth ETF | Factores / estilo | 20,4% | 13,0% | 1,420 | 0,886 | Sí |
| MBOX | Freedom Day Dividend ETF | Dividendos / rentas | 12,6% | 13,8% | 1,510 | 1,075 | No |
| TEQI | T. Rowe Price Equity Income ETF | Dividendos / rentas | 15,3% | 16,4% | 1,909 | 1,492 | No |
| JAVA | JPMorgan Active Value ETF | Factores / estilo | 12,4% | 13,9% | 1,373 | 1,015 | No |
| FBCV | Fidelity Blue Chip Value ETF | Factores / estilo | 14,2% | 16,7% | 1,846 | 1,559 | No |
| HEQT | Simplify Hedged Equity ETF | Long/short y market neutral | 9,4% | 12,6% | 1,075 | 0,872 | No |
| AVIV | Avantis International Large Cap Value ETF | Factores / estilo | 14,4% | 14,1% | 1,189 | 1,034 | Sí |
| FLLV | Franklin Liberty U.S. Low Volatility ETF | Factores / estilo | 13,1% | 15,4% | 1,740 | 1,601 | No |
| DUHP | Dimensional US High Profitability ETF | Renta variable · otra | 13,9% | 15,4% | 1,417 | 1,298 | No |
| CGUS | Capital Group Core Equity ETF | Renta variable · otra | 15,5% | 15,4% | 1,394 | 1,298 | Sí |
| TSPA | T. Rowe Price U.S. Equity Research ETF | Renta variable · otra | 14,1% | 13,6% | 1,101 | 1,036 | Sí |
| AVUS | Avantis U.S. Equity ETF | Renta variable · otra | 16,4% | 16,3% | 1,527 | 1,471 | Sí |
| THRO | iShares U.S. Thematic Rotation Active ETF | Temática | 13,5% | 12,7% | 0,879 | 0,861 | Sí |
| RFDA | ALPS Dynamic US Dividend Advantage ETF | Dividendos / rentas | 13,6% | 15,4% | 1,631 | 1,614 | No |
| DFAU | Dimensional US Core Equity Market ETF | Renta variable · otra | 15,4% | 15,7% | 1,370 | 1,369 | No |
Rebajamos el listón sin regalar el resultado
512 candidatos muestran mejor RWM, pero aún no alcanzan el retorno de SPY
Seleccionamos 12 productos del bloque activo/dinámico que no superan el CAGR de SPY pero sí su RWM: 11 tienen gestión activa identificada y 1 corresponde a una estrategia dinámica inferida. Son el lugar correcto para preguntar si una trayectoria relativa más eficiente puede convertirse en una alternativa competitiva mediante apalancamiento moderado.
Por qué entran
RWM reconoce crecimiento sobre cash y penaliza los periodos en que la riqueza relativa permanece bajo máximos. Aquí permite identificar trayectorias útiles sin confundirlas todavía con ganadores absolutos.
Qué no concedemos
No declaramos ganador a quien solo presenta mejor RWM. Exigimos igualar el capital final de SPY después de financiar la deuda y comprobamos si la ventaja RWM sobrevive.
Los 12 candidatos de eficiencia relativa
| Ticker | Producto | Clase | Estrategia | Proceso identificado | CAGR | SPY CAGR | RWM | SPY RWM |
|---|---|---|---|---|---|---|---|---|
| FLV | American Century Focused Large Cap Value ETF | Renta variable | Factores / estilo | Activa identificada | 16,1% | 20,6% | 2,785 | 2,041 |
| SIXH | ETC 6 Meridian Hedged Equity Index Option ETF | Alternativas | Long/short y market neutral | Activa identificada | 11,4% | 18,2% | 2,429 | 1,737 |
| DIVO | Amplify CWP Enhanced Dividend Income ETF | Renta variable | Dividendos / rentas | Activa identificada | 12,9% | 15,2% | 2,228 | 1,568 |
| MBOX | Freedom Day Dividend ETF | Renta variable | Dividendos / rentas | Activa identificada | 12,6% | 13,8% | 1,510 | 1,075 |
| TEQI | T. Rowe Price Equity Income ETF | Renta variable | Dividendos / rentas | Activa identificada | 15,3% | 16,4% | 1,909 | 1,492 |
| JAVA | JPMorgan Active Value ETF | Renta variable | Factores / estilo | Activa identificada | 12,4% | 13,9% | 1,373 | 1,015 |
| FBCV | Fidelity Blue Chip Value ETF | Renta variable | Factores / estilo | Activa identificada | 14,2% | 16,7% | 1,846 | 1,559 |
| HEQT | Simplify Hedged Equity ETF | Alternativas | Long/short y market neutral | Gestión no indexada identificada | 9,4% | 12,6% | 1,075 | 0,872 |
| FLLV | Franklin Liberty U.S. Low Volatility ETF | Renta variable | Factores / estilo | Activa identificada | 13,1% | 15,4% | 1,740 | 1,601 |
| DUHP | Dimensional US High Profitability ETF | Renta variable | Renta variable · otra | Activa identificada | 13,9% | 15,4% | 1,417 | 1,298 |
| RFDA | ALPS Dynamic US Dividend Advantage ETF | Renta variable | Dividendos / rentas | Activa identificada | 13,6% | 15,4% | 1,631 | 1,614 |
| DFAU | Dimensional US Core Equity Market ETF | Renta variable | Renta variable · otra | Activa identificada | 15,4% | 15,7% | 1,370 | 1,369 |
Escalera de apalancamiento
6El apalancamiento puede elevar CAGR; no fabrica habilidad
Se compra la exposición al inicio con una deuda fija y se deja evolucionar. No hay rebalanceo diario ni rotación ficticia: el apalancamiento deriva con el mercado. La deuda acumula el Effective Federal Funds Rate diario más un margen base del 1,50%, con convención Actual/360.
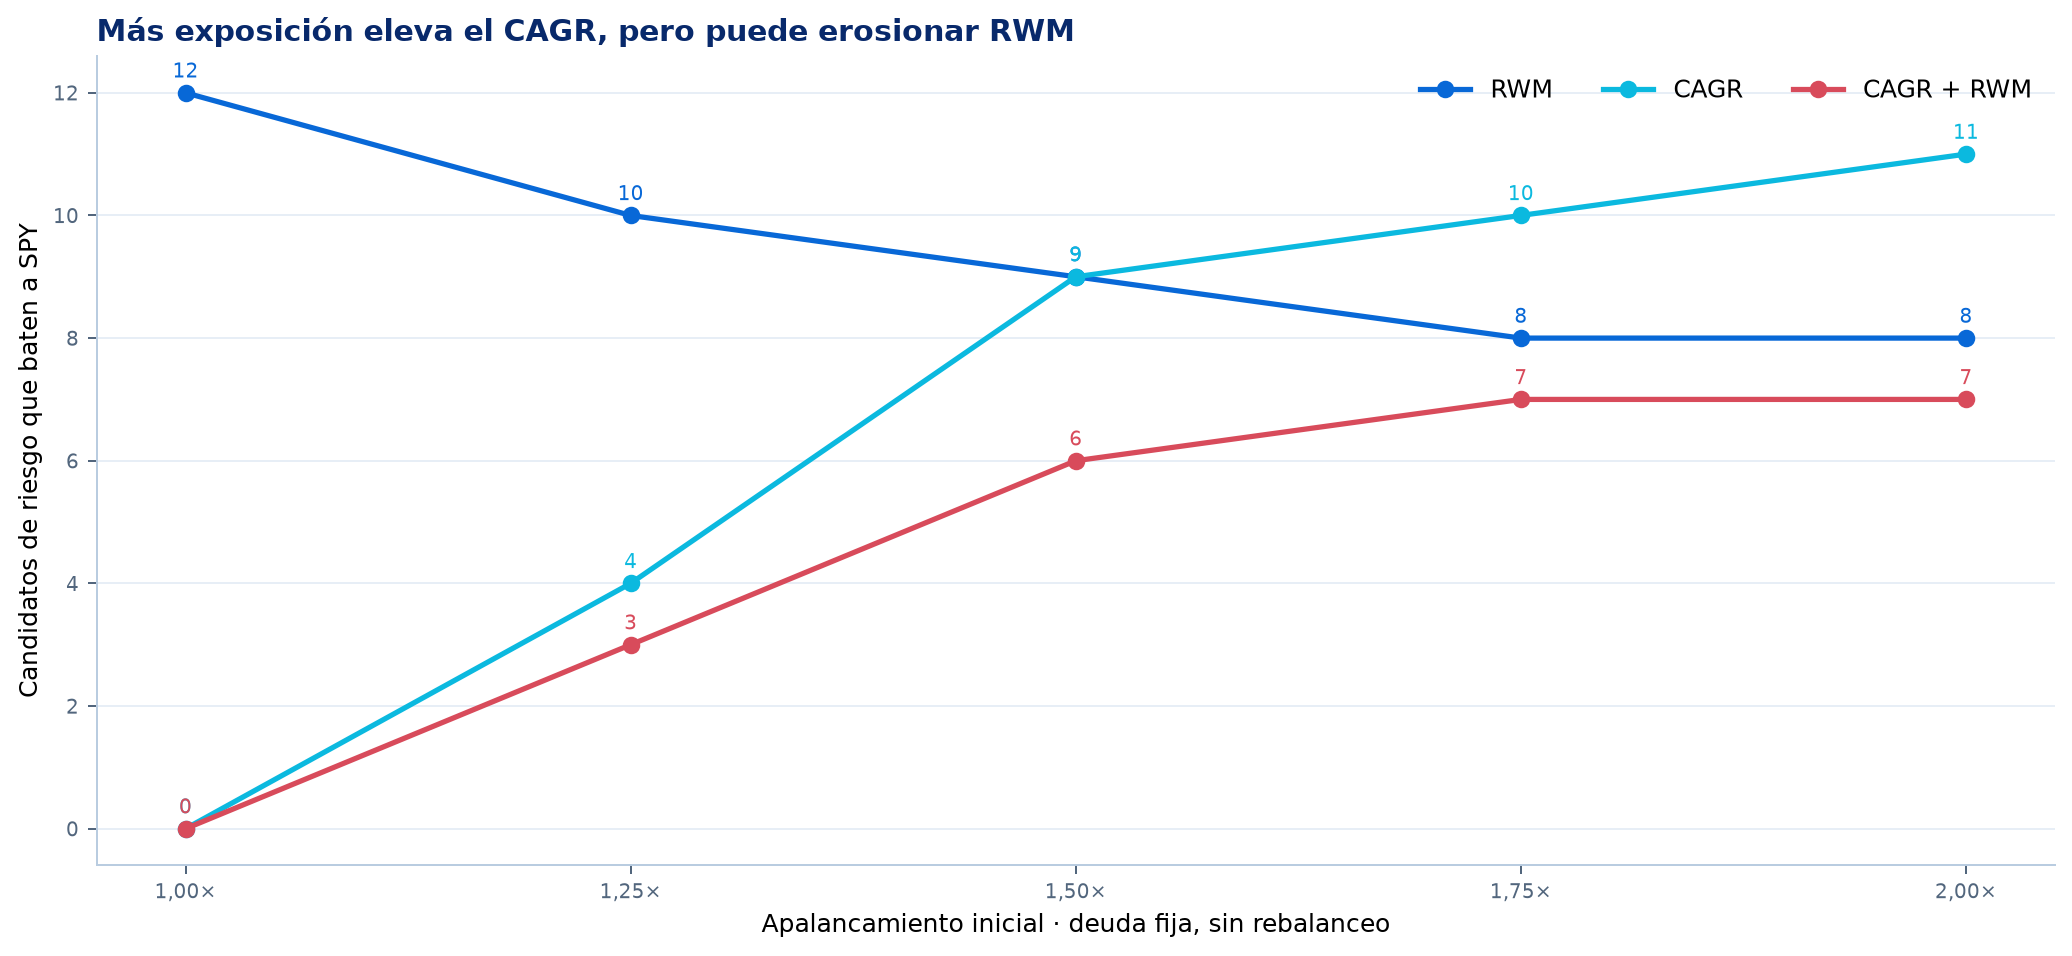
Los recuentos corresponden a los 12 candidatos. El apalancamiento se fija al inicio; no se persigue una exposición constante.
| Apalancamiento inicial | Candidatos | Baten CAGR | Conservan RWM | Baten ambos |
|---|---|---|---|---|
| 1,00× | 12 | 0 | 12 | 0 |
| 1,25× | 12 | 4 | 10 | 3 |
| 1,50× | 12 | 9 | 9 | 6 |
| 1,75× | 12 | 10 | 8 | 7 |
| 2,00× | 12 | 11 | 8 | 7 |
La estructura de financiación es un escenario histórico “estilo IBKR”, no una reconstrucción exacta de todas sus tarifas pasadas. IBKR publica tipos como benchmark más margen, cálculo diario y, para USD, base Actual/360. Fuentes oficiales: tipos de margen, método de cálculo y Effective Federal Funds Rate (FRED).
Igualación exacta de retorno
7Mismo capital final, caminos muy distintos
Resolvemos ex post el apalancamiento inicial exacto necesario para terminar con el mismo capital que SPY. Es un diagnóstico —no una regla invertible— y se limita a 2,00×. 11 de 12 candidatos pueden alcanzar el objetivo; 8 conservan un RWM superior después de pagar la financiación.
La calidad relativa se decide durante el recorrido
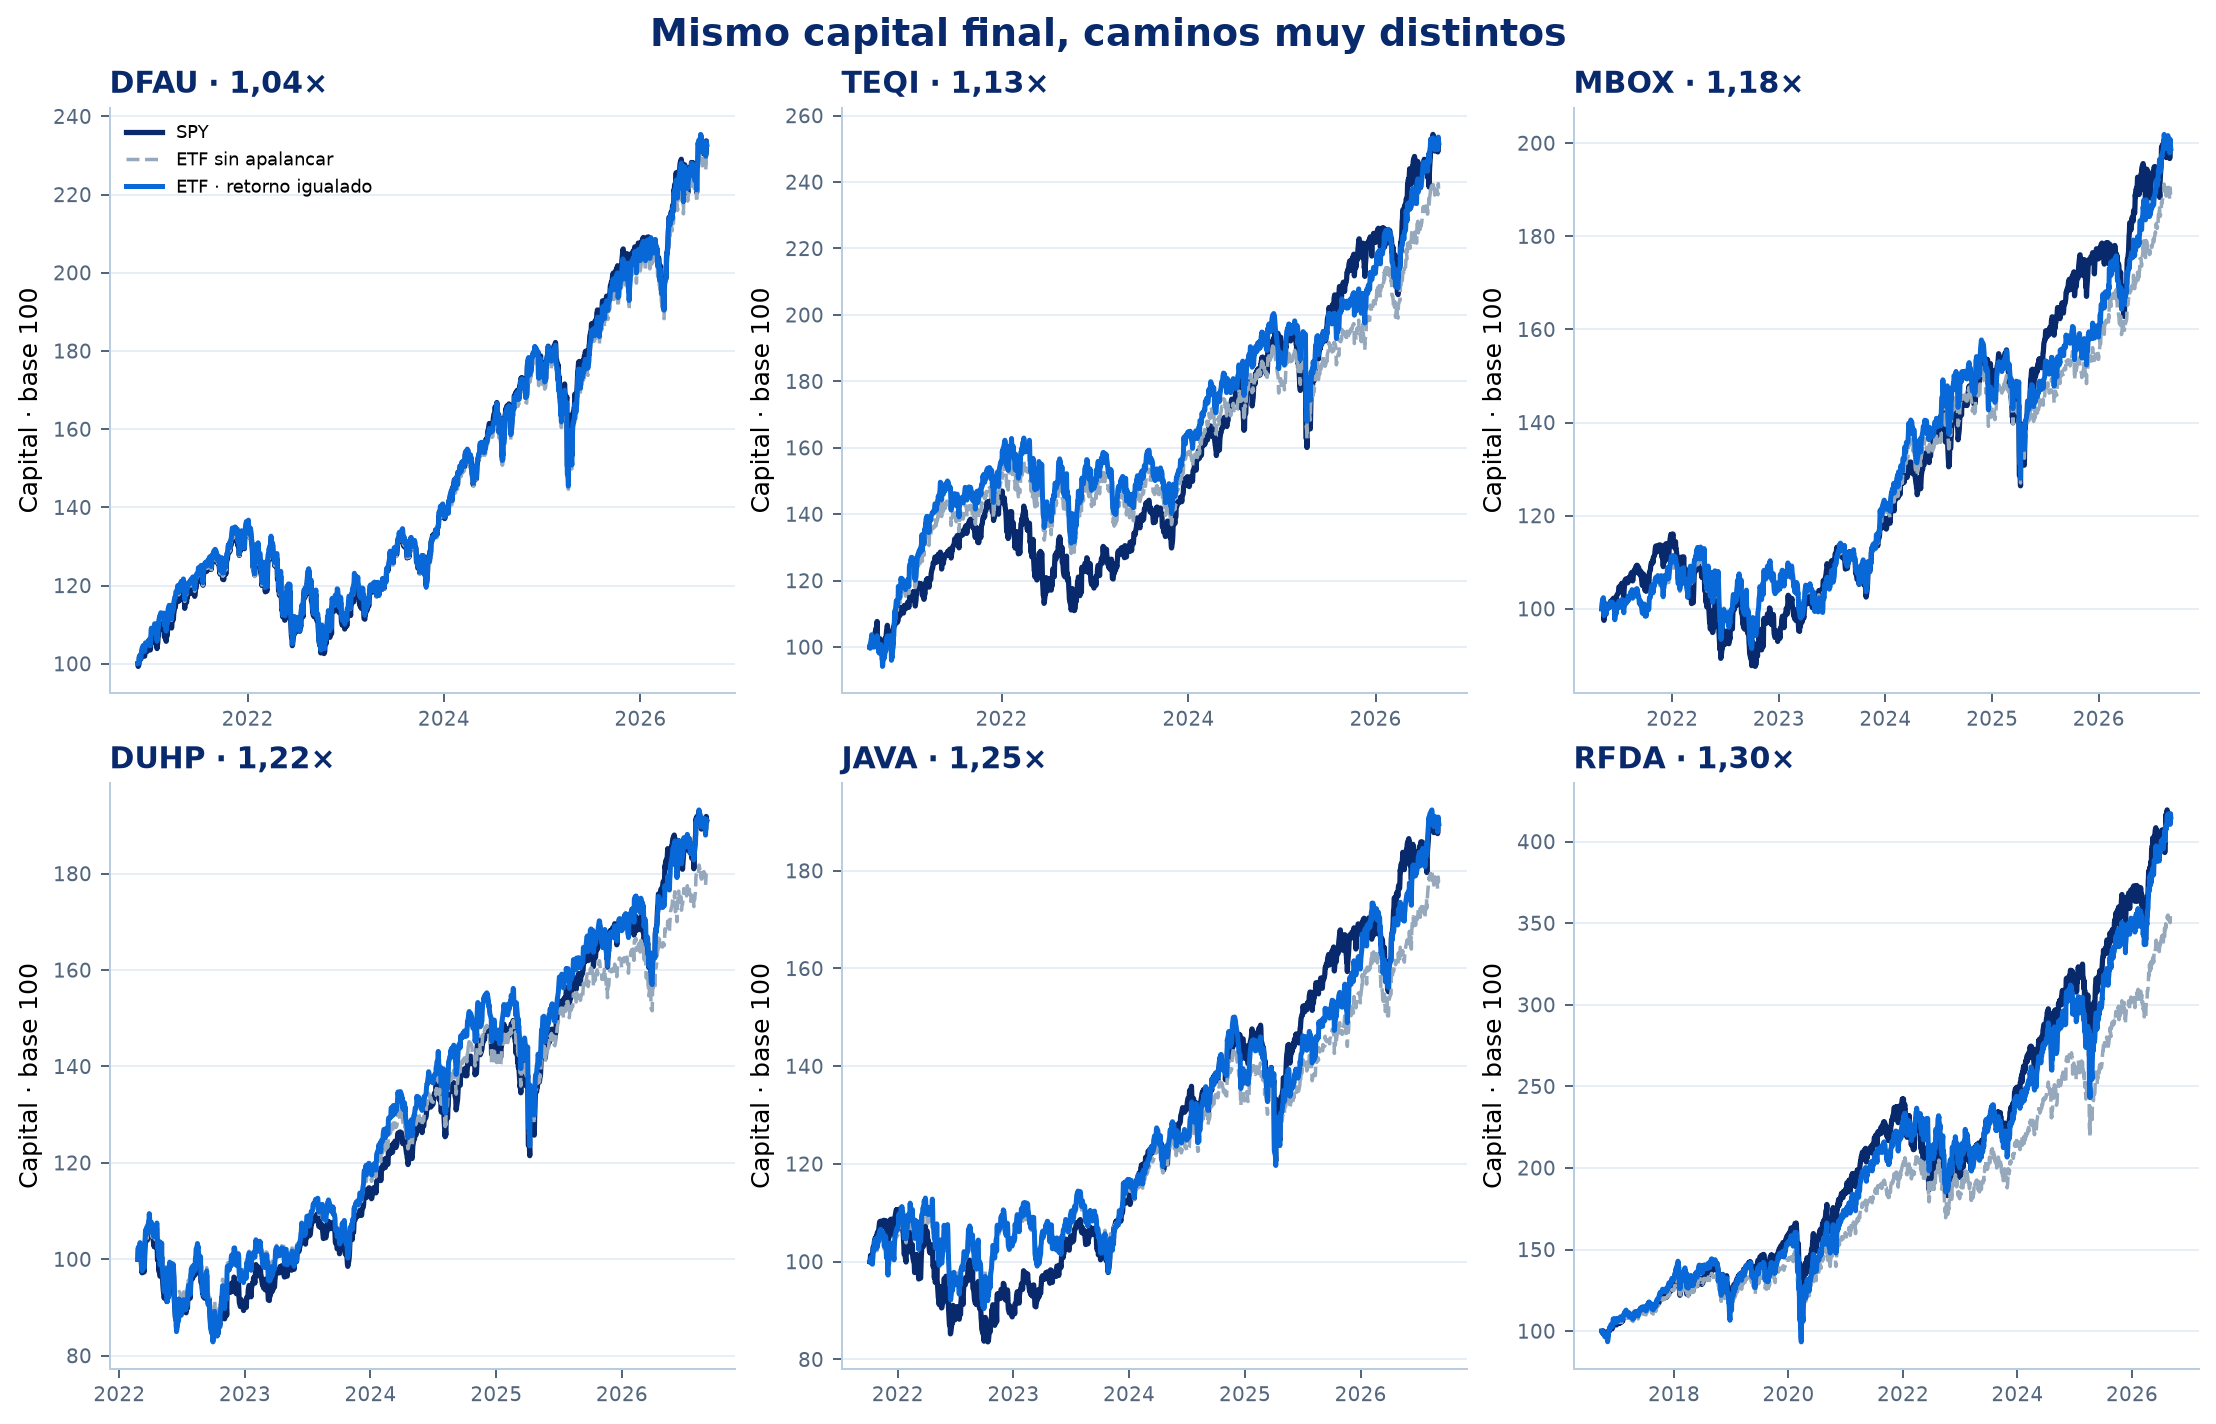
Cada panel comienza en 100 en la incepción del ETF. La línea apalancada incorpora la financiación histórica y termina por construcción junto a SPY; la diferencia relevante está en la riqueza relativa durante el recorrido.
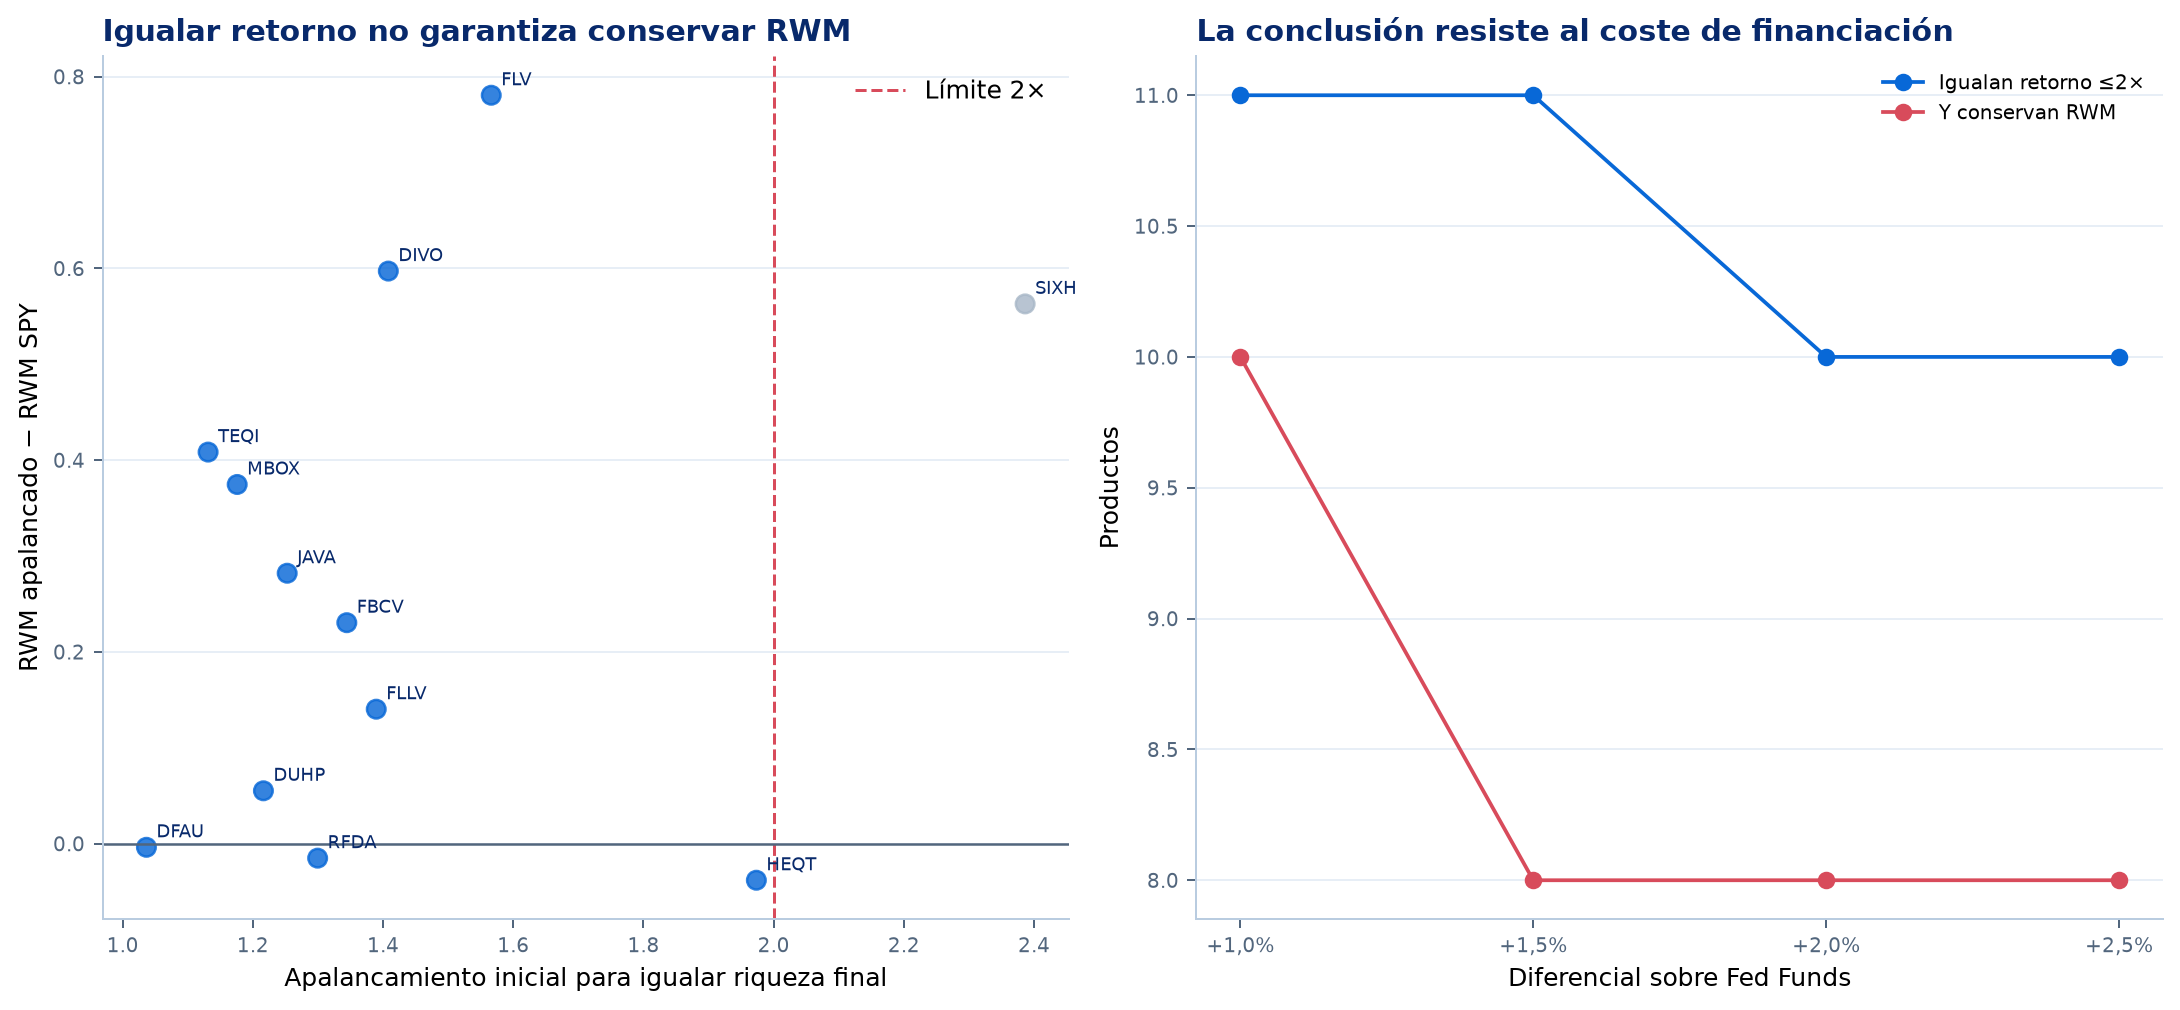
Panel izquierdo: RWM después de igualar el retorno. Panel derecho: sensibilidad al margen de financiación sobre Fed Funds.
Resultado por producto
| Ticker | Producto | Estrategia | Proceso identificado | Apalancamiento requerido | RWM igualado | SPY RWM | Resultado |
|---|---|---|---|---|---|---|---|
| DFAU | Dimensional US Core Equity Market ETF | Renta variable · otra | Activa identificada | 1,04× | 1,365 | 1,369 | Iguala; pierde RWM |
| TEQI | T. Rowe Price Equity Income ETF | Dividendos / rentas | Activa identificada | 1,13× | 1,900 | 1,492 | Iguala y conserva RWM |
| MBOX | Freedom Day Dividend ETF | Dividendos / rentas | Activa identificada | 1,18× | 1,449 | 1,075 | Iguala y conserva RWM |
| DUHP | Dimensional US High Profitability ETF | Renta variable · otra | Activa identificada | 1,22× | 1,353 | 1,298 | Iguala y conserva RWM |
| JAVA | JPMorgan Active Value ETF | Factores / estilo | Activa identificada | 1,25× | 1,297 | 1,015 | Iguala y conserva RWM |
| RFDA | ALPS Dynamic US Dividend Advantage ETF | Dividendos / rentas | Activa identificada | 1,30× | 1,599 | 1,614 | Iguala; pierde RWM |
| FBCV | Fidelity Blue Chip Value ETF | Factores / estilo | Activa identificada | 1,34× | 1,790 | 1,559 | Iguala y conserva RWM |
| FLLV | Franklin Liberty U.S. Low Volatility ETF | Factores / estilo | Activa identificada | 1,39× | 1,741 | 1,601 | Iguala y conserva RWM |
| DIVO | Amplify CWP Enhanced Dividend Income ETF | Dividendos / rentas | Activa identificada | 1,41× | 2,165 | 1,568 | Iguala y conserva RWM |
| FLV | American Century Focused Large Cap Value ETF | Factores / estilo | Activa identificada | 1,57× | 2,821 | 2,041 | Iguala y conserva RWM |
| HEQT | Simplify Hedged Equity ETF | Long/short y market neutral | Gestión no indexada identificada | 1,97× | 0,833 | 0,872 | Iguala; pierde RWM |
| SIXH | ETC 6 Meridian Hedged Equity Index Option ETF | Long/short y market neutral | Activa identificada | 2,39× | 2,300 | 1,737 | Exige más de 2× |
Sensibilidad al coste de financiación
| Margen sobre Fed Funds | Alcanzables ≤ 2× | Conservan RWM |
|---|---|---|
| 1,0% | 11 | 10 |
| 1,5% | 11 | 8 |
| 2,0% | 10 | 8 |
| 2,5% | 10 | 8 |
El umbral de mantenimiento del 25% es ilustrativo; las exigencias reales dependen del broker, la cartera y el producto. La igualación usa información ex post y no debe interpretarse como una estrategia ejecutable.
Estabilidad al punto de entrada
8Ganar desde la incepción no basta
Los 25 ganadores RWM del bloque gestionado se vuelven a comparar con SPY desde distintos meses de entrada, usando ventanas móviles de aproximadamente tres años. 12 superan el RWM de SPY en la mayoría de los puntos de entrada. Como las ventanas se solapan, esta es una prueba de sensibilidad temporal, no una estimación independiente de persistencia.
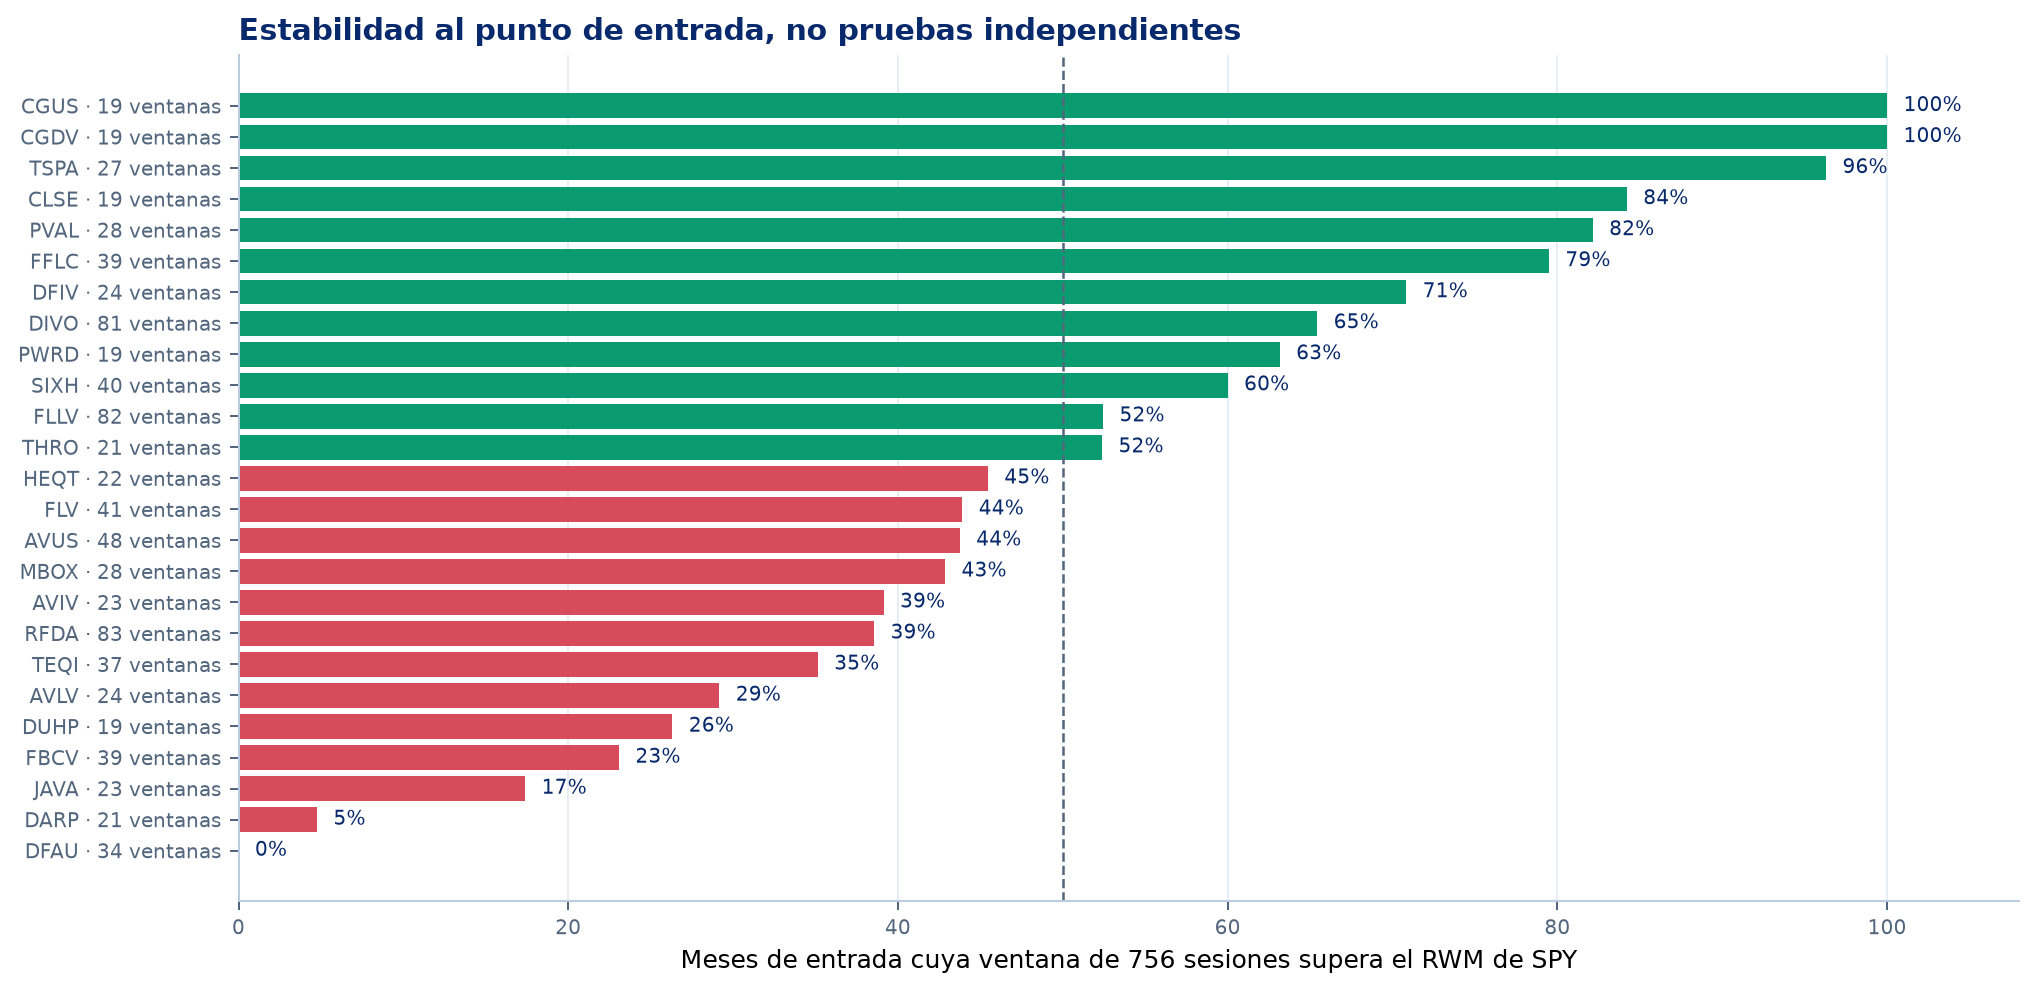
Fracción y porcentaje de meses de entrada cuya ventana posterior de 756 sesiones supera el RWM de SPY; CAGR se conserva en la tabla como contexto.
| Ticker | Producto | Supera RWM | % CAGR | % RWM | % CAGR + RWM | Peor Δ CAGR | Peor Δ RWM |
|---|---|---|---|---|---|---|---|
| CGUS | Capital Group Core Equity ETF | 19/19 | 89,5% | 100,0% | 89,5% | −0,2% | 0,047 |
| CGDV | Capital Group Dividend Value ETF | 19/19 | 100,0% | 100,0% | 100,0% | 1,9% | 0,670 |
| TSPA | T. Rowe Price U.S. Equity Research ETF | 26/27 | 100,0% | 96,3% | 96,3% | 0,3% | −0,071 |
| CLSE | Convergence Long/Short Equity ETF | 16/19 | 84,2% | 84,2% | 78,9% | −0,5% | −0,367 |
| PVAL | Putnam Focused Large Cap Value ETF | 23/28 | 75,0% | 82,1% | 75,0% | −3,2% | −0,779 |
| FFLC | Fidelity Fundamental Large Cap Core ETF | 31/39 | 97,4% | 79,5% | 79,5% | −0,3% | −0,352 |
| DFIV | Dimensional International Value ETF | 17/24 | 62,5% | 70,8% | 62,5% | −5,1% | −0,483 |
| DIVO | Amplify CWP Enhanced Dividend Income ETF | 53/81 | 7,4% | 65,4% | 7,4% | −9,2% | −1,802 |
| PWRD | TCW Transform Systems ETF | 12/19 | 100,0% | 63,2% | 63,2% | 1,3% | −0,874 |
| SIXH | ETC 6 Meridian Hedged Equity Index Option ETF | 24/40 | 10,0% | 60,0% | 10,0% | −13,8% | −3,129 |
| FLLV | Franklin Liberty U.S. Low Volatility ETF | 43/82 | 20,7% | 52,4% | 20,7% | −9,3% | −2,067 |
| THRO | iShares U.S. Thematic Rotation Active ETF | 11/21 | 90,5% | 52,4% | 52,4% | −0,6% | −0,554 |
| HEQT | Simplify Hedged Equity ETF | 10/22 | 4,5% | 45,5% | 4,5% | −9,0% | −1,003 |
| FLV | American Century Focused Large Cap Value ETF | 18/41 | 7,3% | 43,9% | 7,3% | −12,2% | −3,106 |
| AVUS | Avantis U.S. Equity ETF | 21/48 | 37,5% | 43,8% | 33,3% | −3,7% | −1,494 |
| MBOX | Freedom Day Dividend ETF | 12/28 | 35,7% | 42,9% | 35,7% | −9,6% | −2,732 |
| AVIV | Avantis International Large Cap Value ETF | 9/23 | 30,4% | 39,1% | 30,4% | −6,4% | −0,646 |
| RFDA | ALPS Dynamic US Dividend Advantage ETF | 32/83 | 27,7% | 38,6% | 27,7% | −6,3% | −2,055 |
| TEQI | T. Rowe Price Equity Income ETF | 13/37 | 13,5% | 35,1% | 13,5% | −11,7% | −3,186 |
| AVLV | Avantis U.S. Large Cap Value ETF | 7/24 | 25,0% | 29,2% | 8,3% | −7,1% | −2,406 |
| DUHP | Dimensional US High Profitability ETF | 5/19 | 10,5% | 26,3% | 10,5% | −4,9% | −1,195 |
| FBCV | Fidelity Blue Chip Value ETF | 9/39 | 12,8% | 23,1% | 12,8% | −13,4% | −3,552 |
| JAVA | JPMorgan Active Value ETF | 4/23 | 4,3% | 17,4% | 4,3% | −10,0% | −2,883 |
| DARP | Grizzle Growth ETF | 1/21 | 76,2% | 4,8% | 4,8% | −5,2% | −1,586 |
| DFAU | Dimensional US Core Equity Market ETF | 0/34 | 0,0% | 0,0% | 0,0% | −1,4% | −0,797 |
Síntesis y contraste
9Una decisión clara y un descriptor complementario
RWM ordena la decisión frente a SPY; CAGR mantiene visible la magnitud económica. DBF± no decide ganadores en este estudio: describe si la dirección neta de los retornos está sostenida por breadth.
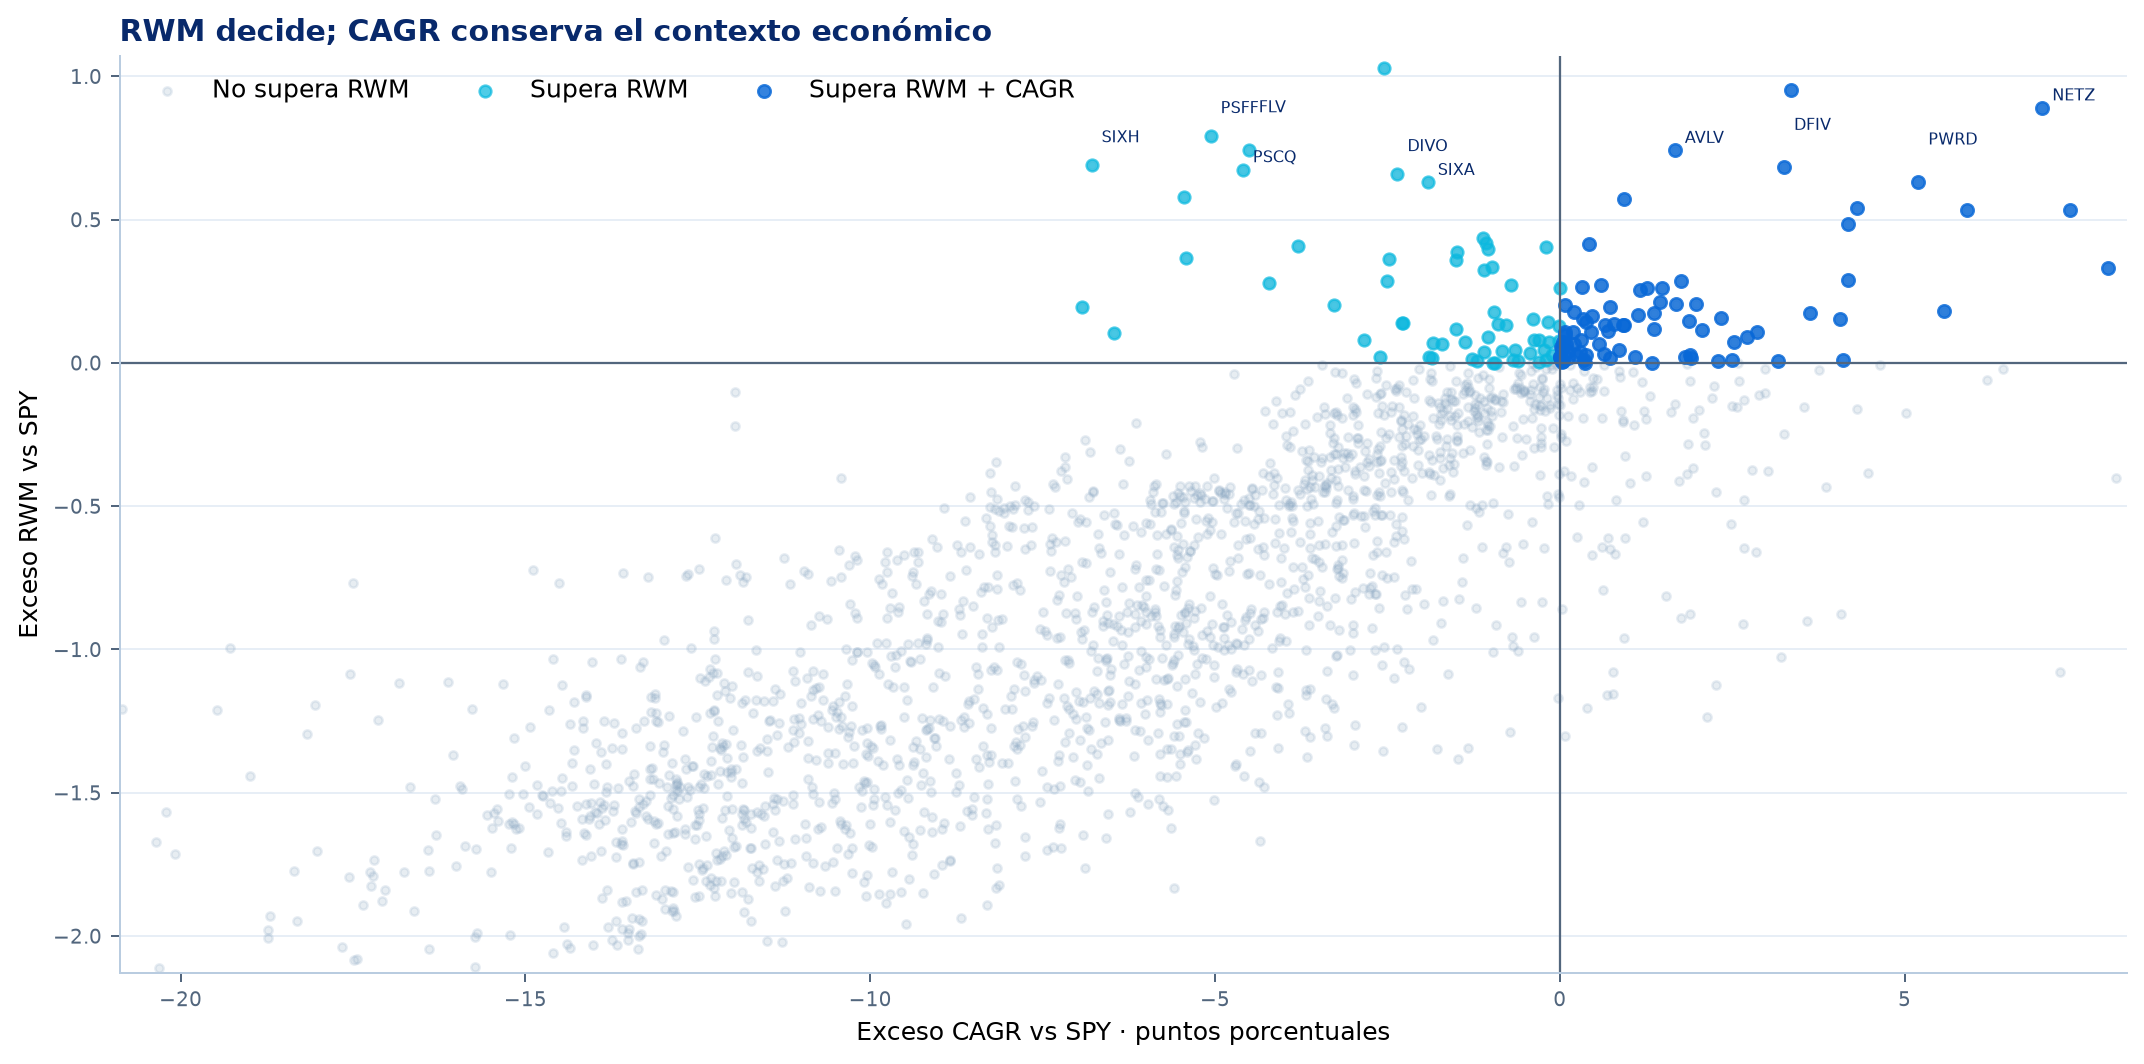
Los 156 puntos por encima de cero en RWM superan a SPY bajo el criterio principal; 89 quedan además a la derecha de cero en CAGR. Los límites visuales recortan extremos, pero los recuentos usan todos los datos.
156 superan RWM
7,8% del universo presenta un RWM superior al de SPY en su ventana comparable.
89 superan RWM + CAGR
4,4% mantiene la ventaja relativa y también termina con mayor crecimiento anualizado.
Quince mayores ventajas RWM
| Ticker | Producto | Proceso | CAGR | SPY CAGR | RWM | SPY RWM | Δ RWM | Supera CAGR |
|---|---|---|---|---|---|---|---|---|
| FFLC | Fidelity Fundamental Large Cap Core ETF | Activa identificada | 19,6% | 16,7% | 3,421 | 1,559 | 1,862 | Sí |
| PSMJ | Pacer Swan SOS Moderate (July) ETF | Gestión no indexada identificada | 10,5% | 13,2% | 2,621 | 0,989 | 1,633 | No |
| BALT | Innovator Defined Wealth Shield ETF | Gestión no indexada identificada | 6,0% | 13,4% | 2,586 | 1,006 | 1,580 | No |
| PVAL | Putnam Focused Large Cap Value ETF | Activa identificada | 16,8% | 13,7% | 2,572 | 1,063 | 1,509 | Sí |
| PSMO | Pacer Swan SOS Moderate (October) ETF | Gestión no indexada identificada | 10,4% | 14,1% | 2,489 | 1,039 | 1,450 | No |
| PSFO | Pacer Swan SOS Flex (October) ETF | Gestión no indexada identificada | 11,7% | 13,8% | 2,386 | 1,007 | 1,379 | No |
| RISR | FolioBeyond Alternative Income and Interest Rate Hedge ETF | Gestión no indexada identificada | 13,9% | 13,8% | 2,383 | 1,007 | 1,376 | Sí |
| PSFJ | Pacer Swan SOS Flex (July) ETF | Gestión no indexada identificada | 11,4% | 13,4% | 2,370 | 1,006 | 1,365 | No |
| CLSE | Convergence Long/Short Equity ETF | Activa identificada | 20,3% | 15,3% | 2,635 | 1,289 | 1,346 | Sí |
| PSFD | Pacer Swan SOS Flex (January) ETF | Gestión no indexada identificada | 12,8% | 15,4% | 2,340 | 1,312 | 1,028 | No |
| CGDV | Capital Group Dividend Value ETF | Activa identificada | 18,7% | 15,4% | 2,252 | 1,298 | 0,954 | Sí |
| NETZ | Engine No. 1 Transform Climate ETF | Gestión no indexada identificada | 20,1% | 13,1% | 1,909 | 1,019 | 0,890 | Sí |
| PSFF | Pacer Swan SOS Fund of Funds ETF | Gestión no indexada identificada | 10,1% | 15,2% | 2,082 | 1,288 | 0,793 | No |
| BOAT | SonicShares Global Shipping ETF | Índice/pasiva identificada | 28,2% | 13,2% | 1,742 | 0,971 | 0,771 | Sí |
| FLV | American Century Focused Large Cap Value ETF | Activa identificada | 16,1% | 20,6% | 2,785 | 2,041 | 0,744 | No |
Diez perfiles de mayor DBF±
| Ticker | Producto | CAGR | DBF± | D± | J |
|---|---|---|---|---|---|
| SGOV | iShares 0-3 Month Treasury Bond ETF | 2,9% | 0,383 | 0,860 | 0,445 |
| BILS | State Street SPDR Bloomberg 3-12 Month T-Bill ETF | 2,9% | 0,325 | 0,748 | 0,435 |
| BKUI | BNY Mellon Ultra Short Income ETF | 3,5% | 0,249 | 0,465 | 0,536 |
| VUSB | Vanguard Ultra-Short Bond ETF | 3,3% | 0,172 | 0,333 | 0,517 |
| TBUX | T. Rowe Price Ultra Short-Term Bond ETF | 4,0% | 0,166 | 0,315 | 0,525 |
| SHV | iShares 0-1 Year Treasury Bond ETF | 1,6% | 0,164 | 0,441 | 0,372 |
| GBIL | Goldman Sachs Access Treasury 0-1 Year ETF | 2,3% | 0,148 | 0,566 | 0,261 |
| GSST | Goldman Sachs Ultra Short Bond ETF | 3,2% | 0,138 | 0,377 | 0,367 |
| CLTL | Invesco Treasury Collateral ETF | 2,4% | 0,128 | 0,540 | 0,236 |
| TBLL | Invesco Short Term Treasury ETF | 2,4% | 0,124 | 0,543 | 0,228 |
El universo como conjunto
10SPY no solo supera la media: termina en la parte alta de la distribución
Cada ETF se rebasa a 100 el 01/03/2022. El abanico muestra la dispersión completa del capital buy-and-hold; la segunda figura separa media, mediana y sensibilidad de cobertura. Ninguna de las dos representa una cartera rebalanceada.
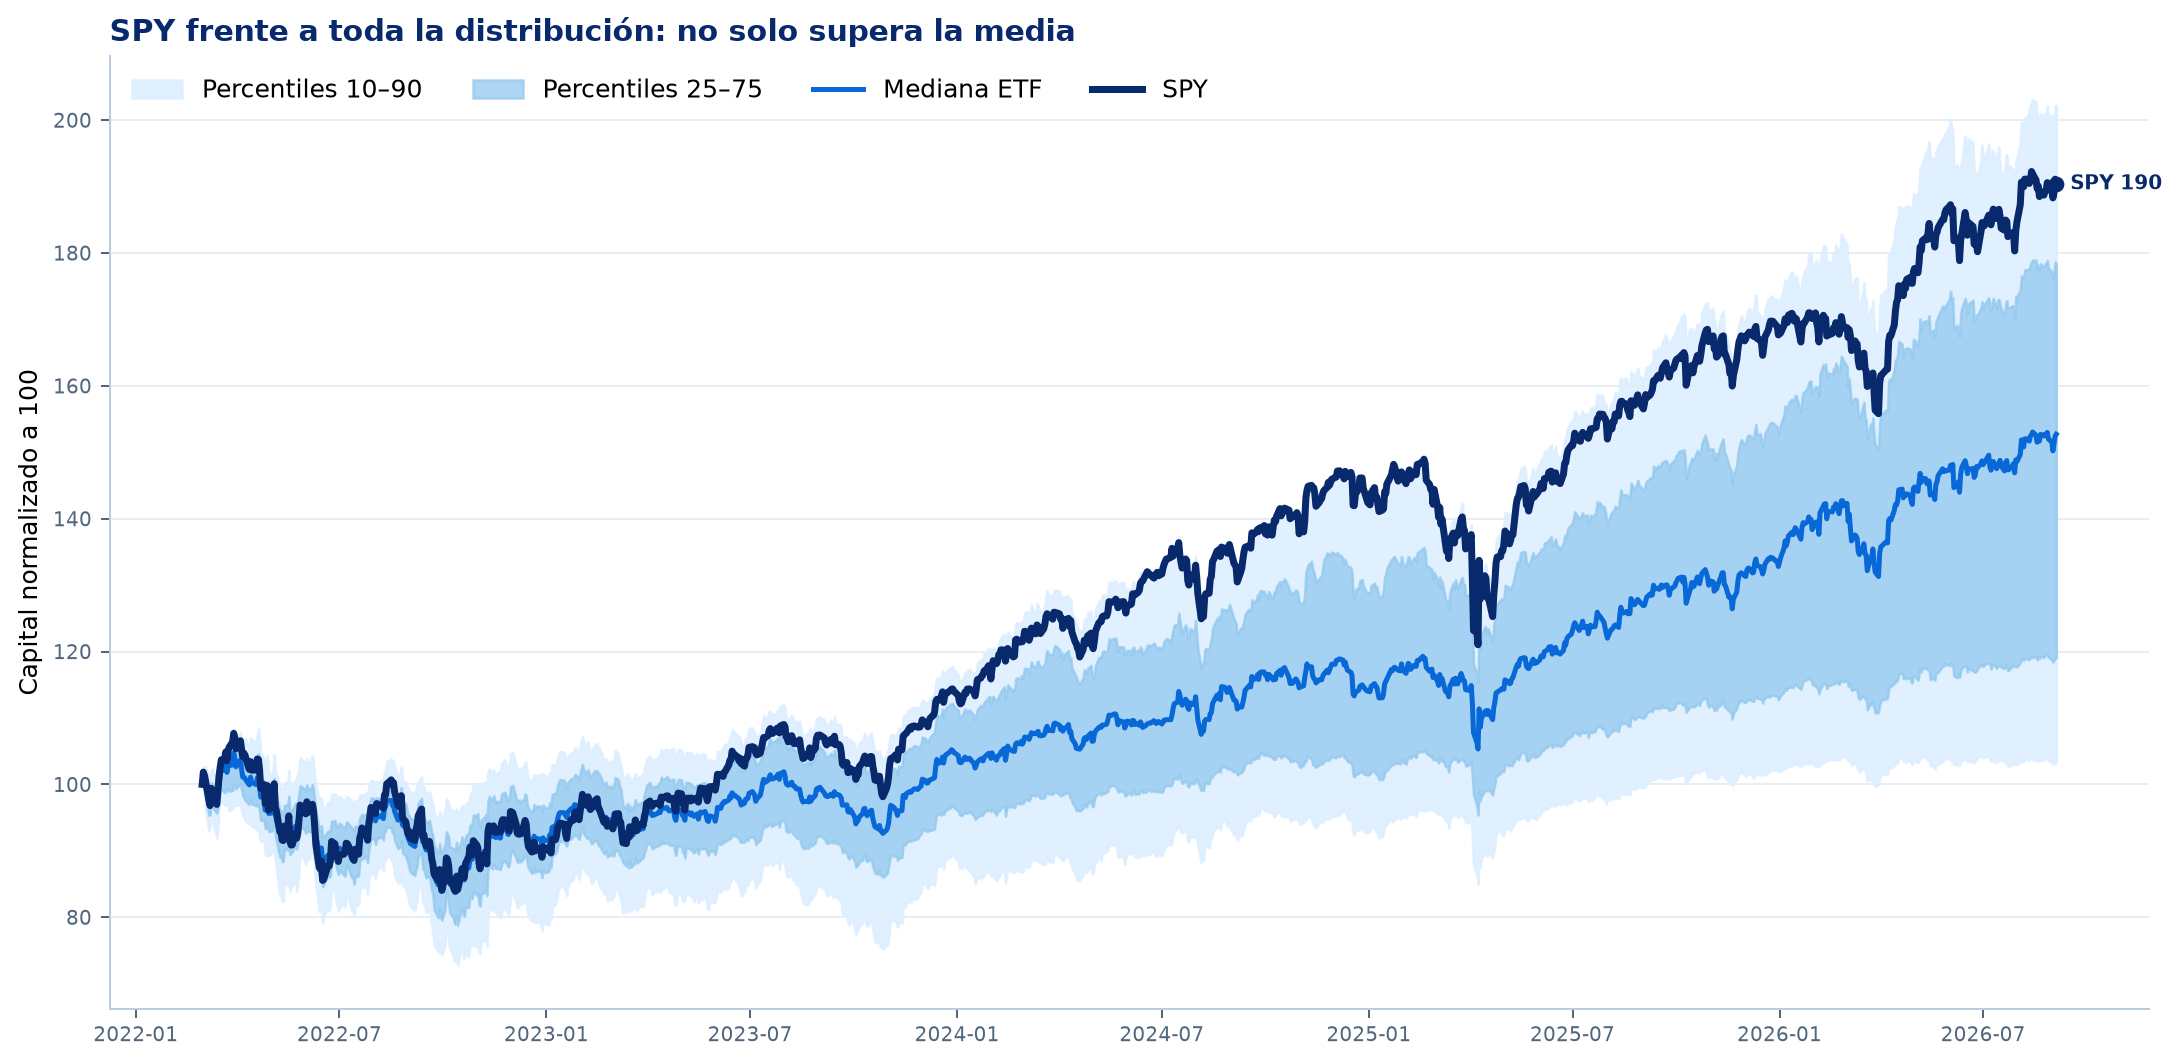
Bandas transversales de 1.935 productos con cobertura completa. El abanico enseña simultáneamente resultado central, dispersión y extremos.
La media confirma la misma historia
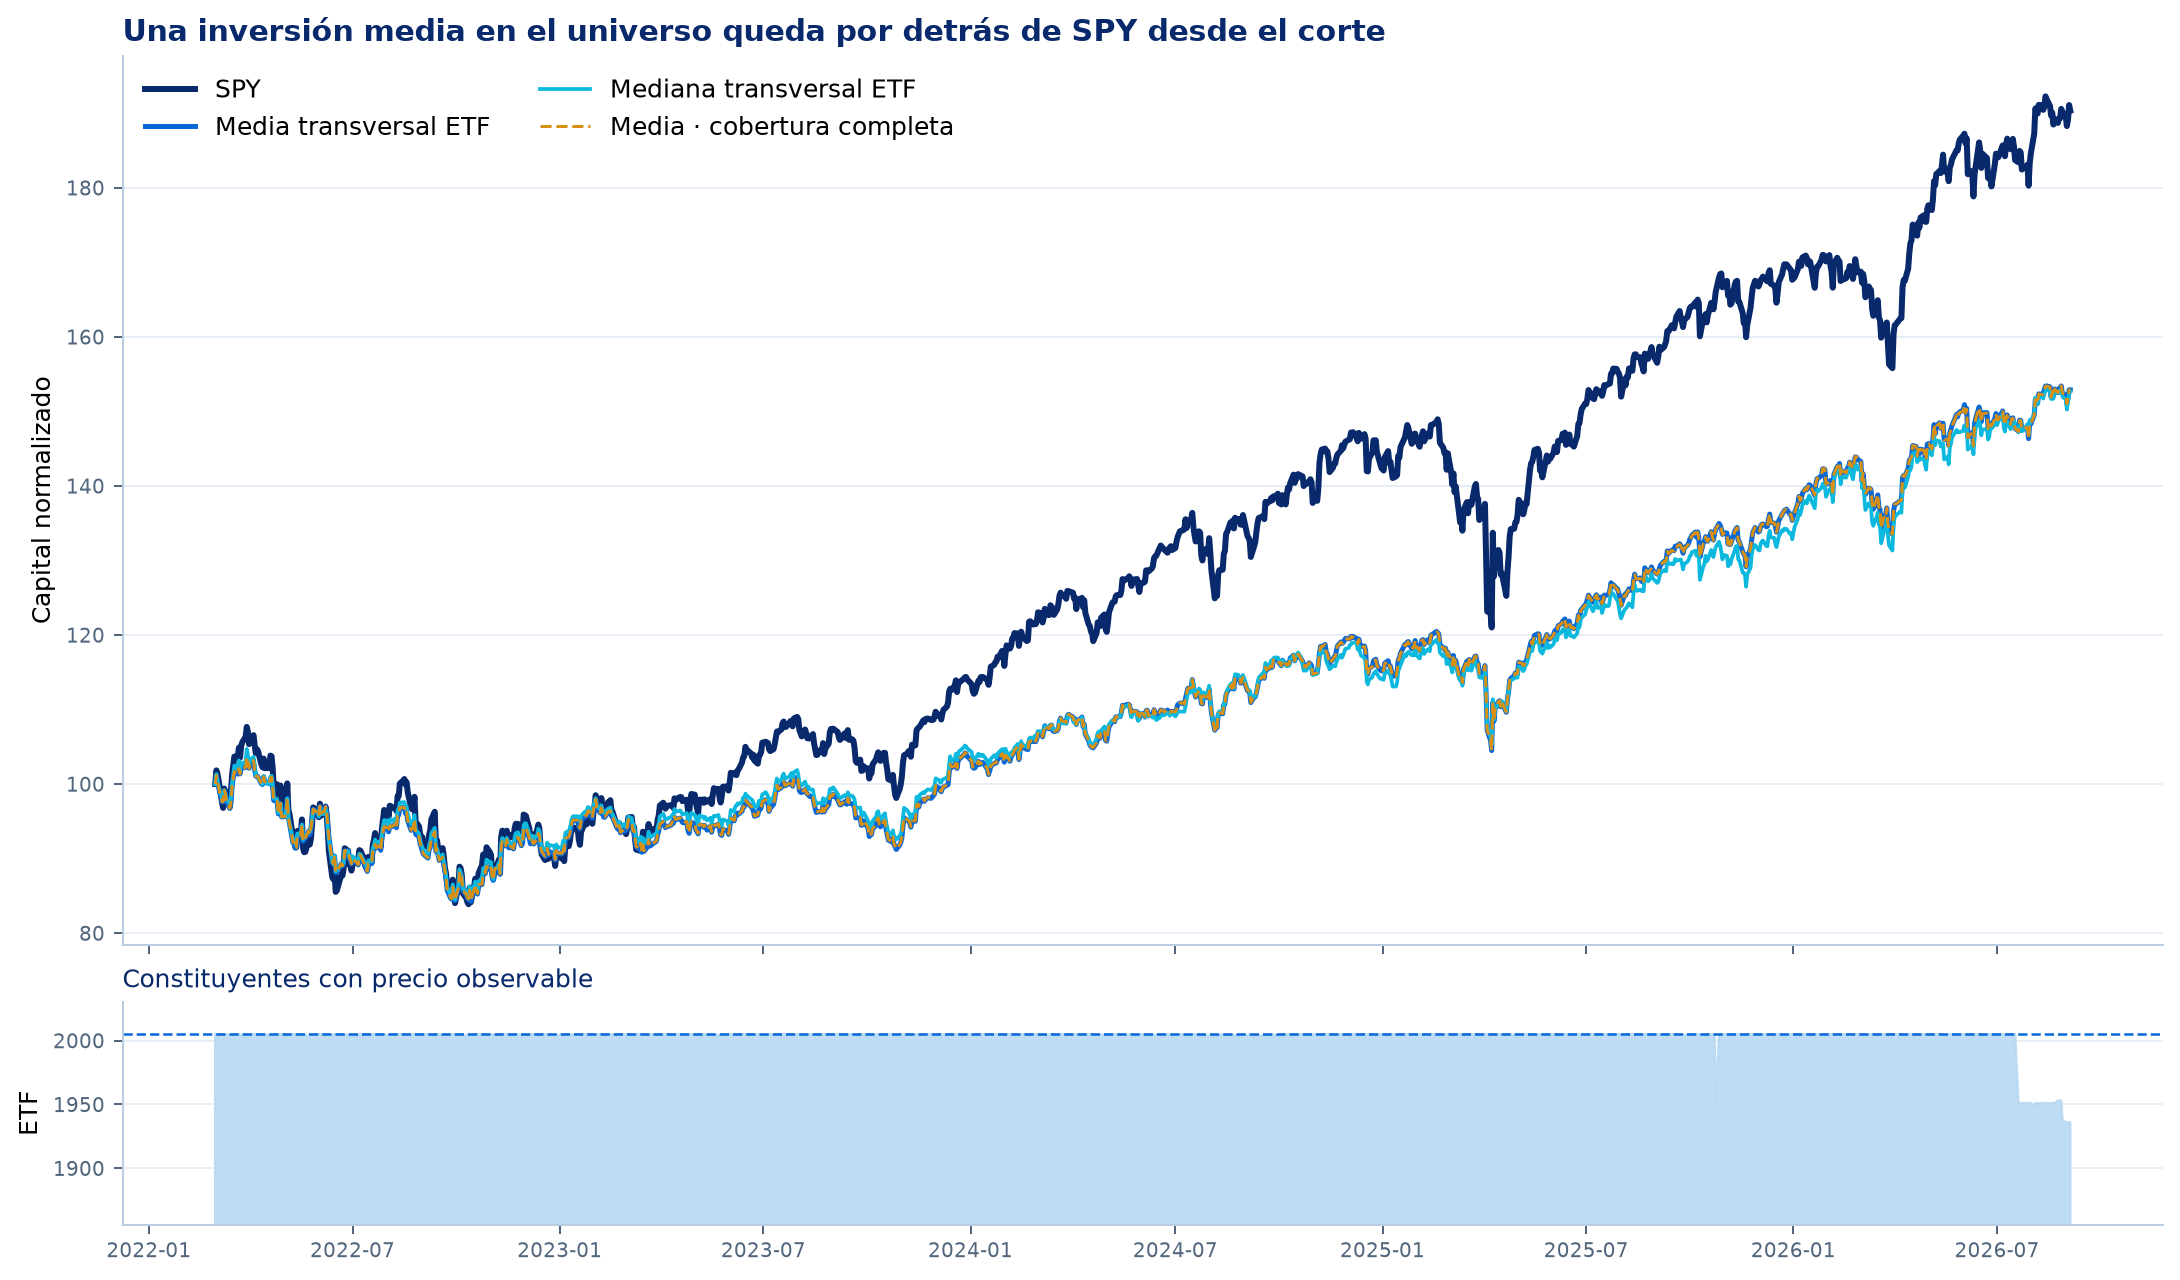
La sensibilidad de cobertura completa exige al menos 98,5% de sesiones observables hasta el final.
Veredicto Qinvia
11SPY representa un listón más alto de lo que su simplicidad aparente sugiere
Lo que sí muestra la evidencia
- Solo 7,8% del universo supera el RWM de SPY.
- Solo 4,4% supera simultáneamente RWM y CAGR.
- La mayor parte de los ganadores atribuibles refleja exposición beta, no gestión demostrada.
- 25 de 217 productos con gestión intencional superan RWM; 12 lo hacen desde la mayoría de puntos de entrada.
- Al igualar retorno y cobrar financiación, 8 de 11 casos alcanzables conservan RWM.
Por qué el listón es estructuralmente alto
- El S&P 500 ya diversifica cientos de negocios rentables y líquidos.
- La ponderación por capitalización deja crecer a los ganadores y reduce mecánicamente el peso de los perdedores.
- Su composición se renueva; no es una cartera estática de empresas de 1957.
- SPY empaqueta esa exposición con gran liquidez, bajo coste y escasa fricción operativa.
- Por eso un producto más complejo carga con la prueba de demostrar qué mejora y si esa mejora persiste.
Una explicación compatible con la literatura es que el alfa tenga capacidad finita. Los buenos resultados atraen activos gestionados; desplegar posiciones mayores sobre un conjunto limitado de oportunidades puede elevar el impacto de mercado, los costes, las restricciones de liquidez y la competencia, erosionando la ventaja que originó los flujos. Berk y Green (2004) formalizan este equilibrio; Chen et al. (2004) encuentran una relación más adversa en fondos expuestos a acciones pequeñas e ilíquidas, y Pástor, Stambaugh y Taylor hallan evidencia fuerte de rendimientos decrecientes a escala de la industria, pero menos concluyente al nivel de cada fondo.
El contrapunto importa: con operaciones institucionales reales, Frazzini, Israel y Moskowitz estiman una capacidad muy superior a la supuesta previamente para ciertas estrategias y muestran que una ejecución diseñada para reducir costes puede ampliarla sustancialmente. La capacidad depende del turnover, el horizonte, la liquidez, la amplitud del mercado y la ejecución. Nuestros datos ETF no identifican causalmente el efecto de los flujos ni estiman la capacidad de cada proceso; por tanto, presentamos este mecanismo como explicación plausible, no como conclusión demostrada.
Control de calidad y límites de la fuente gratuita
Se validaron 5.505 Parquet sin fallos de integridad. El catálogo conserva identidades históricas, pero las 67 series no actuales llegan hasta fechas recientes y no representan liquidaciones distribuidas a lo largo del tiempo. El survivorship bias sigue siendo una limitación material. RWM utiliza DFF como cash institucional idealizado —acumulación diaria, sin spread y Actual/360—; no representa una rentabilidad minorista garantizada. El estilo de gestión está auditado para cada producto mediante SEC N-CEN y fuentes primarias documentadas; no queda ninguna fila sin asignar.
Generado 2026-09-09 21:15 UTC. Datos hasta 04/09/2026. Fuente principal: Yahoo Finance gratuita · Adj Close diario · fechas exactas comunes con SPY. Cash: FRED DFF.
GitHub
Metodología, notebooks y materiales reproducibles.
El repositorio público conserva los notebooks bilingües, la metodología y los materiales derivados. La publicación web mantiene íntegros las cifras, las fórmulas, las gráficas, las tablas, los límites y la conclusión.
GitHub Código y reproducción