Investigación Qinvia · Historia de los mercados
El 10% anual tiene pasaporte
El promedio bursátil estadounidense es real. Treinta y nueve mercados, trayectorias de recuperación y valoraciones iniciales revelan lo que esa cifra no cuenta por sí sola.
Tesis. El 10% anual estadounidense cuenta el resultado histórico de una concentración por país que salió extraordinariamente bien. Es evidencia valiosa para quien invierte en bolsa; la cifra también oculta riesgo de país y punto de partida.
Londres, 1900. Imaginemos a una inversora que abre la prensa financiera antes de decidir qué parte de sus ahorros compromete durante décadas. Al cierre de 1899, Reino Unido era el mayor mercado bursátil del mundo, con 24,2% de la capitalización mundial; Estados Unidos representaba 14,5%, según la reconstrucción DMS. Varios futuros parecían plausibles; ninguno venía marcado como el relato que estudiaríamos después.
La frase actual tiene la tersura de las ideas que parecen terminar una conversación: «a largo plazo, la bolsa da un 10% anual». Caben en ella una jubilación, un plan de ahorro y una sensación de orden. El tiempo hace el resto.
Pero la cifra no viaja sola. Lleva un pasaporte: Estados Unidos, una forma concreta de medir la rentabilidad y una larga cadena de empresas, leyes, guerras, innovaciones, inflación y dividendos reinvertidos. Cuando se le devuelven esos apellidos, una observación histórica útil se convierte en una herramienta mucho mejor para tomar decisiones.
1La cifra con apellidos
La bolsa estadounidense ofrece una historia de rentabilidades extraordinarias. Lo primero es leerla con precisión, sin rebajarla ni vestirla de oráculo.
| La cifra | Medida | Periodo | Fuente |
|---|---|---|---|
| 10,03% anual | Rentabilidad total nominal | 1900-01 a 2025-12 | Shiller |
| 6,84% anual | Rentabilidad total real | 1900-01 a 2025-12 | Shiller |
| 2,66% anual | Precio real | 1900-01 a 2025-12 | Shiller |
| 9,8% anual | Rentabilidad total nominal | 1900–2025 | UBS/DMS |
| 6,6% anual | Rentabilidad total real | 1900–2025 | UBS/DMS |
| 4,32% anual | Precio real · EE. UU. | 1921–1996 | Jorion–Goetzmann |
La tabla no enfrenta una fuente con otra. Cada serie da nombre propio al mismo gran relato. Lo que sí corrige es la costumbre de llamar «10%» a todo: la cotización, los dividendos, el poder adquisitivo y la experiencia de quien mantiene la inversión.
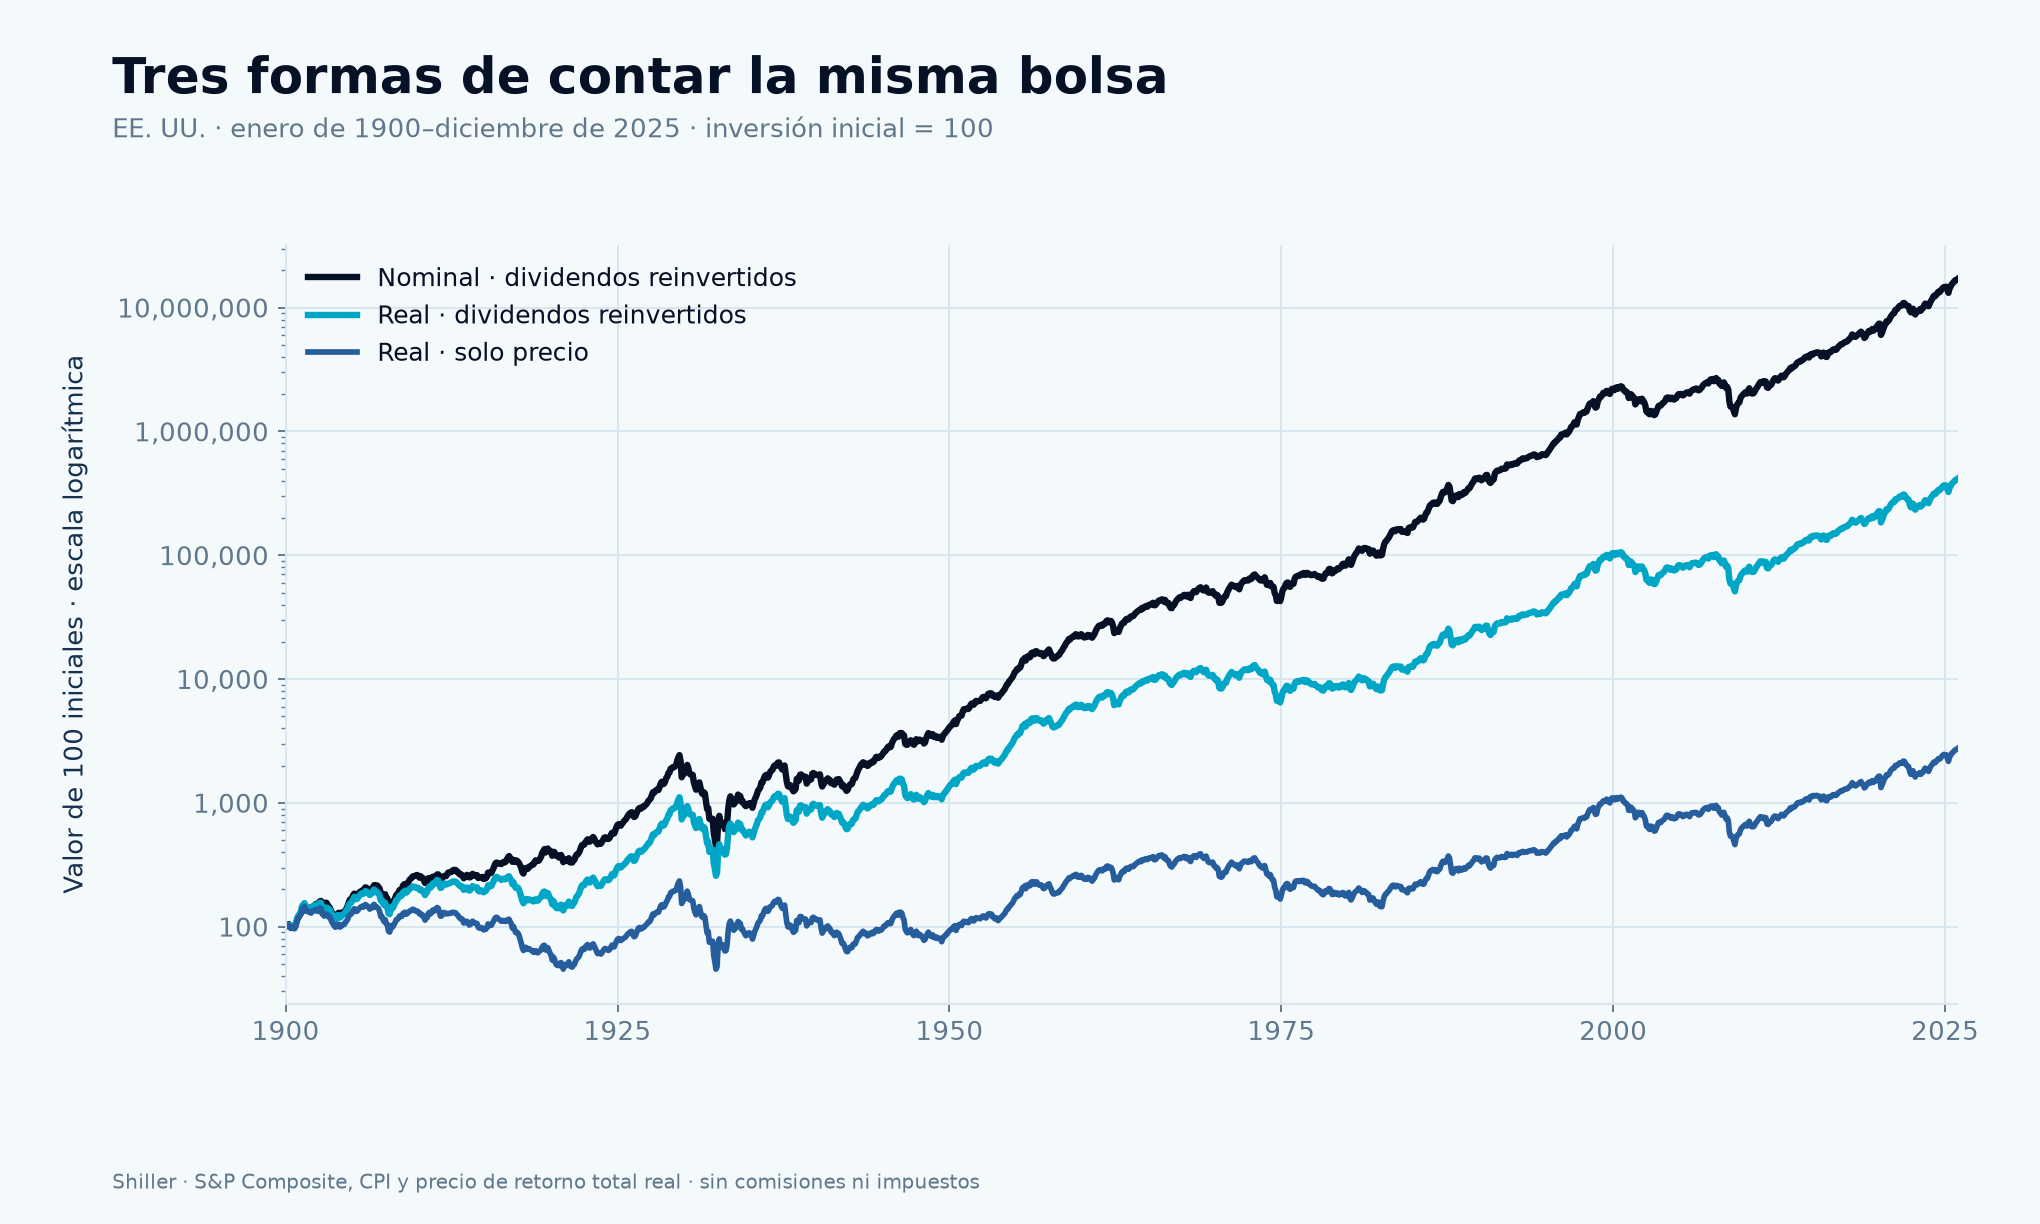
En la serie de Shiller, la misma historia cambia de forma al mirarla desde tres ventanas. La rentabilidad total nominal incluye dividendos reinvertidos y aún no descuenta la inflación. La rentabilidad total real responde a la pregunta de poder adquisitivo. El precio real deja a la vista cuánto trabajo hicieron las distribuciones reinvertidas. Son tres respuestas a tres preguntas que un ahorrador ya tiene.
2Un país dentro de la palabra «bolsa»
Decir «la bolsa» suele borrar el país que hay dentro de la frase. Y el país importa. A comienzos de 2026, Estados Unidos representa alrededor del 62% del valor de la renta variable mundial según UBS/DMS. Un índice global reúne muchas empresas, sectores y geografías; su centro de gravedad está muy marcado por Estados Unidos.
La concentración nacional es una exposición que conviene nombrar. Durante buena parte del siglo XX, la concentración estadounidense reunió productividad, profundidad de mercado, capacidad empresarial y un marco institucional que permitió que el capital siguiera compuesto. El resultado merece admiración. La lección práctica es más sobria: cada concentración por país compra una parte de la historia futura de ese país.
La historia ofrece ejemplos extremos. En sus series históricas, UBS/DMS aplica una convención de pérdida total a los índices domésticos de Rusia en 1917 y China en 1949; el mercado bursátil de Shanghái cerró entonces y la bolsa actual comenzó en 1990. Son cambios de régimen que hacen visible el riesgo de país dentro de un activo llamado «acciones».
3Lo que los datos permiten ver
La parábola de Abraham Wald conserva su fuerza porque invita a mirar la muestra antes de la conclusión. Wald estudió cómo inferir la vulnerabilidad de aviones a partir de los que regresaban. Aplicada a mercados, la pregunta es igual de sencilla: ¿qué historias llegan enteras a nuestros gráficos y cuáles llegan a trozos?
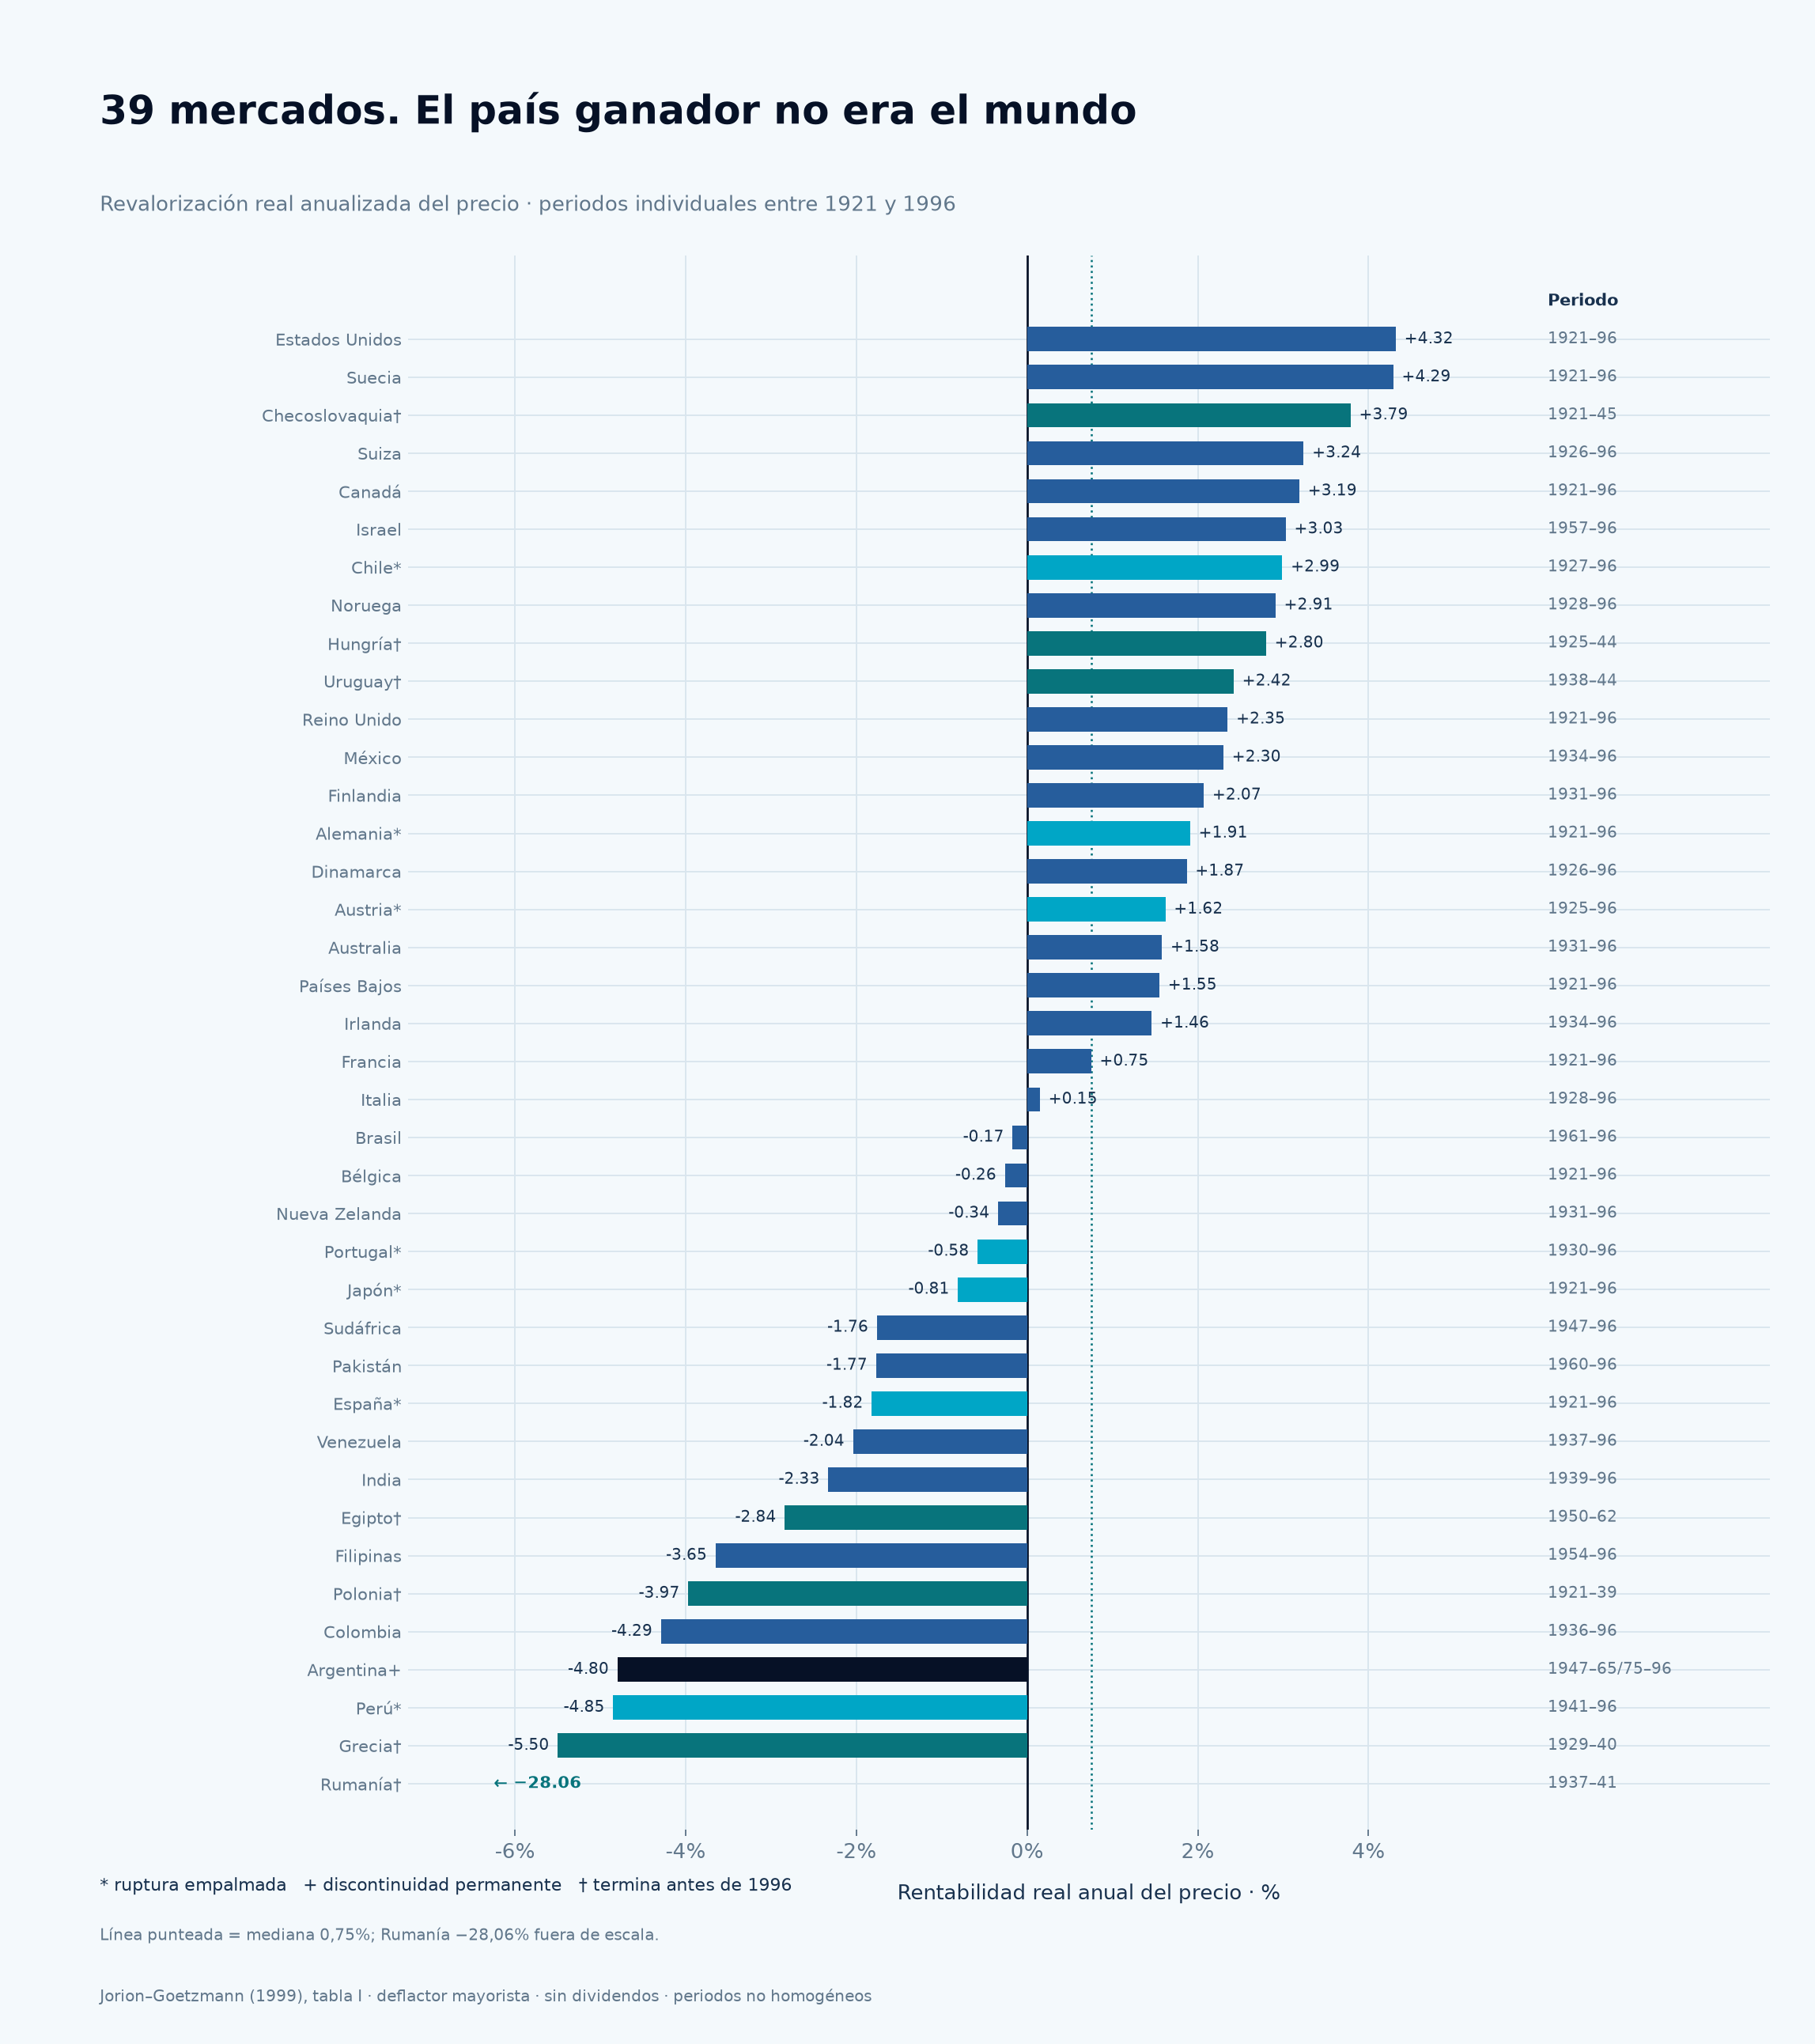
Jorion y Goetzmann reunieron 39 mercados para estudiar esa pregunta a escala internacional. Su Tabla I reúne tasas anuales de revalorización real del precio, con periodos nacionales de duración distinta. Estados Unidos registró 4,32% anual entre 1921 y 1996; la mediana de los 39 mercados fue 0,75%. El índice mundial ponderado por PIB del estudio, construido con todos los mercados y pérdidas imputadas a algunas rupturas permanentes, alcanzó 4,04%. Una mediana de países y una cartera mundial ponderada cuentan historias distintas, y ambas aportan contexto.
La segunda figura convierte esa Tabla I en una vista de conjunto: un mapa de resultados nacionales, no un podio de vencedores. Lo que aparece junto al nombre de cada país es una tasa histórica de precio real; lo que aparece entre las barras es la distancia entre historias nacionales que solemos meter en una sola palabra, «bolsa».
4El largo plazo también tiene calendario
La rentabilidad anualizada es una fotografía tomada desde muy lejos. Quien invierte vive el trayecto: el mes de entrada, las aportaciones, los gastos que siguen llegando y los años en los que la paciencia deja de ser una palabra elegante.
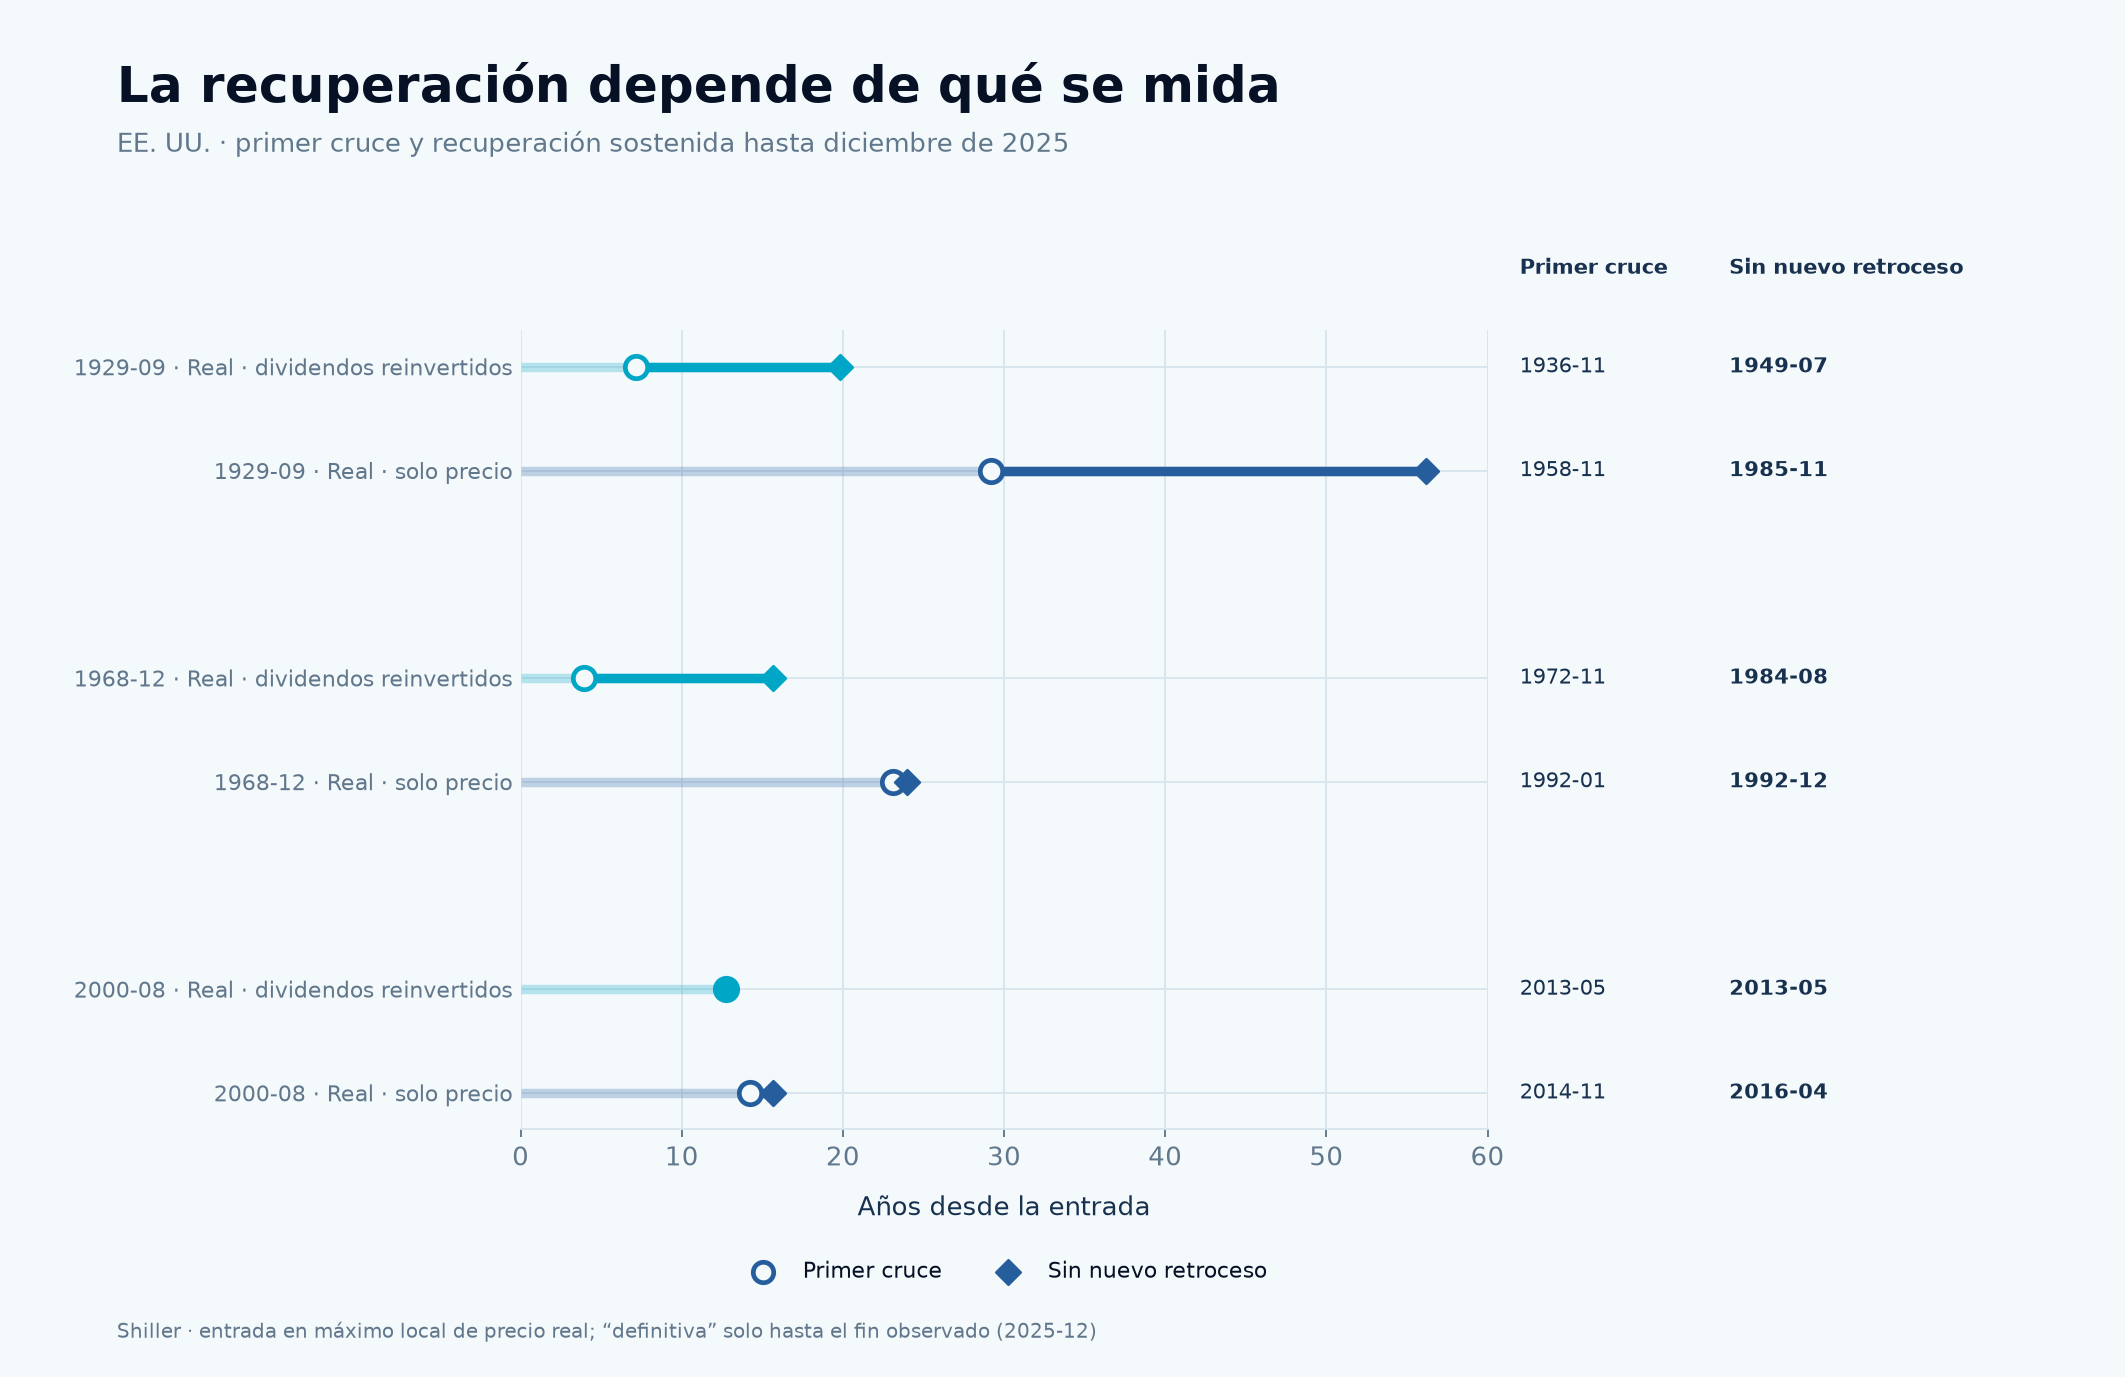
La serie estadounidense basta para verlo. La tercera figura toma tres meses de entrada: septiembre de 1929, diciembre de 1968 y agosto de 2000. Desde cada uno sigue dos medidas —rentabilidad total real y precio real— y dos momentos distintos: el primer regreso al valor de entrada y el regreso después del cual ya no vuelve a caer por debajo durante la muestra.
La entrada de diciembre de 1968 lo cuenta mejor que cualquier promedio. Con dividendos reinvertidos, el valor real inicial se recuperó por primera vez en noviembre de 1972. Luego llegaron nuevas caídas: solo desde agosto de 1984 permaneció por encima hasta diciembre de 2025. «Recuperado en cuatro años» habría sido una fotografía demasiado optimista de lo que vivió aquella inversora.
Ese contraste tiene una utilidad sencilla. Los dividendos reinvertidos cambian el tiempo que el lector percibe como recuperación; la diferencia entre tocar un nivel y conservarlo cambia la historia que contamos sobre el trayecto.
5Treinta años no son una sola cosa
Treinta años suenan a una unidad de tiempo sólida. En una vida, son una carrera profesional. En una serie mensual, son muchas ventanas posibles.
La cuarta figura recorre 1.152 ventanas mensuales de 30 años en Estados Unidos. La rentabilidad total real terminó por encima de cero en las 1.152. El precio real terminó por debajo de cero en 153. La diferencia vuelve a señalar el mismo hecho desde otra dirección: rentabilidad total y precio no son sinónimos, incluso cuando el horizonte es muy largo.
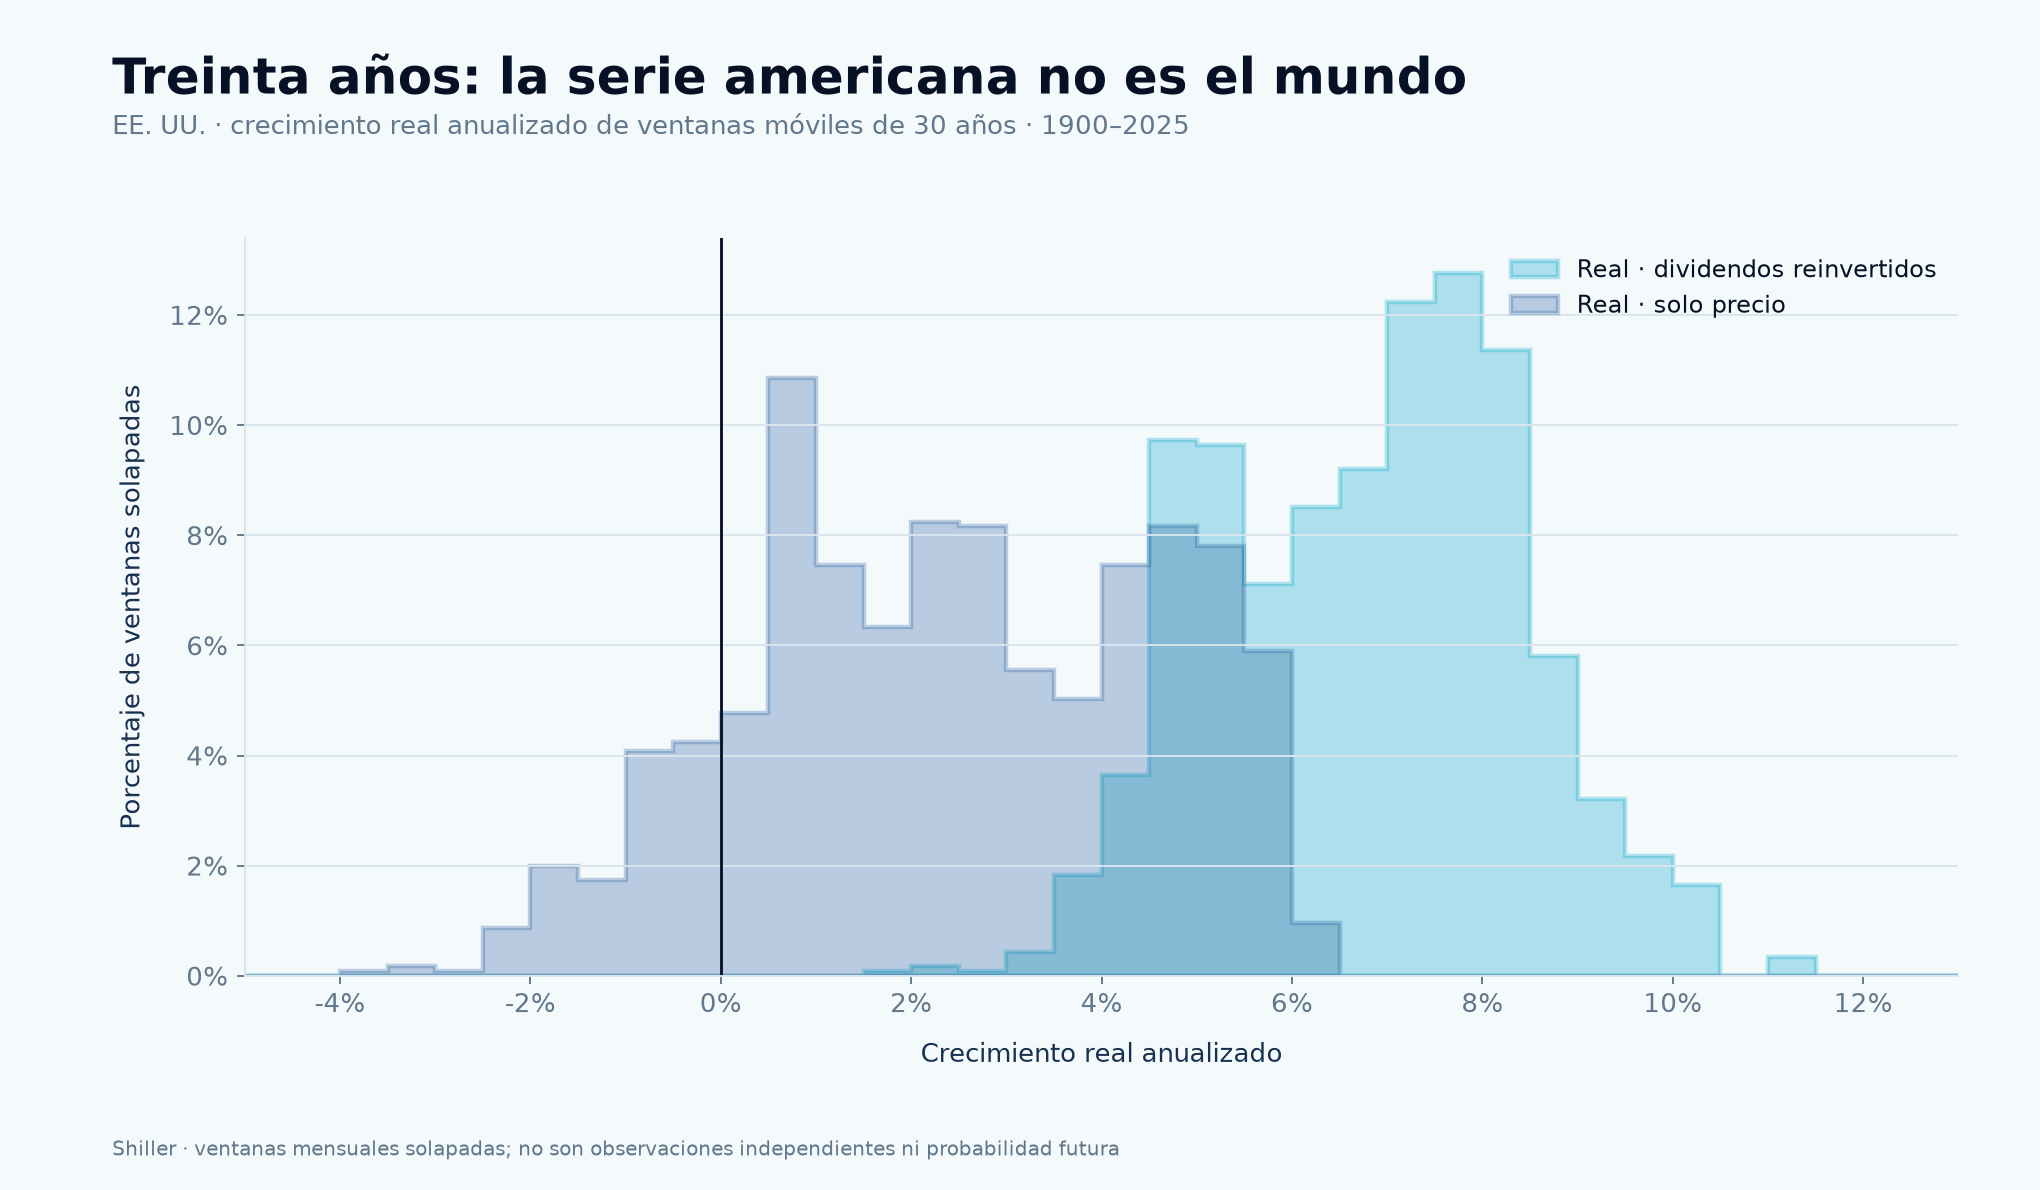
La investigación de Anarkulova, Cederburg y O’Doherty abre otra ventana: una simulación histórica de mercados nacionales desarrollados. Con el mismo método de remuestreo, estima un 12,1% de probabilidad de terminar por debajo de inflación tras 30 años para una inversión diversificada dentro de un mercado nacional, frente a 1,2% si la inferencia se limita a Estados Unidos. La comparación muestra cuánto cambia la conversación cuando cambia el mapa histórico.
6Qué hacer con una historia tan buena
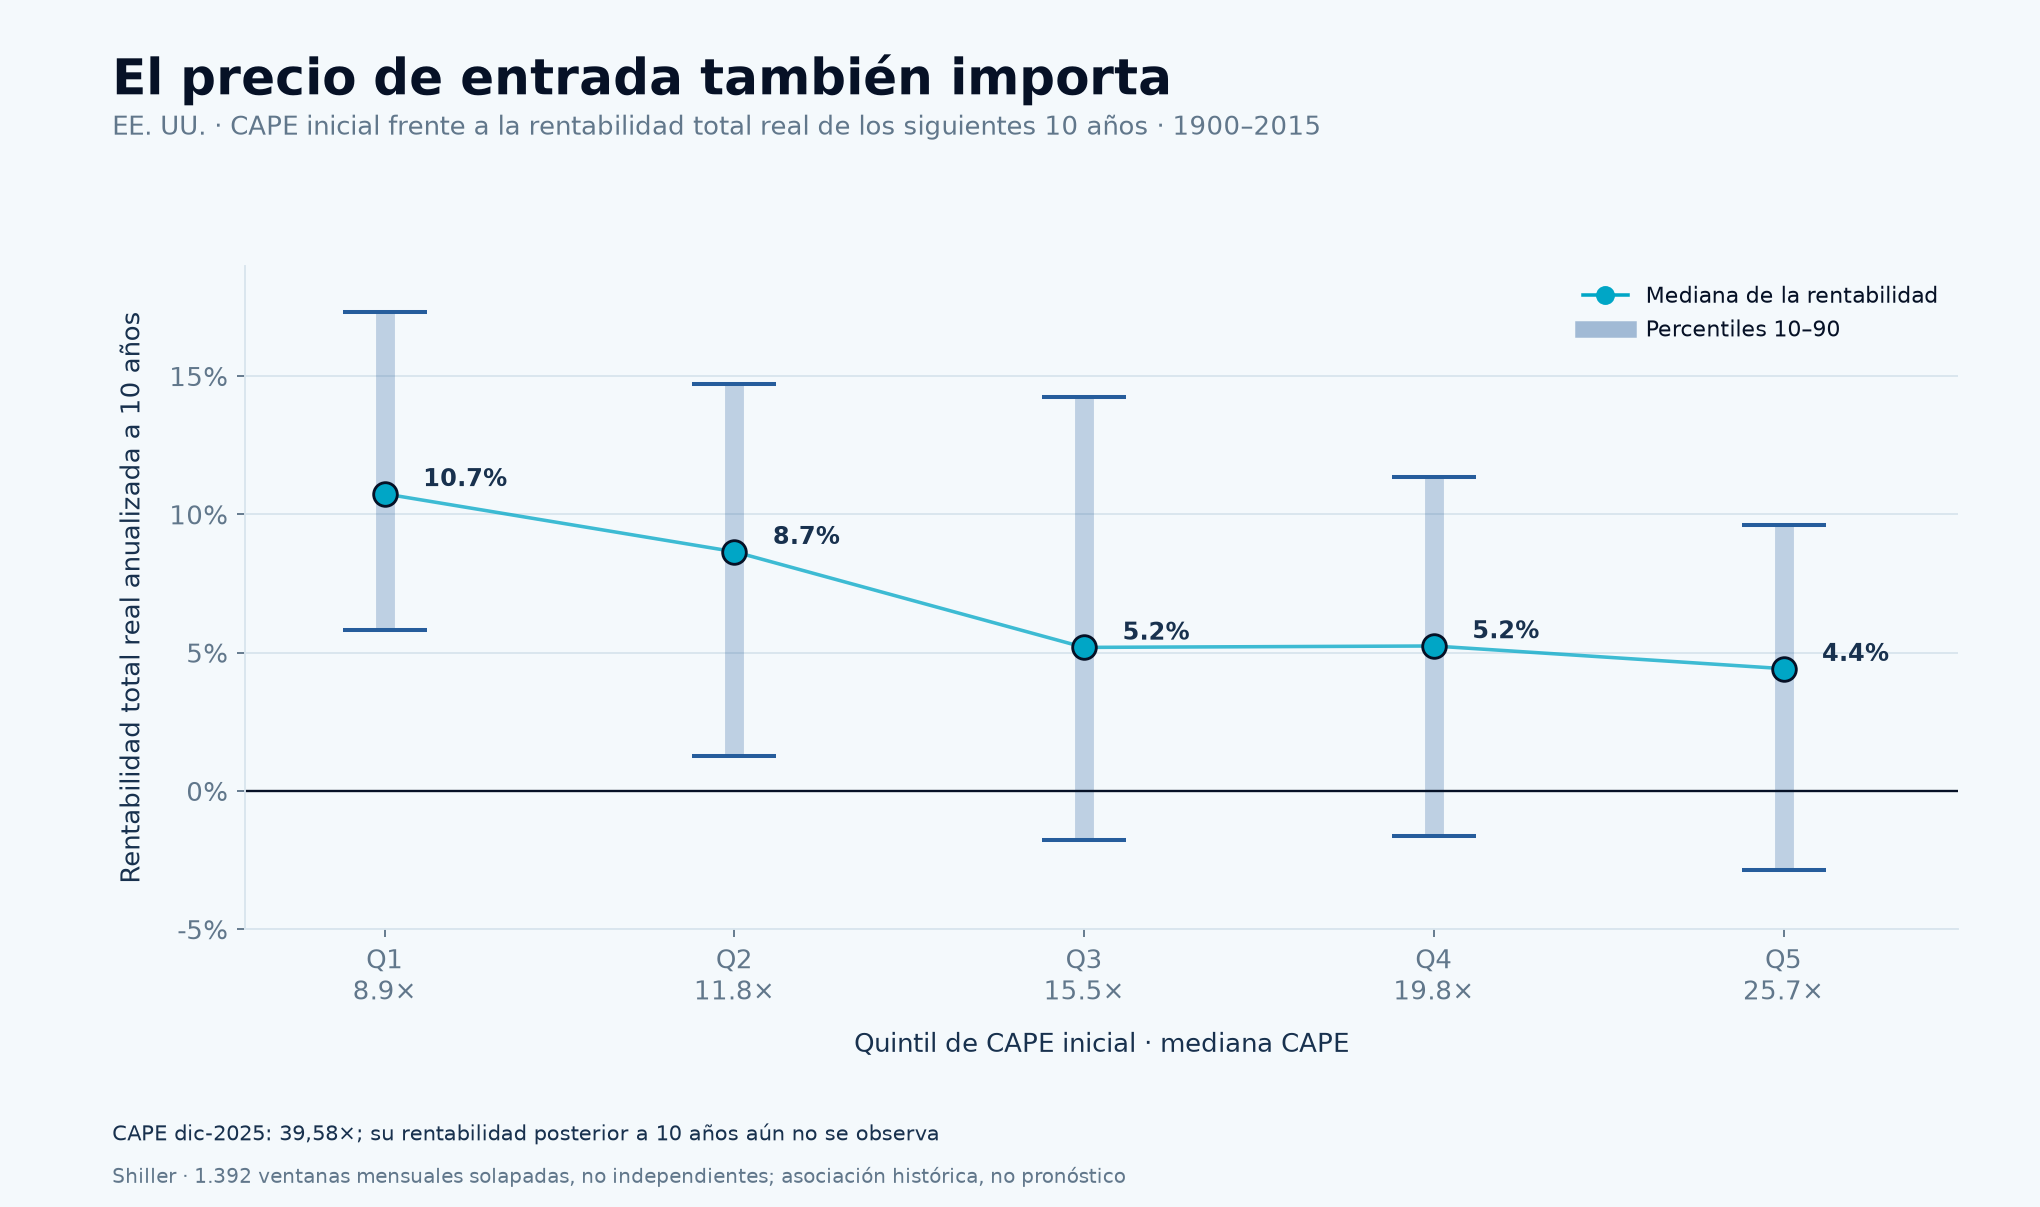
La conclusión es dejar de usar una cifra huérfana. También importa el precio al que empieza el viaje. En la serie estadounidense de Shiller, las ventanas que arrancaron con un CAPE más bajo tendieron a ofrecer mayor rentabilidad total real durante la década siguiente: la mediana fue 10,7% anual en el quinto de valoraciones iniciales más baratas, frente a 4,4% en el más caro. Los resultados de ambos grupos se solapan; el CAPE orienta una conversación sobre expectativas, no señala una fecha para entrar o salir.
Una cartera sensata puede empezar por cuatro decisiones sencillas:
- Planificar con rangos. Una rentabilidad histórica sirve para imaginar escenarios; no para convertir el mejor pasado conocido en el presupuesto de una vida.
- Distinguir precio de rentabilidad total. Los objetivos se pagan con poder adquisitivo, y los dividendos han sido parte material de la experiencia bursátil.
- Diversificar también por país. La cuestión es impedir que una única historia nacional tenga derecho de veto sobre todos los objetivos.
- Diseñar para el calendario propio. Liquidez, horizonte, aportaciones y rebalanceo convierten una idea de largo plazo en un plan que puede vivirse.
La cifra necesita país, medida, horizonte y punto de partida. Con esos cuatro apellidos resulta mucho más útil que repetida como una promesa.
7Cierre: volver a Londres
Volvamos a la inversora imaginaria de Londres. Su tarea era elegir sin conocer el siglo que venía. La nuestra se parece más de lo que parece: elegimos con una historia americana extraordinaria ya escrita, pero con la siguiente historia nacional todavía en blanco.
Eso sigue siendo verdad. Hoy tenemos más datos; la tentación es usarlos para creer que el país ganador ya viene señalado. El 10% anual estadounidense merece estar en la conversación porque fue real. También merece llevar sus apellidos: rentabilidad total, Estados Unidos, historia.
La bolsa puede seguir siendo una de las herramientas más potentes para participar en el crecimiento económico. Una herramienta se usa mejor cuando se sabe qué parte de su rendimiento venía de las empresas, qué parte del tiempo y qué parte del país.
8Notas de método
- Dos reconstrucciones estadounidenses. Shiller cubre 1900-01 a 2025-12 con datos mensuales; UBS/DMS publica su propia serie 1900–2025. Índice, deflactor, fechas y construcción de rentabilidad total difieren, de modo que 10,03%/6,84% y 9,8%/6,6% no son cifras intercambiables.
- Figura 1. La escala es logarítmica. Rentabilidad total nominal, rentabilidad total real y precio real responden a medidas distintas; ninguna representa un ETF, costes, impuestos o retenciones individuales.
- Mercados históricos. En DMS, las carteras domésticas de Rusia en 1917 y China en 1949 reciben tratamiento de pérdida total para el índice histórico. Los autores reconocen posibles excepciones para sociedades con activos exteriores; esta mención describe el índice, no cada título individual.
- Figura 2. La visualización procede de las tasas publicadas en la Tabla I de Jorion–Goetzmann, no de un cálculo nuevo sobre un archivo de trabajo. El asterisco identifica una serie empalmada y el signo más una discontinuidad permanente; los periodos nacionales tienen longitudes distintas.
- Jorion–Goetzmann. El 4,32%, el 0,75% y el 4,04% son revalorizaciones reales de precio, sin dividendos, sobre universos y ponderaciones diferentes. La mediana nacional no equivale a una cartera mundial comprable.
- Figura 3. Se muestran el primer mes posterior que alcanza el valor real de entrada y el primero desde el cual la serie permanece por encima hasta el cierre de la muestra en diciembre de 2025. Para 1968-12, el primer cruce de rentabilidad total real llega en 1972-11; el último mes bajo el umbral es 1984-07. «Sostenida» significa sostenida dentro de esta muestra, no para siempre.
- Figura 4 y Anarkulova et al. Las 1.152 ventanas estadounidenses se solapan; describen una muestra histórica y no producen 1.152 experimentos independientes ni una probabilidad futura. El 12,1% y el 1,2% de Anarkulova et al. proceden de su remuestreo, con un universo y método distintos; no son resultados de una cartera mundial.
- Figura 5: CAPE. Las 1.392 ventanas mensuales estadounidenses de 1900–2015 se solapan y no son observaciones independientes. Se agrupan en quintiles por CAPE al inicio; el resultado es la rentabilidad total real anualizada de los diez años siguientes. En esta muestra, la correlación entre CAPE inicial y rentabilidad posterior es -0,499 (R² de 24,9%). El CAPE de diciembre de 2025 (39,58) es una referencia fechada, no una predicción. Campbell y Shiller estudian esta relación de valoración y rendimientos posteriores.
Fuentes
- UBS Global Investment Returns Yearbook 2026 — Public summary
- UBS Global Investment Returns Yearbook 2024 — Public summary
- Jorion y Goetzmann, “Global Stock Markets in the Twentieth Century”
- Anarkulova, Cederburg y O’Doherty, “Stocks for the Long Run? Evidence from a Broad Sample of Developed Markets”
- Datos históricos y CAPE de Robert J. Shiller
- Campbell y Shiller, “Valuation Ratios and the Long-Run Stock Market Outlook”
- CNA, reedición de los memorandos de Abraham Wald
- Historia institucional de la Bolsa de Shanghái
Seguir pensando
Una cifra necesita contexto
Las fuentes originales están enlazadas en el texto y al final. Las cinco figuras reconstruyen las preguntas que importan: qué se mide, qué países entran en la muestra, cuándo se recupera el valor y cuánto pesa la valoración inicial.
Volver a Investigación