
Nota de investigación · Estudio de eventos
Anthropic prepara su salida a bolsa. ¿Entrar en la oferta, comprar al debut o esperar?
La posible IPO de ANT plantea tres momentos de entrada y ninguna respuesta automática. Airbnb, ARM y UBER muestran por qué importa el precio al que empiezas; 16 grandes IPO ponen los titulares en contexto.
Ante la posible salida de Anthropic
Si Anthropic (ANT) sale a bolsa, el entusiasmo vendrá antes que los resultados. ¿Qué harías con el titular del primer día?
La empresa ha iniciado el proceso de colocación y propone un rango de 70 a 78 dólares, pero aún no hay precio final de oferta ni primer cierre. Si te interesa ANT, hay al menos tres situaciones distintas: recibir acciones al precio de oferta, comprar cuando ya cotice o esperar a ver cómo evoluciona. La primera exige una adjudicación; las otras tendrán precios que hoy desconocemos.
La historia sirve para poner esas opciones en perspectiva. Airbnb cerró su debut un 112,8 % por encima del precio de oferta. Quien comprase al primer cierre llegaba después de ese salto. Durante las 126 sesiones siguientes —unos seis meses de bolsa—, la acción ganó 3,1 % desde ese cierre; desde la oferta hasta la misma fecha, la ganancia acumulada fue del 119,4 %. Ambas cifras son correctas, pero cuentan experiencias distintas.
Tres situaciones ante ANT
1Oferta, debut o espera: tres decisiones distintas.
El primer salto, al que llamamos pop, va del precio final de oferta al cierre nominal del debut, D0. Conseguir el precio de oferta exige una asignación en la colocación. El segundo recorrido empieza en D0 y sigue la cotización ajustada: es la referencia para preguntar qué pasó después del primer cierre. Comprar exactamente a ese cierre es una convención de medición, no una ejecución garantizada.
Solo participa quien recibe acciones en la colocación. El estudio mide desde ese precio hasta el primer cierre.
Comprar ya en bolsa puede ocurrir a distintos precios. Para comparar episodios, aquí usamos el primer cierre como punto de partida.
Si entras días o meses después, tu precio sería otro. Las medianas de la figura 2 muestran qué pasó desde D0, no el retorno de una compra posterior.
Hoy ANT solo tiene una horquilla propuesta de 70 a 78 dólares. Más adelante veremos por qué ese rango todavía no es el precio final de oferta.
Para quien se pregunta si comprar ANT después de su debut, Airbnb no establece una ley. ARM ofrece un contrapunto: subió un 24,7 % desde la oferta al primer cierre y, después de ese cierre, un 99,7 % hasta +126. En UBER, ambos tramos fueron negativos: −7,6 % y −34,1 %. El pop no entrega por sí solo un pronóstico sobre lo que viene.
Desliza el gráfico para verlo completo →
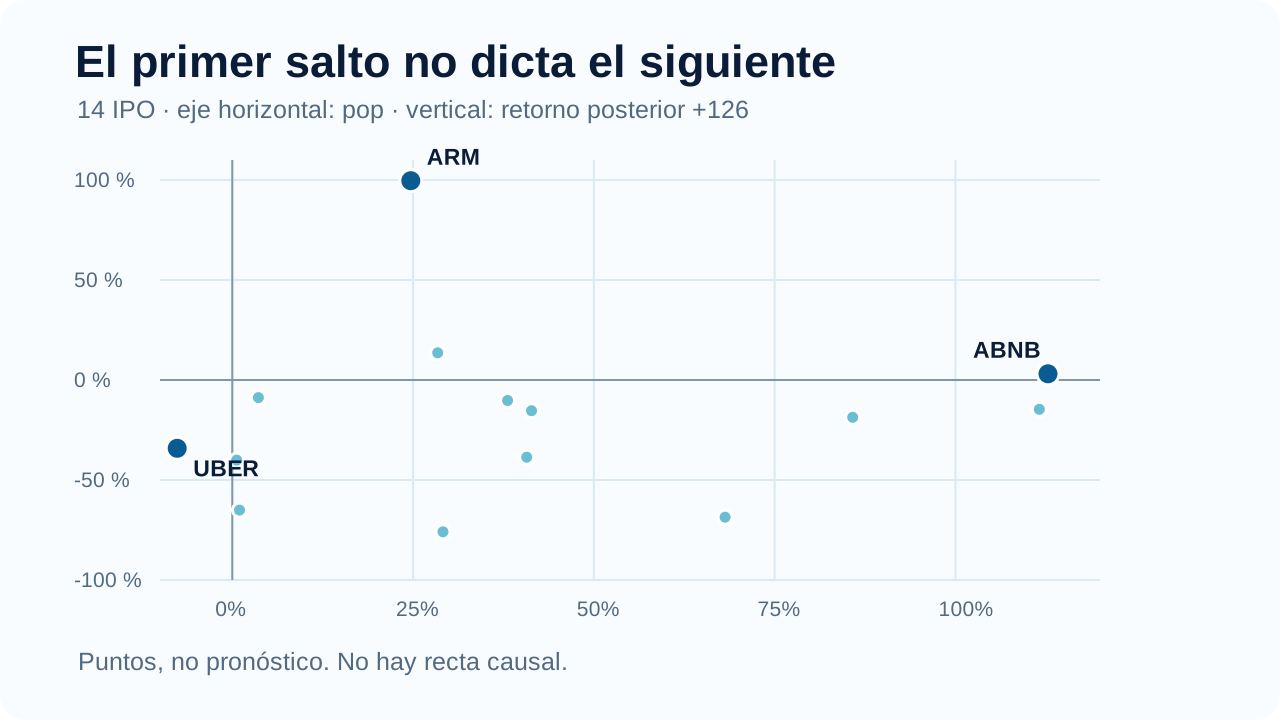
Antes de mirar el resultado
2¿Qué significa aquí «una gran salida a bolsa»?
El estudio no tomó los debuts que más llamaron la atención después de subir o caer. Unió dos listas de candidatos antes de calcular los retornos. De 21 nombres, 16 cumplieron la definición: primera IPO tradicional de una empresa operativa en una bolsa estadounidense y, además, una oferta base de al menos 3.000 millones de dólares o una capitalización al precio de oferta de al menos 50.000 millones.
La diferencia entre 16 y 15 tiene nombre: Kenvue (KVUE). Su historia desde el debut no pudo reconstruirse con los precios diarios de Yahoo obtenidos mediante yfinance, aunque sí consta su oferta. Esa ausencia queda visible. Anthropic tampoco está en esta cohorte histórica: su caso es prospectivo.
Estas dos listas hacen posible una pregunta clara, pero no producen un censo representativo de todas las IPO grandes. Las medianas que siguen describen estos casos. Sirven como contexto de grandes ofertas para la pregunta sobre ANT; no afirmamos que sus negocios, valoraciones o trayectorias vayan a parecerse.
Después del primer cierre
3Si compras al primer cierre, ¿qué pasó después en otros debuts?
Para que el gráfico no cambie de protagonistas en cada punto, la trayectoria principal mantiene los mismos 14 casos desde la sesión +1 hasta la +126. Space Exploration Technologies (SPCX) aún no había llegado a +126 y queda fuera de esta serie fija. Cada marca representa la mediana del retorno posterior desde D0, no la ruta de una acción concreta.
Desliza el gráfico para verlo completo →
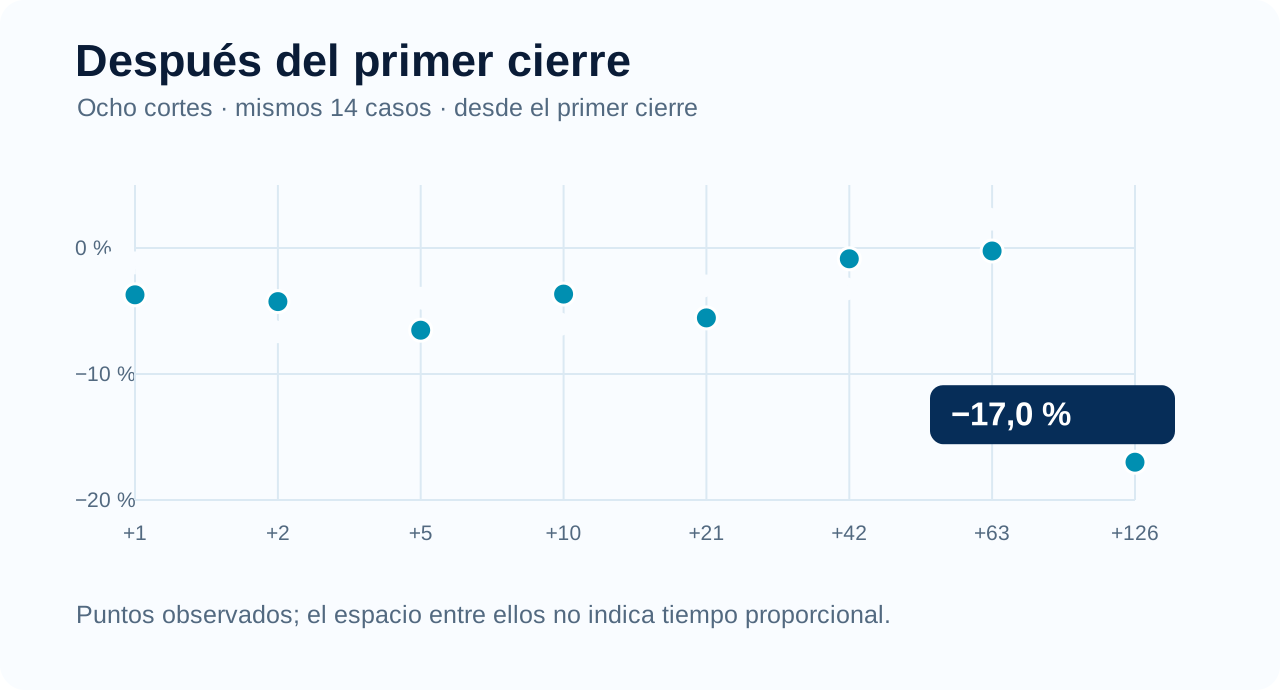
En la sesión +126, la mediana era −17,0 % desde D0 y 11 de los 14 casos estaban por debajo de su primer cierre. La comparación con el mercado puede hacerse para 13: la serie diaria de Kenneth French (Mkt-RF + RF) termina antes de la fecha +126 de Cerebras Systems (CBRS). Entre esos 13 casos con fechas comparables, solo dos acciones superaron al mercado.
El calendario también cuenta
4Nueve horizontes, nueve denominadores visibles.
«Un mes después» suena simple hasta que cada empresa salió en una fecha distinta y algunas aún no han cumplido un año bursátil. El estudio usa sesiones programadas de NYSE o Nasdaq: +1, +2, +5, +10, +21, +42, +63, +126 y +252. Una sesión ausente no se reemplaza por la siguiente ni se convierte en 0 %.
Desliza el gráfico para verlo completo →
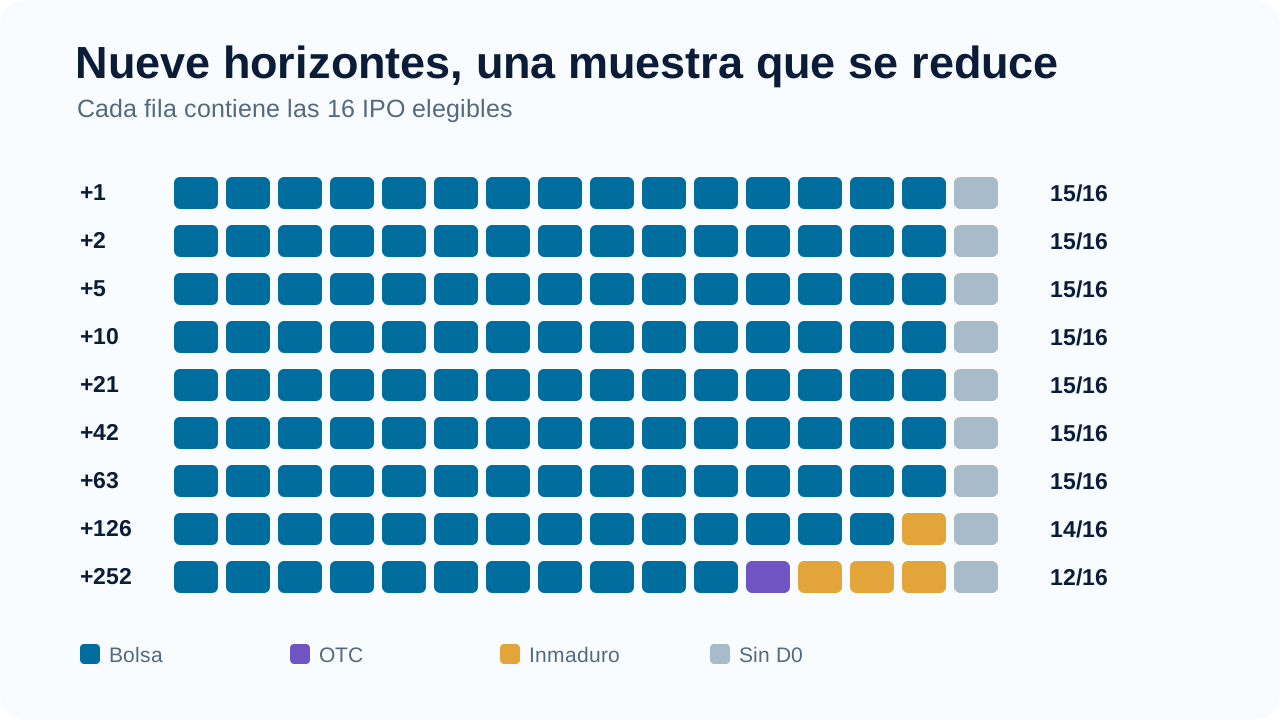
Desliza la tabla para ver las ausencias →
| Sesiones desde D0 | Con precio | Lo que falta |
|---|---|---|
| +1 | 15 de 16 | KVUE, sin D0 |
| +2 | 15 de 16 | KVUE, sin D0 |
| +5 | 15 de 16 | KVUE, sin D0 |
| +10 | 15 de 16 | KVUE, sin D0 |
| +21 | 15 de 16 | KVUE, sin D0 |
| +42 | 15 de 16 | KVUE, sin D0 |
| +63 | 15 de 16 | KVUE, sin D0 |
| +126 | 14 de 16 | SPCX inmaduro; KVUE sin D0 |
| +252 | 12 de 16: 11 bolsa, 1 OTC | CBRS, MDLN y SPCX inmaduros; KVUE sin D0 |
El gráfico de la sección anterior usa 14 casos en todos sus puntos aunque aquí haya 15 precios disponibles hasta +63. Esa disciplina permite leer una trayectoria de medianas con la misma composición. El último horizonte se presenta con sus propios 12 casos.
El precio empieza a moverse antes del estreno
5La horquilla preliminar tampoco es el precio de oferta.
Hay una tercera cifra que suele aparecer en los titulares antes de la salida: el rango indicativo del prospecto. No es una compra ejecutada. En 15 de las 16 IPO elegibles encontramos una primera horquilla numérica anterior al debut y un precio final; Space Exploration Technologies (SPCX) solo tenía un precio esperado, no una horquilla. Para 14 de los 15 casos con horquilla también existe un primer cierre con el que comparar: falta Kenvue. En 13 de esos 14, tanto la revisión desde el punto medio inicial hasta el precio final como el salto del primer día fueron positivos. Uber fue el caso con ambos tramos negativos. Esta coincidencia describe la muestra; no convierte una horquilla en una predicción.
Esto importa especialmente al mirar a Anthropic. Su rango de 70–78 dólares es todavía una propuesta: faltan el precio final y el primer cierre. Con una horquilla no se puede calcular ni el salto del debut ni lo que venga después.
La historia antes de la campana
6La curiosidad se dispara. La acción no recibe un mapa.
Una salida a bolsa no empieza a existir cuando suena la campana. En las semanas previas, la gente busca el nombre de la empresa y visita su página. Medimos esa atención en las mismas 16 IPO, pero con dos termómetros distintos: visitas a Wikipedia y búsquedas en Google Trends. No son compras de acciones.
Para cada empresa, comparamos la media diaria de los 28, 14 y 7 días naturales anteriores al debut con una misma base de 84 días, situada antes de esos 28. Así, al acortar la ventana, el punto de comparación permanece fijo. El día del debut queda fuera.
Wikipediavisitas · 11 de 16 IPO con ratio
En 11 de 11 casos, la media de la última semana supera a la del periodo de 28 días.
Google Trendsíndice de búsquedas · 13 de 16 con señal
La misma pauta aparece en 13 de 13 casos con señal suficiente.
El patrón de atención es llamativo; su cobertura tiene límites. Wikipedia permite el cálculo en 11 de 16 IPO: Alibaba, General Motors, Meta y Visa debutaron antes del inicio de su serie por artículo; Kenvue no tenía un título acreditado al empezar la base. Trends tiene 13 de 16; ARM, Snowflake y Visa no superan el umbral mínimo de señal. Un dato ausente no equivale a cero, y los índices de Trends solo son comparables dentro de cada consulta.
¿Y Anthropic? En un corte móvil terminado el 14 de noviembre de 2026, su última semana registró un 27,3 % más de visitas a Wikipedia y un 89,7 % más en el índice de Trends que sus respectivas medias base del 26 de julio al 17 de octubre. Son porcentajes de cambio equivalentes a ratios de 1,27× y 1,90×; no comparamos los niveles de ambas fuentes. Es atención actual, aún sin fecha de debut que permita alinear estas ventanas con las IPO históricas. Tampoco es un retorno de ANT.
La próxima pregunta
7¿Qué sabemos de ANT antes de decidir nada?
La tentación es colocar ANT al final de la curva y preguntar si repetirá el destino de alguna gran IPO anterior. No hay base para dibujar ese punto. Su prospecto preliminar ante la SEC propone 825 millones de acciones clase A, un rango indicativo de 70 a 78 dólares y solicita el símbolo ANT en Nasdaq. Anthropic anunció el roadshow el 10 de noviembre de 2026. Eso describe una operación propuesta, no un debut observado.
ANT · Caso prospectivo
La casilla que debemos dejar vacía
Para medir el pop hará falta el precio final de oferta y un primer cierre confirmado. Para medir lo que ocurra después, harán falta las sesiones posteriores. Ninguno de esos retornos se ha observado todavía.
Cuando exista un debut verificable, las dos preguntas ya están formuladas: ¿cuánto separó la oferta del primer cierre?, y ¿qué ocurrió después de ese cierre? La historia de 16 IPO no responde de antemano por ANT.
Qué nos llevamos
8La historia ayuda a preguntar mejor. ANT tendrá su propio recorrido.
El salto del primer día puede ser enorme y el recorrido posterior modesto, como en Airbnb. También puede venir seguido de una subida fuerte, como en ARM, o de una caída adicional, como en UBER. El estudio no convierte ninguna de esas historias en regla. Sí obliga a escribir la unidad completa del resultado: desde la oferta o desde el primer cierre, con horizonte y denominador.
El precio de oferta no estaba disponible para cualquiera; el cierre D0 tampoco garantiza una compra exacta. Los precios ajustados de Yahoo Finance tienen sus propias convenciones. KVUE falta, DIDIY pasa a OTC en +252 y los casos recientes todavía no tienen un año de sesiones. El primer día merece un titular. Para entender qué ocurrió después, hay que empezar en el primer cierre.
Para mirar debajo del capó
9Cómo medimos recorridos y atención sin confundirlos.
El precio de oferta y el tamaño de cada operación salen de los prospectos presentados ante la SEC. Los cierres diarios proceden de Yahoo Finance mediante yfinance; los calendarios siguen sesiones programadas de NYSE o Nasdaq. La referencia de mercado compone los factores diarios de Kenneth French en las mismas fechas, cuando están disponibles. Los precios ajustados incorporan splits y dividendos según la política de Yahoo.
Las dos fórmulas y sus límites
Salto del debut: cierre nominal D0 / precio final de oferta − 1. Retorno posterior: cierre ajustado D+h / cierre ajustado D0 − 1. Desde la oferta hasta D+h se encadenan ambos tramos: (1 + salto) × (1 + posterior) − 1. El cierre histórico de Visa exigió reconstruir la unidad anterior a su split 4:1; Kenvue no tiene historia D0 recuperada; DiDi cotiza OTC como DIDIY a +252. La selección de 21 candidatos se fijó antes de leer los retornos y no es un censo de todas las grandes IPO.
La atención usa visitas diarias de Wikimedia y el índice de Google Trends. Cada ratio divide la media de una ventana reciente entre la media de la base anterior común. Las ventanas son anidadas; Trends normaliza cada consulta a su propia escala y sus ceros pueden ser señal censurada. Ninguna de las dos fuentes mide órdenes, adjudicaciones ni demanda inversora.