
Investigación Qinvia · Estructura de mercado y comportamiento
Cada ciclo cripto necesita a alguien que se perdió el anterior
Los antiguos compradores se quemaron. Los nuevos encontraron la IA.
Bitcoin puede convertirse en un activo mejor mientras cripto se convierte en una máquina especulativa más débil. La diferencia importa: una cotización fuerte no garantiza una fiesta amplia, y una fiesta amplia era precisamente lo que alimentaba buena parte de las oportunidades que antes parecían naturales en este mercado.
“Un gráfico de precio puede recuperarse antes que las ganas de una persona de volver a ser el último comprador.”
1Cada ciclo necesita memoria nueva
Hay una escena que se repite en los mercados. Alguien llega tarde a una fiesta, oye que todos han ganado dinero y decide que la clave consistía en haber llegado antes. La próxima vez llegará antes. La próxima vez descubre que «antes» era hace tres meses, dos memes y una cena familiar.
Cripto convirtió esa escena en un género propio. Tuvo cohetes dibujados en gráficos, capturas de pantalla con demasiados ceros y amigos que hablaban de una moneda como si hubieran encontrado un atajo geográfico. También tuvo pérdidas. Y las pérdidas, a diferencia de los memes, suelen conservar mejor la fecha.
Quien compró cuando la conversación era inevitable y vendió cuando se volvió incómoda mira ahora los nuevos titulares con una prudencia que no aparece en un gráfico de velas. Puede seguir creyendo que la tecnología importa y, al mismo tiempo, haber dejado de creer que cada subida obliga a actuar. Una curva registra precios; no registra el gesto de quien cierra la aplicación y decide pensárselo dos veces.
La pregunta de este artículo no es si Bitcoin puede subir. Puede, ha subido, y ahora cuenta con puertas de entrada que se parecen mucho más a la inversión convencional que a aprender las costumbres de una subcultura. La pregunta es más incómoda y, para Qinvia, más interesante: ¿puede Bitcoin mejorar como activo mientras el resto de cripto pierde parte de la amplitud, la reflexividad y el desorden explotable que definieron ciclos anteriores?
Los datos disponibles justifican empezar por la memoria. La encuesta nacional del Urban Institute, realizada en enero de 2026, encontró que el 9% de los adultos estadounidenses era propietario actual de cripto y el 8% era antiguo propietario. Entre estos últimos, el 32% citó haber perdido dinero, y la volatilidad y la seguridad aparecieron ambas en el 28% de las respuestas sobre por qué dejaron de invertir. Cuando se mira solo a quienes habían tratado cripto como inversión de largo plazo, los antiguos propietarios reportaron más a menudo un resultado peor de lo esperado y un efecto financiero negativo que los actuales.
Eso no convierte a cada antiguo propietario en una cicatriz andante. Sí dibuja una huella. Una persona que perdió dinero puede regresar; una persona que no perdió puede marcharse; un mercado puede recuperar precio sin recuperar la misma disposición a participar. Precio y confianza llevan relojes distintos.
La Fed de Filadelfia ofrece una imagen especialmente reveladora de esos dos relojes. En sus olas observadas, la propiedad medida descendió de 17,1% en octubre de 2023 a 14,7% en julio de 2024, mientras Bitcoin recuperaba máximos. La intención declarada de comprar se había animado antes: en abril de 2024, 13,4% de quienes no poseían cripto decía que probablemente compraría, frente a 4,0% en octubre de 2022. La puerta de la curiosidad se abrió antes que la de la propiedad.
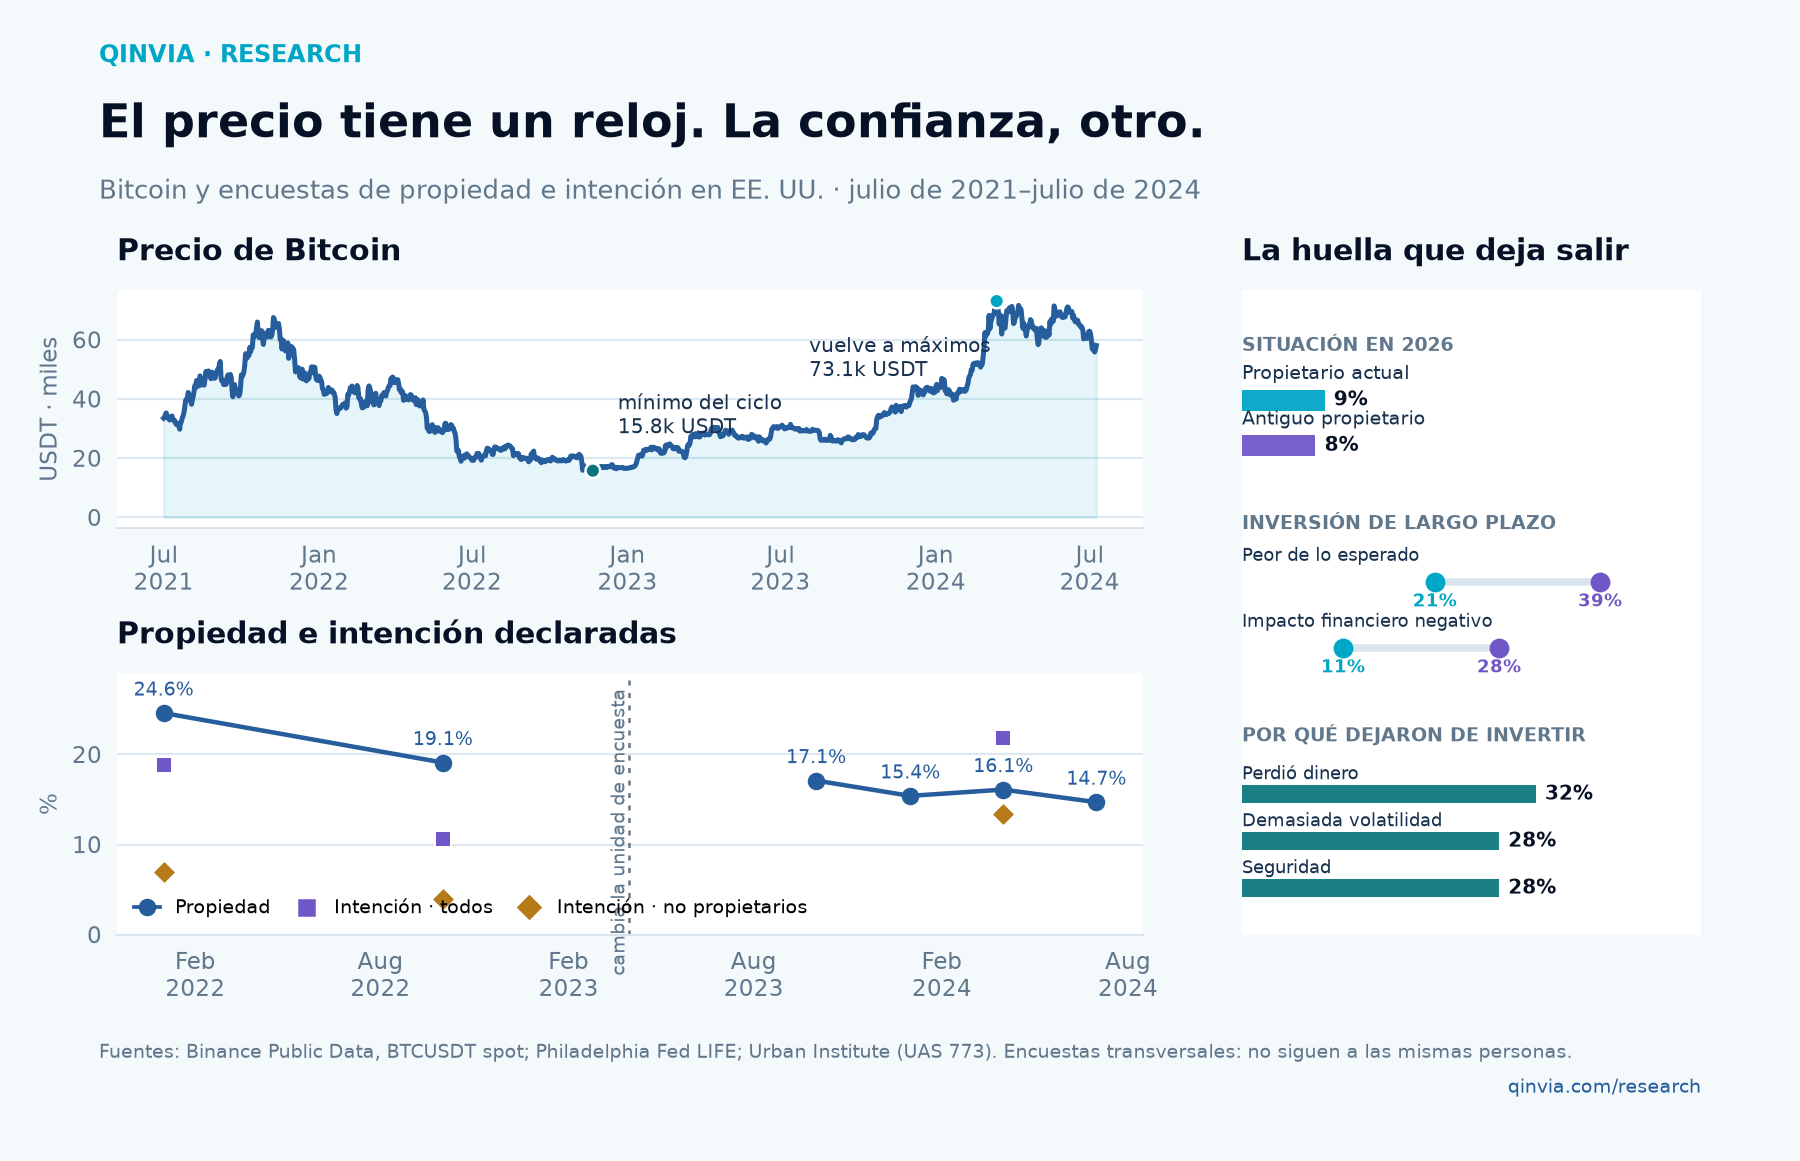
Figura 1. El precio tiene un reloj. La confianza, otro. Bitcoin junto a propiedad actual, propiedad anterior e intención de compra; un panel breve recoge por qué los antiguos propietarios dejaron de invertir.
Lectura: una recuperación de precio y una recuperación de participación son objetos distintos.
Fuente: Philadelphia Fed LIFE; Urban Institute, 2026.
Límite: las encuestas muestran cortes de población, no persiguen a la misma persona a través del tiempo.
El BIS añade una mecánica reconocible para cualquiera que haya visto una burbuja desde dentro: las descargas de aplicaciones de exchanges crecían después de subidas de Bitcoin, y su simulación estima que entre 73% y 81% de quienes entraron así probablemente perdió en la inversión inicial. Es una imagen de entrada y resultado probable, no un extracto bancario de cada cuenta. Aun así, ayuda a entender por qué el recuerdo de una caída puede ser un ingrediente de mercado, no solo una anécdota de sobremesa.
Cripto no solo hizo perder dinero. Quemó inversores.
Esa distinción importa para el siguiente comprador. Un gráfico ofrece a todos el mismo pasado en una línea limpia. Un participante carga con un pasado hecho del precio de entrada, el tamaño de la posición, la fecha de una factura, una caída del exchange y la pequeña humillación de explicar una pérdida a alguien que ya consideraba extraña toda la idea. Los mercados agregan imperfectamente esos calendarios privados, pero los agregan.
La memoria no mata los ciclos. Los hace más caros de repetir. Para que una fiesta vuelva a tener el mismo volumen necesita gente que no recuerde dónde estaba la salida de emergencia, o gente que crea que esta vez el edificio es distinto.
2Bitcoin triunfó; el ciclo se estrechó
Hay una manera muy cómoda de hablar de cripto: mirar Bitcoin, ver una subida y declarar que el ciclo ha vuelto. Es una forma de análisis parecida a escuchar al cantante principal afinado y concluir que toda la banda está tocando bien.
Bitcoin puede llenar el estadio. La cuestión es qué ocurre detrás del escenario.
En los ciclos clásicos, el relato se expandía. Bitcoin atraía atención; Ether respondía; después llegaban activos más pequeños, plataformas, protocolos y promesas con nombres que parecían elegidos en una tormenta de ideas a las tres de la mañana. La expansión no era necesariamente saludable. Pero era amplia: aumentaba la dispersión entre activos, aparecían ganadores y perdedores de forma menos sincronizada, y la variedad creaba terreno para estrategias sistemáticas.
Un ciclo estrecho tiene otra coreografía. Bitcoin puede ser fuerte, pero el relevo puede no llegar con la misma energía. Menos activos superan a Bitcoin. Las cotizaciones pueden moverse más juntas. La atención se concentra. La experiencia de «todo sube» se convierte en una experiencia de «algo sube muy bien».
Esta vez no hace falta quedarse en la impresión. Qinvia reconstruyó dos relojes comparables: 540 días desde los halvings de 2020 y 2024, con los activos elegidos usando únicamente la información que existía al comienzo de cada carrera. Elegir hoy los ganadores de ayer sería como repartir los dorsales después de ver la meta.
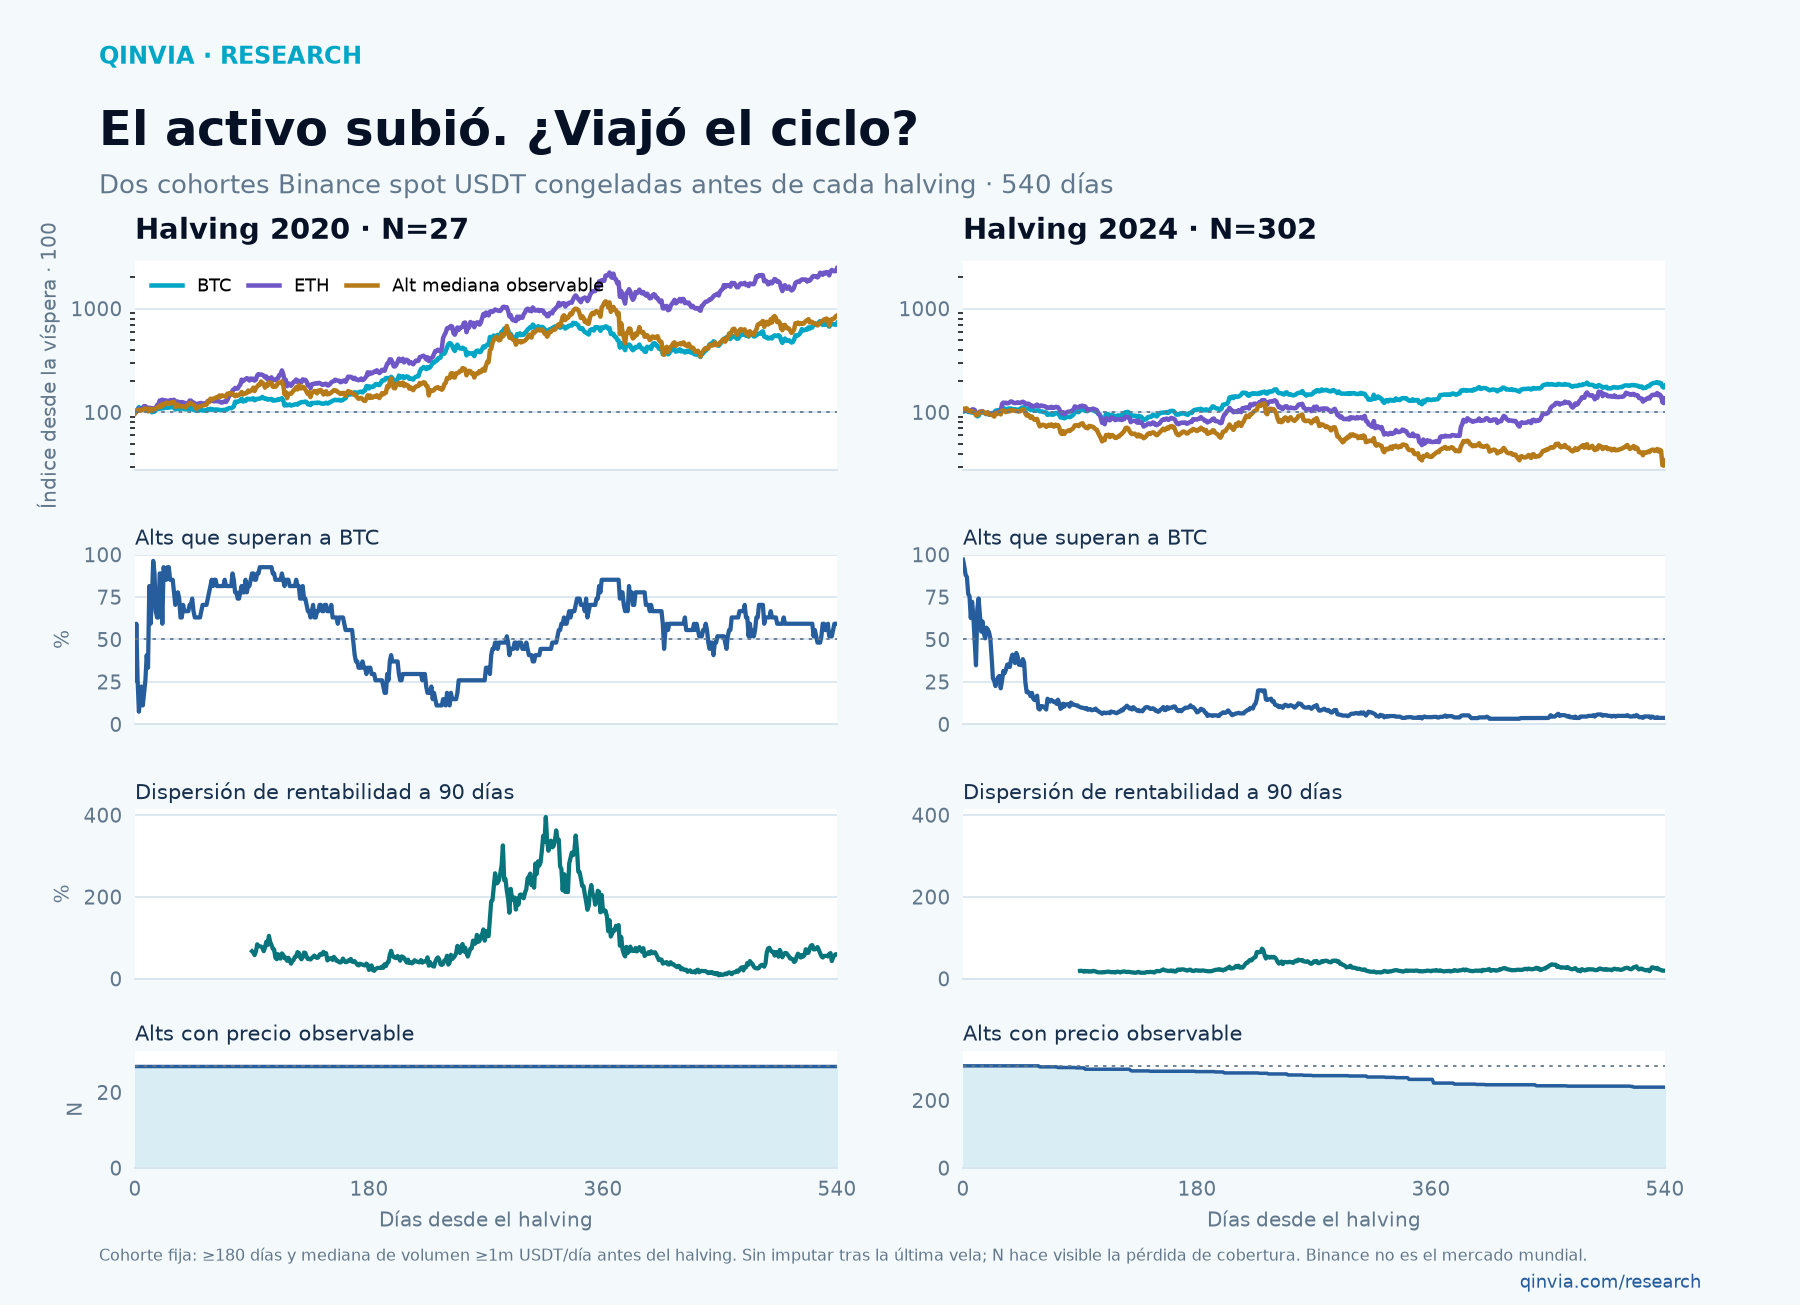
Figura 2. El activo subió. ¿Viajó el ciclo? Reloj de ciclo comparable: rentabilidad de BTC, rentabilidad mediana de alts, amplitud que supera a BTC, dispersión y número de activos elegibles.
Lectura: una gran rentabilidad de Bitcoin y un ciclo amplio son objetos diferentes.
Fuente: Binance Public Data; cohortes spot USDT congeladas antes de cada halving, 540 días.
Límite: es Binance spot, no el mercado global. La cohorte absoluta y la comparación por rango se congelan antes de cada halving; los activos sin vela final se conservan como cobertura perdida y no reciben una rentabilidad inventada.
Bitcoin triunfó. El ciclo falló.
Esta distinción vale más que una discusión semántica. Amplitud significa cuántos activos participan en un movimiento. Dispersión significa cuánto difieren entre sí sus rentabilidades. Concentración pregunta cuánto pesa un número pequeño de nombres. Cada una responde a una pregunta distinta. Juntarlas en una palabra —«altseason»— puede ser entretenido, pero deja al lector sin saber qué observar cuando el espectáculo cambia.
La propia forma de medir obliga a mirar debajo del capó. Un universo cripto se mueve: nacen activos, desaparecen, se deslistan, cambian de liquidez y a veces regresan con un logo nuevo y una explicación antigua. La cohorte se congeló antes de cada halving con un mínimo de 180 días de historia y un millón de USDT de volumen diario mediano; las stablecoins y productos apalancados quedaron fuera. En 2020 entraron 27 alts. En 2024, 302. A 540 días, el 59,3% de las alts de 2020 superaba a Bitcoin, frente al 3,8% de las 239 que aún tenían cotización observable en 2024. La trayectoria completa aparece en la Figura 2: la diferencia no depende de escoger una única fecha favorable.
Había, sin embargo, una comparación más justa que hacer. Qinvia repitió la prueba con las 27 alts más líquidas de cada ciclo, ordenadas únicamente por el volumen mediano de los 180 días anteriores al halving. La brecha siguió abierta: 85,2% frente a 12,5% a 365 días; 51,9% frente a 12,5% a 450; 59,3% frente a 16,7% a 540; y 42,3% frente a 12,5% a 630. Si cada activo desaparecido se cuenta de forma conservadora como no ganador, el 16,7% de 2024 baja al 14,8% en el día 540. Es un límite prudente, no una pérdida observada. El universo más amplio exageraba el contraste; no lo creaba.
3El instinto especulativo encontró más de una pantalla
Si la generación anterior de curiosos financieros aprendió tres siglas —BTC, ETH y quizá una cuarta que prefirió olvidar—, la siguiente encontró una pantalla iluminada llamada IA. La diferencia no es que la inteligencia artificial tenga una historia de crecimiento exponencial. Cripto también tuvo una. La diferencia es que mucha gente puede tocar IA durante su jornada laboral antes de haber decidido si quiere invertir en ella.
Un modelo resume una reunión, escribe una línea de código, traduce un correo o responde una pregunta incómoda antes de que alguien termine de explicar qué es una blockchain. Eso da a la historia de IA un ancla cotidiana. No demuestra que sea barata, ni que sea mejor inversión, ni que haya robado compradores a cripto. Pero sí crea una competencia de relatos: dos promesas de futuro intentando ocupar el mismo rato libre, la misma curiosidad tecnológica y, a veces, el mismo presupuesto de riesgo.
El artículo no necesita fingir que puede leer la mente de ese presupuesto. Puede observar atención. Google Trends permite comparar, en una sola consulta y con los mismos parámetros, los términos Bitcoin, ChatGPT y artificial intelligence. Wikimedia ofrece un contraste separado mediante páginas vistas mensuales de esos artículos en Wikipedia inglesa. Una búsqueda y una visita de página no son una orden de compra. Son, en el mejor sentido, huellas de interés.
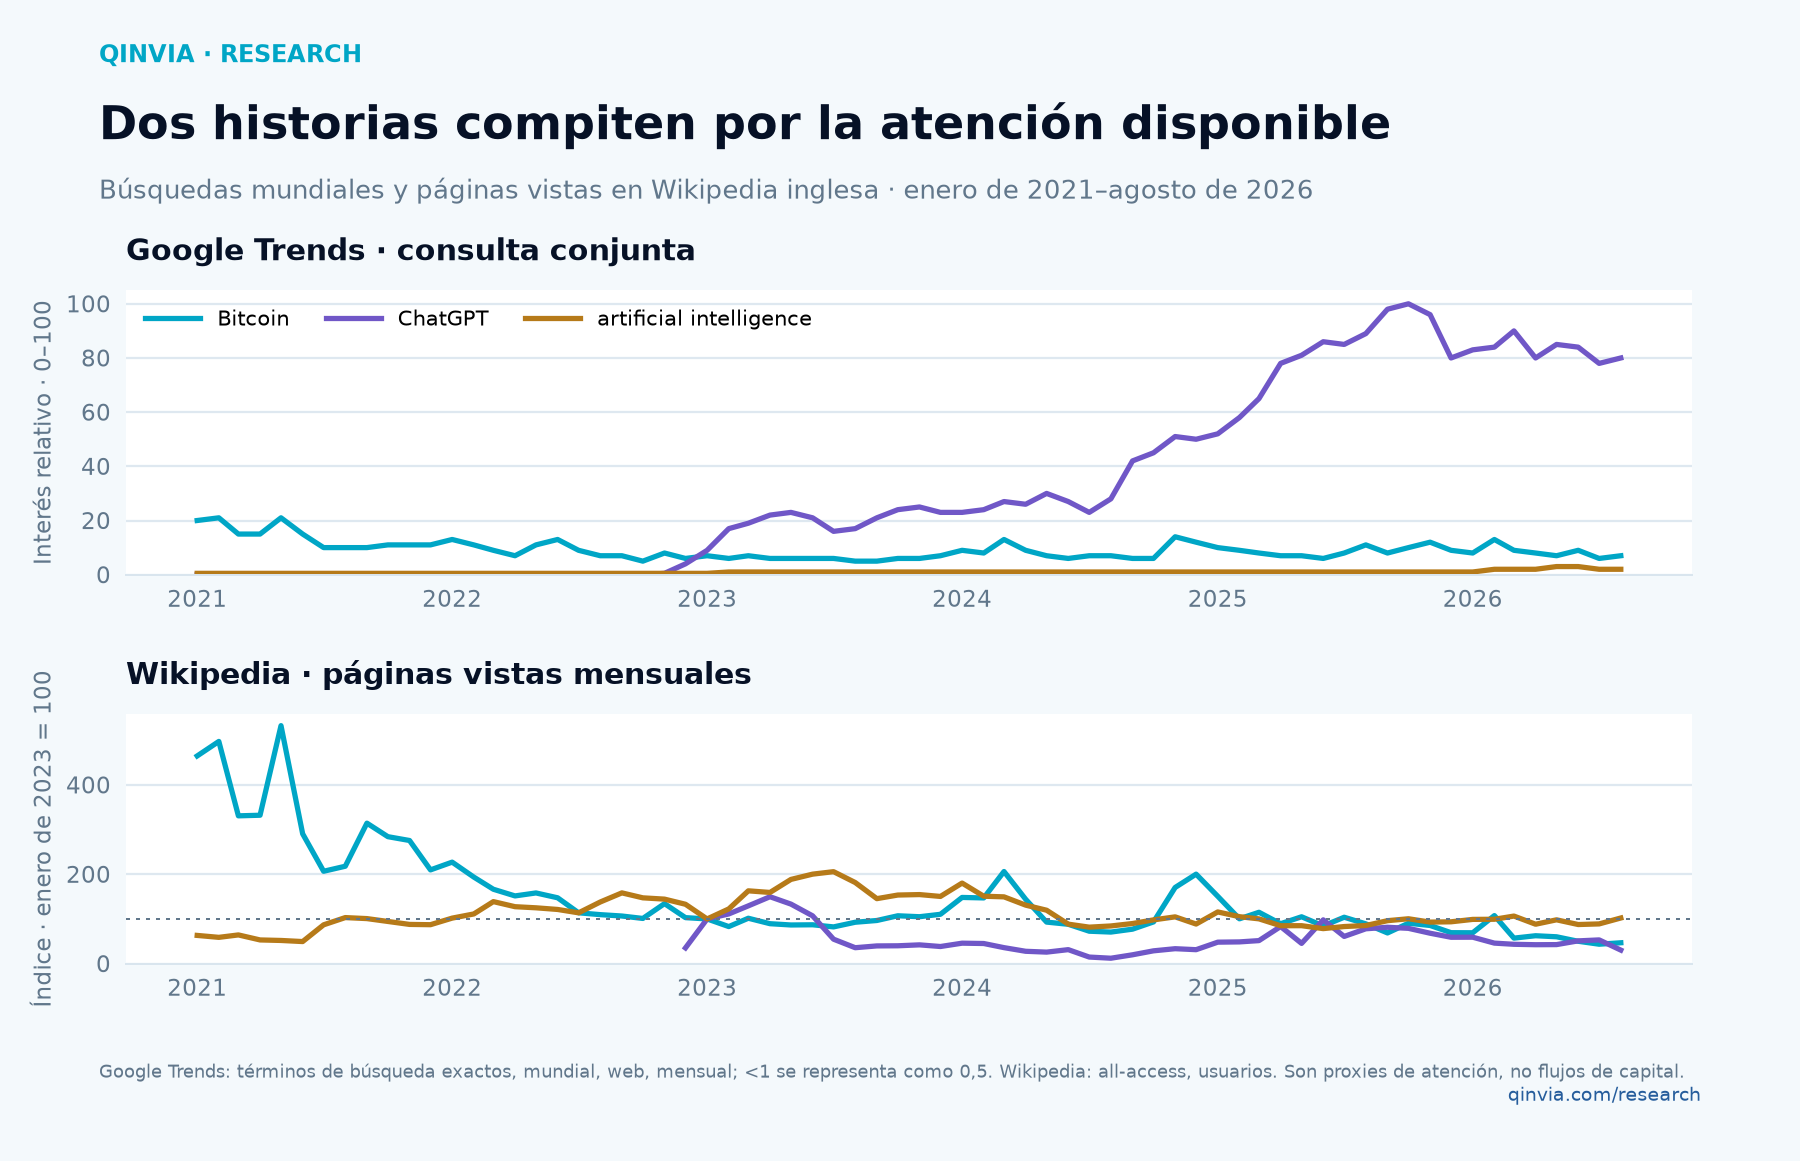
Figura 3. Dos historias compitiendo por la atención sobrante. Múltiplos pequeños de Google Trends y páginas vistas de Wikipedia para Bitcoin, ChatGPT y artificial intelligence.
Lectura: las métricas de atención pueden divergir sin demostrar que el mismo dinero se movió.
Fuente: Google Trends; Wikimedia Pageviews API.
Límite: esto es un mapa de atención, no un rastreador de personas ni de capital.
La diferencia visible es concreta. En la consulta conjunta de Google Trends, ChatGPT marcaba 80 puntos en agosto de 2026 y Bitcoin, 7. Ese mismo mes, la Wikipedia inglesa registró 1,62 millones de visitas para ChatGPT, 355.079 para inteligencia artificial y 81.965 para Bitcoin. No son flujos de inversión y no identifican a las mismas personas. Sí muestran que la historia tecnológica capaz de absorber curiosidad ya no tiene una sola pantalla.
El instinto especulativo no desapareció. Cambió de dirección.
También existe una tentación de comparar inversión privada en IA y capital riesgo cripto como si fueran dos barras de la misma factura. Stanford HAI reporta 285,9 mil millones de dólares de inversión privada estadounidense en IA en 2025; Galaxy Research reportó más de 20 mil millones para cripto/blockchain ese año. Son cifras grandes, interesantes y construidas sobre coberturas, geografías y taxonomías distintas. Merecen contexto, no un signo de división improvisado.
La idea relevante no es que IA haya sustituido a cripto. Es que el mercado de las historias tecnológicas tiene más de una puerta, y cada puerta puede atraer un tipo de participante distinto. Eso vuelve todavía más importante medir la estructura de cripto por sí misma, en lugar de explicarla con una frase que suena demasiado bien para ser comprobable.
4La nueva puerta de entrada a Bitcoin
Durante años, comprar Bitcoin pedía una pequeña ceremonia de iniciación: elegir un exchange, comprender una custodia, aprender vocabulario, encontrar una contraseña que sonaba a hechizo y explicar a un familiar por qué «no está en el banco» no significaba necesariamente «no existe».
La aprobación de productos cotizados que compran Bitcoin al contado en Estados Unidos abrió otra puerta. Una participación de ETF cabe en una cuenta de inversión, junto a fondos, acciones y la promesa de que uno leerá el folleto más tarde. El vehículo no convierte Bitcoin en una acción. Pero cambia el trayecto por el que una parte de la demanda puede llegar a él.
Ese cambio merece atención porque los carriles de entrada cambian el ritmo de un mercado. iShares publica las tenencias y las acciones en circulación de IBIT; la CFTC separa las posiciones en futuros CME por tipo de participante; Coinbase informó en su carta de Q4 2025 de 215.000 millones de dólares de volumen al contado institucional y 56.000 millones de volumen de particulares en su propia plataforma. Son ventanas sobre vehículos y lugares concretos. Juntas describen infraestructura, no una especie nueva llamada «el inversor institucional».
DOS PUERTAS, UN ACTIVO
La puerta cambió.
Antes
Ahora
Figura 4. La puerta cambió. Diagrama desde el acceso directo mediante exchanges hacia un entorno donde conviven ETF, futuros y bróker, anclado en la aprobación regulatoria, las tenencias publicadas y las categorías de la CFTC.
Lectura: el envoltorio cambia el acceso; no revela la identidad ni la paciencia de cada propietario.
Fuente: SEC; iShares/IBIT; CFTC Traders in Financial Futures.
Límite: una acción de ETF puede terminar en manos minoristas, asesores o instituciones.
La nueva puerta puede suavizar fricciones. Puede permitir que algunos compradores entren con reglas de cartera diferentes. Puede hacer que una parte del capital mire Bitcoin como exposición asignable y no como billete de entrada a una comunidad. El envoltorio no nos dice quién posee el activo, pero cambia el tipo de cartera en la que Bitcoin puede entrar. También puede convivir perfectamente con el antiguo mercado de exchanges, con apalancamiento, con liquidaciones y con todas las formas de entusiasmo que nunca solicitaron permiso a un regulador.
Por eso «institucionalización» es una palabra que exige comas. Significa infraestructura observable, vehículos regulados y participantes funcionales en mercados concretos. No significa que todos los propietarios sean pacientes, que el mercado haya dejado de tener riesgo ni que los ETF hayan explicado por sí solos una posible falta de amplitud en las altcoins. La historia interesante no es que Wall Street haya llegado a cripto. Es que el edificio tiene más puertas, y cada puerta puede cambiar quién entra, cómo entra y qué se ve desde dentro.
En este punto, el comprador ya no tiene que memorizar una semilla ni comprobar tres veces una dirección de retirada para obtener exposición. Puede encontrar Bitcoin en la misma pantalla donde revisa un fondo indexado. Esa comodidad cambia la experiencia de acceso. Todavía no responde a la pregunta decisiva: qué hace el dinero una vez que ha entrado, cuánto tiempo se queda y si despierta al resto del mercado.
5Cuando el testigo deja de circular
Los ciclos cripto anteriores a menudo parecían una carrera de relevos. Bitcoin arrancaba. Ether tomaba el testigo. Después el movimiento se extendía a una multitud de activos que competían por ser el próximo tema de conversación, la próxima narrativa y, de vez en cuando, el próximo problema de soporte técnico.
La imagen del relevo es útil porque sugiere una prueba visible. Si el movimiento se propaga, deberían aparecer huellas: más activos participando, más diferencias entre sus rentabilidades, rotaciones entre grandes y pequeños, cambios en financiación y bases, quizá también actividad distribuida entre cadenas. Si el testigo deja de circular, el ciclo puede concentrarse en el corredor principal.
El reloj anterior permite ver el relevo sin recurrir a una flecha bonita. En 2020, Bitcoin llegó al día 540 multiplicando por 7,25 su precio inicial y Ether por 24,47; la alt mediana observable había multiplicado por 8,58. El testigo corrió. En 2024, Bitcoin llegó a 1,80 veces el punto de partida, Ether a 1,36 y la alt mediana observable a 0,35. Había más corredores en la foto inicial, pero casi ninguno acompañó al líder hasta la meta.
EL RELEVO
El relevo perdió corredores.
El traspaso solo existe si amplitud y dispersión lo confirman; la flecha no decide el resultado.
Figura 5. El relevo perdió corredores. Mapa conceptual del trayecto BTC → ETH → mercado más amplio; la comparación cuantitativa de 2020 y 2024 está en la Figura 2.
Lectura: el ciclo de 2020 propagó la subida por la cohorte; el de 2024 llegó al día 540 mucho más concentrado en Bitcoin.
Fuente: Binance Public Data; misma cohorte congelada y mismo reloj de la Figura 2.
Límite: describe dos cohortes spot USDT de Binance; no representa todo el mercado cripto ni demuestra qué causó la diferencia.
“Los ciclos anteriores parecían un relevo. Un ciclo estrecho puede ser un corredor dando vueltas de victoria.”
La pregunta importa porque el relevo era parte de la economía de la especulación. Convertía una subida de Bitcoin en una cadena de nuevas apuestas. Producía amplitud, liquidez y una cantidad generosa de desacuerdos. También producía malas decisiones, por supuesto. Un mercado no se vuelve admirable porque ofrezca más maneras de equivocarse. Pero para una práctica cuantitativa, ese desorden puede crear señales, primas, ineficiencias de ejecución y diferencias de precio que merecen ser estudiadas.
Un relevo más corto no equivale a un mercado muerto. Puede ser un mercado selectivo. Puede ser una fase. Puede estar esperando una nueva narrativa. El trabajo de investigación no consiste en poner una lápida sobre la altseason. Consiste en comprobar si las huellas del relevo son hoy más débiles, más concentradas o simplemente distintas.
6Dónde desaparece primero la ventaja
Cripto popularizó una confusión: precio, oportunidad y ventaja no son la misma cosa.
El precio pregunta si Bitcoin subió. La oportunidad pregunta si había diferencias aprovechables entre activos, suficiente movimiento, una prima que compensara el riesgo y liquidez para pasar de la idea a la operación. La ventaja hace una pregunta menos romántica: después de costes, errores, liquidaciones y malas semanas, ¿una regla fija ganó algo que no fuera simplemente comprar Bitcoin y esperar?
Un mercado puede llenar titulares y dejar poco para una estrategia. También puede calmarse y conservar oportunidades: seguir una tendencia, capturar una prima o ejecutar mejor. La volatilidad por sí sola es ruido. La dispersión solo dice que hay diferencias, no que se puedan operar. Y una prima atractiva puede desaparecer al sumar horquilla, garantías, deslizamiento y riesgo de plataforma. El mercado, por desgracia, sabe hacer cuentas.
Los estudios anteriores dan motivos para hacer la pregunta. Liu, Tsyvinski y Wu encontraron patrones comunes y seguimiento de tendencia en muestras previas; Makarov y Schoar observaron diferencias de precio entre mercados que se ampliaban cuando Bitcoin subía. Son antecedentes, no una promesa para 2026.
Aquí aparece la pregunta más propia de Qinvia. El gráfico anterior confirma que la amplitud y la dispersión se comprimieron en esta comparación. No confirma que una estrategia concreta dejara de funcionar ni que todas las primas desaparecieran. Para saberlo hay que atravesar tres puertas: dirección, diferenciación y captura neta. Y la última siempre presenta la factura.
La pregunta no es si Bitcoin puede subir más. Es si cripto todavía produce la misma cantidad de desorden explotable.
LA PRUEBA
El conjunto de oportunidades no es el gráfico de precio.
Solo hay ventaja si unas reglas fijadas de antemano sobreviven a costes y a datos nuevos.
Figura 6. El conjunto de oportunidades no es el gráfico de precio. Tres filtros separan una subida visible de una ventaja realmente operable.
Lectura: amplitud y dispersión se han estrechado en la muestra; convertir eso en una conclusión sobre estrategias exige reglas congeladas, costes y datos nuevos.
Fuente: marco de investigación Qinvia; evidencia descriptiva de las Figuras 2 y 5.
Límite: este artículo no atribuye una rentabilidad neta a estrategias de momentum, carry o arbitraje.
La ventaja puede desaparecer cuando la historia deja de tener varios protagonistas, pero la relación no es automática. Si muchos activos hacen lo mismo, si las primas conocidas se estrechan y si operar cuesta más que la señal, el mercado puede seguir lleno de emoción y vacío de ventaja. Eso es lo que Qinvia quiere mirar: no si «todo maduró», sino si queda algo después de pagar la factura y comprobarlo con datos nuevos.
7La prueba que Qinvia haría de verdad
Una buena historia gana el derecho a convertirse en una prueba. No puede saltarse la prueba.
El diseño evita unas cuantas trampas seductoras. No elige el mínimo de un ciclo después de ver la curva. No reconstruye 2017 solo con monedas que siguen vivas. No llama estrategia a vender en corto un token que nadie podía prestar. Ni confunde una prima bruta de financiación con dinero en el suelo.
La prueba pública usa un reloj UTC común. La figura alinea los primeros 540 días posteriores a los halvings de 2020 y 2024, y la comprobación de robustez prolonga la lectura hasta el día 630. Un halving es una fecha de calendario, no un botón mágico. Para entrar, un activo necesita 180 días de historia y un volumen diario mediano previo de al menos un millón de USDT. Las stablecoins, los activos envueltos y los tokens apalancados quedan fuera. Los activos que desaparecen siguen en la película hasta su última observación. Sería extraño hablar de memoria de mercado borrando a quienes no llegaron a los créditos.
Después se fijan las reglas: seguir tendencias en plazos definidos, comparar la fuerza relativa entre activos, captar la prima entre contado y perpetuos y arbitrar entre contado y futuros con vencimiento. Cada regla paga sus facturas: comisiones, horquilla, deslizamiento, préstamo, financiación, renovación de contratos, transferencias, garantías y margen de seguridad ante una liquidación. Si una estrategia se ve bien solo antes de pagar esas facturas, quizá no era una estrategia; era una maqueta.
Lo importante llega al final. Con información disponible entonces se describe el mercado: amplitud, dispersión, correlación, volatilidad, primas y coste. Después se pregunta si ese retrato anticipa beneficios netos en la siguiente ventana, más allá de la exposición a Bitcoin, y se compara con reglas mucho más simples. Si solo anticipa más riesgo, habrá descrito riesgo. Si sobrevive a costes y a datos no usados para diseñarla, empezará a describir oportunidad.
“Una buena historia merece convertirse en una prueba. No merece saltarse la prueba.”
8¿Qué demostraría que estamos equivocados?
La forma más saludable de querer una tesis es preparar su salida de emergencia.
La historia de una cripto más estrecha y de un Bitcoin con nuevas vías de acceso cambiaría de forma si apareciera una nueva cohorte amplia de minoristas; si la mayoría del universo recuperara amplitud y superara a Bitcoin; si dispersión, financiación, apalancamiento y bases regresaran a niveles comparables con ciclos anteriores; o si la demanda de ETF se comportara de manera claramente reflexiva junto con el mercado de exchanges. También cambiaría si una batería de estrategias congeladas no mostrara deterioro en la ventaja neta, o encontrara una nueva en otra zona del mercado.
La cicatriz puede curarse. Las generaciones llegan. Los mercados son extraordinariamente buenos encontrando personas que no han visto la película y ofreciéndoles una reedición con mejor interfaz.
Algunos antiguos compradores volverán y otros no. Unos encontrarán Bitcoin en una cuenta de inversión convencional y dejarán intacta la curiosidad que antes los llevó a las altcoins. Otros esperarán una historia tecnológica diferente. No necesitamos inventar sus decisiones: basta con recordar que un mercado está hecho de muchas elecciones así, tomadas con recuerdos distintos y bajo reglas de acceso que cambian.
Esa posibilidad no debilita el artículo; lo hace útil. La tesis no es que Bitcoin dejó de ser interesante ni que cripto dejó de producir oportunidades. Es que conviene distinguir un activo que madura de una máquina especulativa que se repite. A veces viajan juntos. A veces uno aprende a llevar traje mientras el otro pierde parte de su antigua coreografía.
Los mercados no necesitan morir para dejar de pagar. A veces, simplemente crecen. Y cuando crecen, la pregunta deja de ser cuánto subió la moneda principal. La pregunta pasa a ser dónde queda el siguiente error repetible, quién todavía lo comete y cuánto cuesta llegar antes que el resto.
Nota de método
El artículo distingue hechos, aproximaciones e hipótesis. F1 recoge señales agregadas, no biografías individuales; F3 mide atención, no dinero ni identidad; y F4 muestra vías de acceso, no quién termina poseyendo cada activo. F2 y F5 reconstruyen cohortes históricas congeladas de Binance spot USDT y no todo el mercado. La comparación principal usa un umbral absoluto de liquidez; la comprobación homogénea selecciona las 27 alts con mayor volumen mediano en los 180 días previos a cada halving y repite la lectura a 365, 450, 540 y 630 días. El límite conservador trata cada ausencia como no-superación sin fingir que conoce su rentabilidad. F6 separa la evidencia descriptiva de una futura prueba de estrategias con costes y datos nuevos.
Bibliografía y fuentes
- Urban Institute, Crypto Assets and Financial Well-Being (2026)
- Federal Reserve Bank of Philadelphia, Do Price Changes Affect Crypto Ownership?
- BIS Working Paper 1049 y BIS Bulletin 69
- Binance Public Data
- Google Trends documentation; Wikimedia Pageviews API
- Stanford HAI, AI Index 2026: Economy; Galaxy Research, Crypto and Blockchain Venture Capital — Q4 2025
- SEC statement on spot Bitcoin ETP approval; iShares Bitcoin Trust; CFTC Traders in Financial Futures
- Coinbase, carta a accionistas Q4 2025 presentada ante la SEC
- Liu, Tsyvinski y Wu, Common Risk Factors in Cryptocurrency; Makarov y Schoar, Trading and Arbitrage in Cryptocurrency Markets
La pregunta abierta
¿Cuánto desorden explotable queda?
El precio de Bitcoin no responde por sí solo. Las fuentes, reglas de universo y límites de cada figura quedan enlazados en el artículo para que la hipótesis pueda discutirse, ampliarse o refutarse.
Volver a Investigación