Cuaderno de investigación · Medición del rendimiento
Más allá de Sharpe
TRACE, TRACE Lite y Coherence Ratio: tres lentes experimentales para describir trayectoria, drawdown y concentración más allá de los ratios tradicionales.
Resumen ejecutivo
Este trabajo no busca coronar un ratio universal. Presenta tres lentes experimentales y descriptivas para una pregunta concreta: ¿cómo distinguir dos estrategias con rentabilidad similar pero experiencias económicas radicalmente distintas? Las fórmulas se publican con sus fortalezas, sus casos límite y su código; no se presentan como estimadores validados de rentabilidad futura.
Tres lentes experimentales
Lecturas complementarias —no un ranking universal— sobre la misma serie de PnLs.
Integra regularidad, drawdown y concentración direccional; requiere sensibilidad y lectura de componentes.
Resume la distancia media a una recta; no sustituye una medida de riesgo.
Mide dirección y breadth de magnitudes; no observa el orden.
1Rentabilidad, riesgo y calidad de trayectoria
Una cifra de rentabilidad responde cuánto se ganó o perdió. No explica si el resultado fue estable, si dependió de una sesión, si exigió soportar un drawdown prolongado o si una secuencia aparentemente limpia ocultó cancelación continua entre ganancias y pérdidas.
Las métricas siguientes son descriptores de una muestra histórica. Para selección de estrategias deben acompañarse de costes, capacidad, colas, dependencia, incertidumbre estadística y validación fuera de muestra.
2Qué aportan los referentes conocidos
| Medida | Pregunta principal | Fortaleza | Punto ciego relevante |
|---|---|---|---|
| Sharpe | ¿Cuánto retorno diferencial se obtiene por unidad de volatilidad? | Estándar, comparable y conectado con asignación bajo supuestos mean–variance | Trata variación alcista y bajista de forma simétrica; no observa orden ni concentración |
| Sortino | ¿Cuánto retorno se obtiene por unidad de desviación bajo un objetivo? | Centra el riesgo en resultados adversos | Depende del MAR y puede ser inestable con pocas observaciones negativas |
| Calmar | ¿Cuánto CAGR se obtiene por unidad de máximo drawdown? | Muy intuitivo para estrategias con pérdidas de capital | Una única observación extrema domina; ignora duración y el resto del recorrido |
| Martin | ¿Cuánto CAGR se obtiene por unidad de Ulcer Index? | Incorpora profundidad y duración de todos los drawdowns | Puede crecer sin límite cuando UI se acerca a cero; no mide concentración del beneficio |
| Omega | ¿Cuál es la masa de ganancias frente a pérdidas respecto a un umbral? | Incorpora la distribución completa respecto al umbral | Depende del umbral y no observa el orden temporal |
| K-ratio | ¿Es significativa la pendiente de los retornos acumulados? | Antecedente directo para evaluar regularidad de una curva | Depende de la especificación de tendencia, frecuencia y longitud de muestra |
Ninguna carencia invalida estas medidas. Cada ratio comprime una pregunta distinta. El error aparece cuando se usa una respuesta parcial como definición universal de “calidad”.
3Del CWR a una lectura multidimensional de la trayectoria
CWR —Consistency-Weighted Return— fue un primer intento de responder una pregunta que los ratios distributivos no resuelven por sí solos: si dos estrategias ganan lo mismo, ¿cómo premiamos la que llega de una forma más consistente? Su intuición consiste en multiplicar rentabilidad por el ajuste de la trayectoria acumulada a una tendencia lineal.
3.1Intuición y construcción
R²₀ se obtiene ajustando el PnL aritmético acumulado contra el tiempo mediante una recta forzada por el origen. Un recorrido cercano a esa recta conserva una proporción mayor del retorno; uno irregular recibe un descuento. La propuesta tiene dos virtudes importantes: es fácil de comunicar y sitúa la forma de la equity en el centro del análisis.
3.2Por qué no basta como medida general de calidad
La revisión no invalida la pregunta original; identifica dónde una única regresión comprime fenómenos económicamente distintos:
- Acumulación y ajuste aparente. Las series acumuladas son persistentes por construcción; un R² elevado puede reflejar integración y no una fuente estable de alpha.
- Recta forzada por el origen. El resultado depende del nivel inicial, el horizonte y el momento en que se genera el beneficio. Ganar pronto y ganar tarde pueden recibir lecturas muy diferentes sin cambiar el PnL total.
- Riesgos no identificados. Máximo drawdown, duración bajo agua y concentración en pocas sesiones no aparecen como componentes observables; quedan mezclados, si aparecen, dentro del ajuste lineal.
- Dominio negativo. Multiplicar una pérdida por un factor entre cero y uno la acerca a cero. Eso puede hacer que una estrategia que pierde mucho parezca menos mala precisamente cuando su trayectoria es peor.
- Frecuencia y longitud de muestra. Cambiar de datos diarios a mensuales modifica la geometría de la regresión y, por tanto, la lectura de consistencia.
3.3Papel del CWR en este trabajo
CWR se mantiene como referencia histórica y punto de partida conceptual, no como enemigo a batir. TRACE conserva la ambición multidimensional, TRACE Lite reformula la regularidad mediante una distancia geométrica y Coherence Ratio separa dirección y concentración con una expresión cerrada. La evolución principal consiste en hacer visibles los componentes y definir de forma coherente qué ocurre cuando el resultado es negativo.
4Tres lentes experimentales
4.1TRACE
TRACE significa Trajectory, Risk, Alignment and Concentration Efficiency. El nombre refleja sus tres bloques: regularidad de la trayectoria, riesgo de drawdown y alineación/concentración de las contribuciones. Sea R = CAGR y:
P_R: cercanía a la trayectoria log-lineal, regularizada por variabilidad.U = 1/(1+UI/u₀): factor de drawdown basado en Ulcer Index.Cdir: distribución de las contribuciones alineadas con el signo del resultado.
La rama negativa es distinta porque multiplicar una pérdida por un factor inferior a uno la acercaría a cero y premiaría una trayectoria peor. Los valores por defecto del estudio son γ=δ=λ=η=1 y u₀=10%; deben declararse y someterse a sensibilidad.
Estatus y límite. TRACE es un composite heurístico, no un ratio derivado de una teoría estadística. P_R, U y Cdir pueden solaparse; P_R depende de una normalización en la que más variabilidad también amplía el denominador, y Cdir evalúa solo las contribuciones alineadas, no el total de periodos disponibles. Por eso el score debe acompañarse siempre de sus componentes y utilizarse como diagnóstico secundario, no como función objetivo única.
4.2TRACE Lite
Si xₜ = log(Eₜ) y aₜ es la recta entre inicio y final:
Es comunicable y no necesita calibración, pero una curva acumulada visualmente recta puede ocultar retornos que se cancelan continuamente. Además, al promediar la distancia a lo largo de toda la muestra, un crash muy breve puede quedar diluido y coexistir con un LQ elevado. TRACE Lite es una baseline geométrica, no una medida suficiente de drawdown, concentración o riesgo de cola.
4.3Coherence Factor y Coherence Ratio
Para log-retornos ℓₜ:
Esta forma equivale a D × J: eficiencia direccional D=|Σℓₜ|/Σ|ℓₜ| por Jain aplicado a las magnitudes J=(Σ|ℓₜ|)²/(NΣℓₜ²). CF=1 exige movimientos iguales en una dirección; un solo impulso produce CF=1/N; la cancelación lleva CF hacia cero. N·J=1/Σwₜ², con wₜ=|ℓₜ|/Σ|ℓₜ|, coincide algebraicamente con un effective number o inverse-Herfindahl. En la línea académica usamos el nombre más preciso Direction–Breadth Factor (DBF); aquí conservamos Coherence Factor por continuidad editorial.
CF es adimensional; Coherence Ratio conserva unidades de rentabilidad. Pese al nombre público, Coherence Ratio es matemáticamente un score firmado, no un ratio estadístico ni una rentabilidad realizable. La rama negativa usa la elección normativa η=1 y puede producir valores inferiores a −100%. La lectura primaria más transparente es el par (CAGR, CF); el score sirve como resumen secundario.
CF es invariante al orden: no distingue cuándo ocurrieron los retornos. J combina periodos inactivos y desigualdad de magnitudes, de modo que no separa por sí solo sparsity, colas y concentración. También cambia con el zero-padding y la frecuencia, y puede penalizar alpha legítimamente esporádico.
5Diseño experimental
El estudio utiliza dos laboratorios sintéticos:
- Mismo resultado: 16 curvas terminan en 1,25 tras 504 sesiones. El CAGR es idéntico; solo cambian geometría, volatilidad, concentración, autocorrelación y orden.
- Dominio firmado: 11 curvas de un año abarcan +25%, cero y pérdidas hasta −90%, incluyendo trayectorias suaves, volátiles y concentradas en un crash o salto.
Las curvas no pretenden imitar una estrategia concreta. Son tests unitarios económicos que hacen visible una propiedad dominante, pero no constituyen un diseño factorial, una estimación causal ni una validación empírica. Para igualar el destino, el ajuste terminal modifica la deriva de cada serie; los resultados deben leerse como una galería diagnóstica controlada.
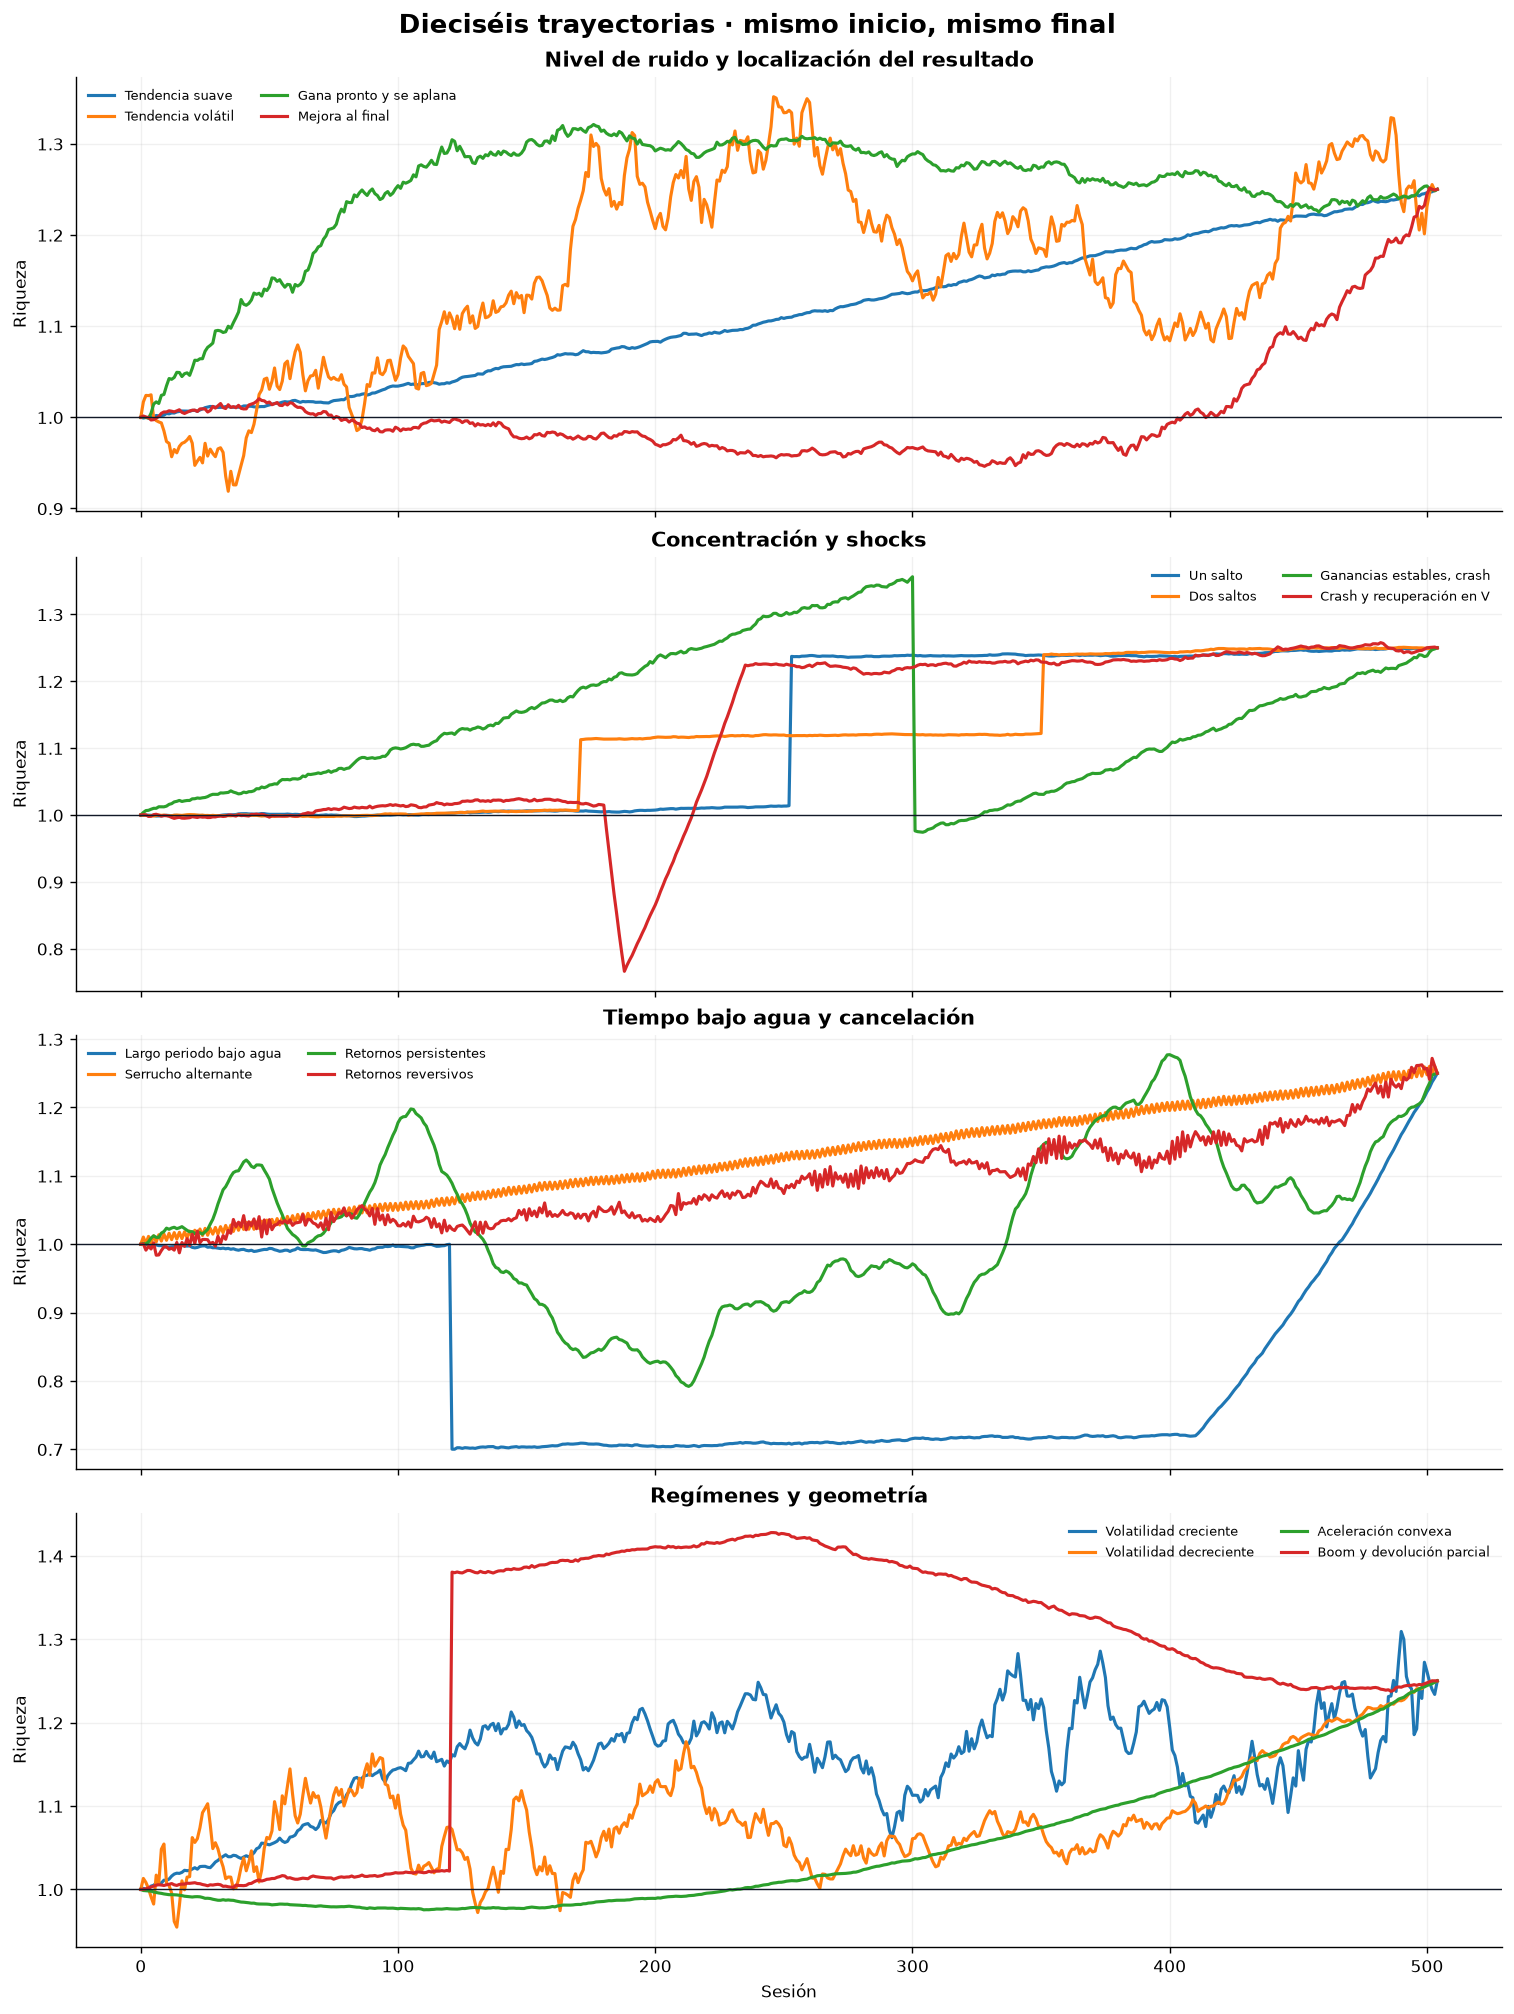
| CAGR | Max drawdown | Ulcer Index | R2 origin | P_R | U | Cdir | Q_TRACE | LQ | CF | |
|---|---|---|---|---|---|---|---|---|---|---|
| Tendencia suave | 11.80% | 0.28% | 0.06% | 0.997 | 0.968 | 0.994 | 0.994 | 0.957 | 0.974 | 0.435 |
| Tendencia volátil | 11.80% | 19.90% | 9.12% | 0.837 | 0.811 | 0.523 | 0.989 | 0.419 | 0.837 | 0.030 |
| Gana pronto y se aplana | 11.80% | 7.27% | 3.31% | 0.797 | 0.646 | 0.751 | 0.985 | 0.478 | 0.610 | 0.110 |
| Mejora al final | 11.80% | 7.27% | 3.93% | 0.071 | 0.646 | 0.718 | 0.985 | 0.457 | 0.610 | 0.110 |
| Un salto | 11.80% | 0.45% | 0.14% | 0.862 | 0.838 | 0.986 | 0.292 | 0.242 | 0.778 | 0.004 |
| Dos saltos | 11.80% | 0.33% | 0.10% | 0.944 | 0.888 | 0.990 | 0.646 | 0.568 | 0.875 | 0.007 |
| Ganancias estables, crash | 11.80% | 28.17% | 12.25% | 0.775 | 0.805 | 0.449 | 0.994 | 0.360 | 0.753 | 0.004 |
| Crash y recuperación en V | 11.80% | 25.20% | 4.08% | 0.798 | 0.772 | 0.710 | 0.986 | 0.541 | 0.895 | 0.034 |
| Largo periodo bajo agua | 11.80% | 30.07% | 22.64% | 0.392 | 0.534 | 0.306 | 0.992 | 0.162 | 0.452 | 0.004 |
| Serrucho alternante | 11.80% | 1.02% | 0.65% | 0.997 | 0.972 | 0.939 | 1.000 | 0.912 | 0.968 | 0.045 |
| Retornos persistentes | 11.80% | 33.89% | 17.04% | 0.129 | 0.640 | 0.370 | 0.991 | 0.235 | 0.759 | 0.063 |
| Retornos reversivos | 11.80% | 4.49% | 1.69% | 0.977 | 0.914 | 0.856 | 0.990 | 0.774 | 0.894 | 0.032 |
| Volatilidad creciente | 11.80% | 16.36% | 6.33% | 0.857 | 0.836 | 0.612 | 0.982 | 0.503 | 0.798 | 0.030 |
| Volatilidad decreciente | 11.80% | 16.36% | 8.06% | 0.835 | 0.836 | 0.554 | 0.982 | 0.455 | 0.798 | 0.030 |
| Aceleración convexa | 11.80% | 2.45% | 1.17% | 0.697 | 0.750 | 0.895 | 0.995 | 0.668 | 0.725 | 0.500 |
| Boom y devolución parcial | 11.80% | 13.33% | 6.32% | 0.787 | 0.700 | 0.613 | 0.332 | 0.142 | 0.654 | 0.003 |
6Resultados comparados
Los valores absolutos de ratios diferentes no son directamente comparables. El mapa utiliza percentiles dentro de cada columna: muestra qué curvas favorece cada definición, no declara que un 0,8 de una métrica equivalga a un 0,8 de otra.
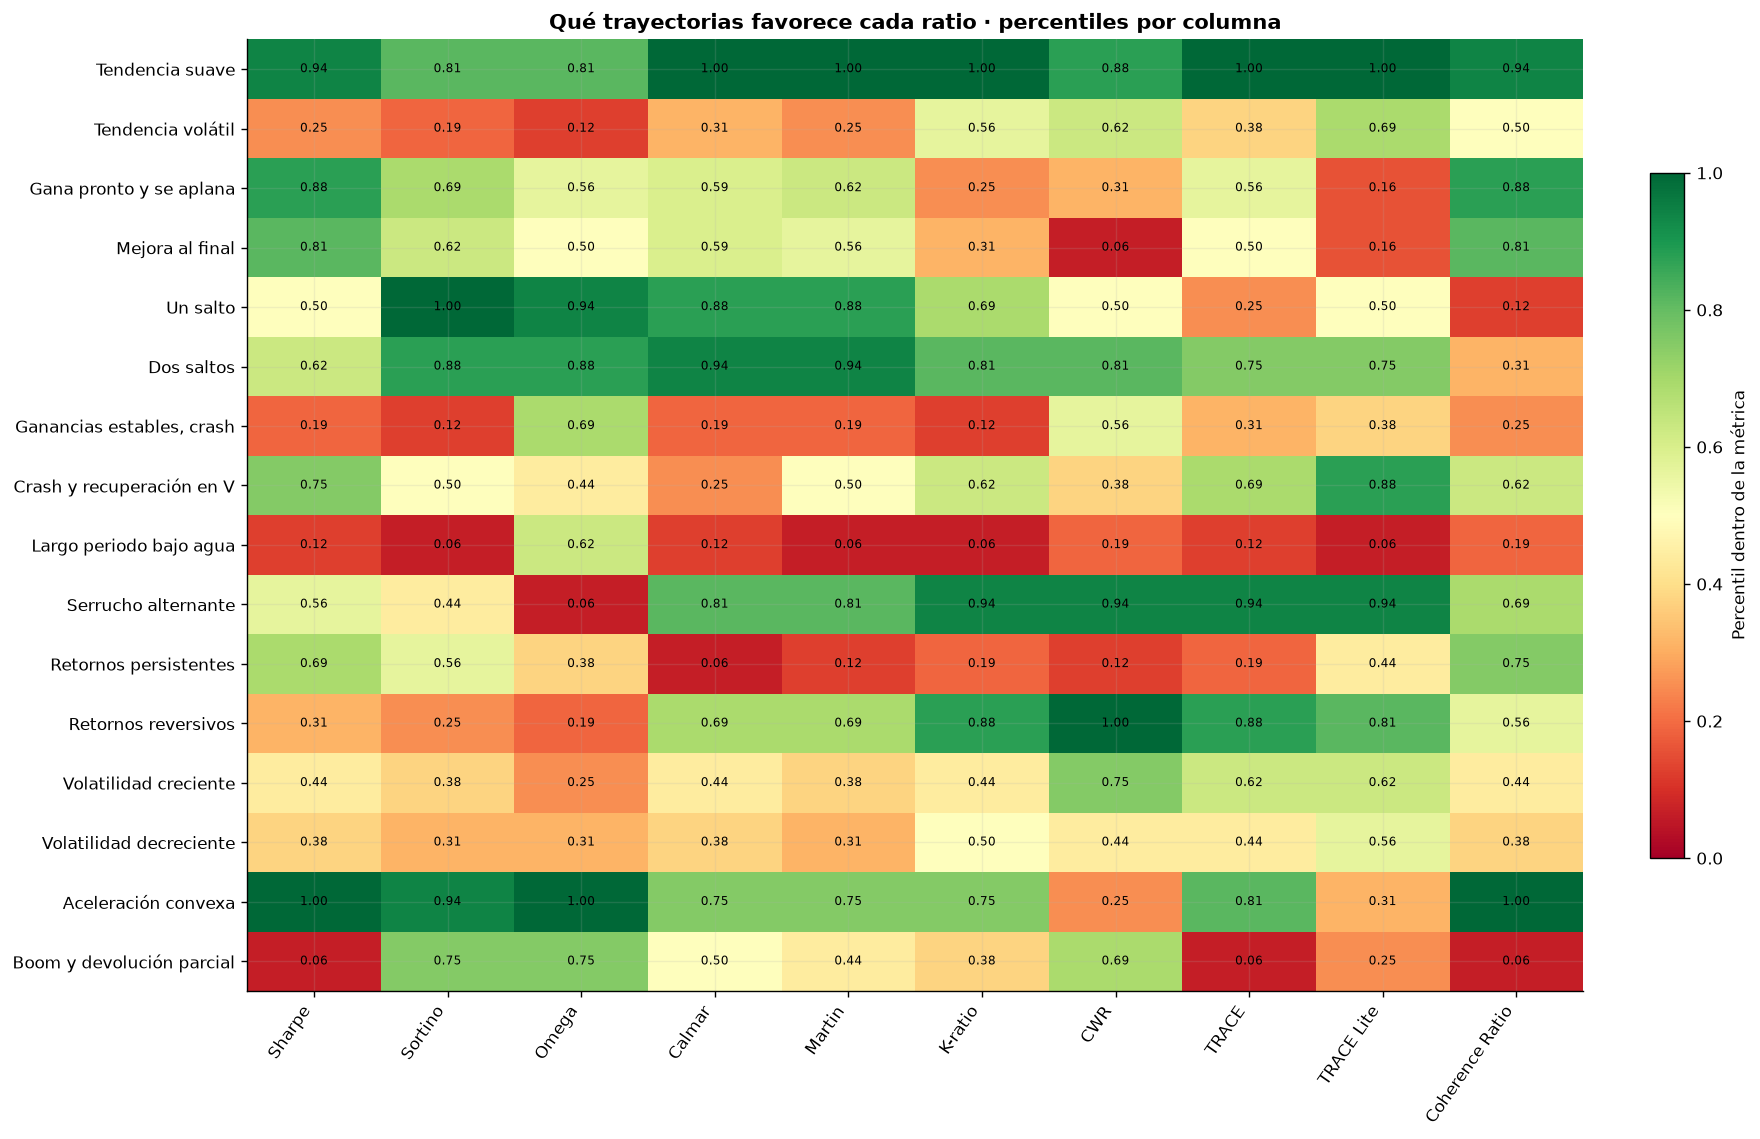
| CAGR | TRACE | TRACE Lite | CF | Coherence Ratio | CWR | Sharpe | Calmar | Martin | K-ratio | |
|---|---|---|---|---|---|---|---|---|---|---|
| Tendencia suave | 0.118 | 0.113 | 0.115 | 0.435 | 0.051 | 0.111 | 10.096 | 42.443 | 195.943 | 13.082 |
| Serrucho alternante | 0.118 | 0.108 | 0.114 | 0.045 | 0.005 | 0.123 | 0.800 | 11.570 | 18.084 | 8.315 |
| Retornos reversivos | 0.118 | 0.091 | 0.106 | 0.032 | 0.004 | 0.124 | 0.727 | 2.627 | 6.998 | 2.342 |
| Aceleración convexa | 0.118 | 0.079 | 0.086 | 0.500 | 0.059 | 0.078 | 12.113 | 4.817 | 10.076 | 1.560 |
| Dos saltos | 0.118 | 0.067 | 0.103 | 0.007 | 0.001 | 0.110 | 1.112 | 36.058 | 119.862 | 2.160 |
| Crash y recuperación en V | 0.118 | 0.064 | 0.106 | 0.034 | 0.004 | 0.092 | 1.340 | 0.468 | 2.895 | 0.941 |
| Volatilidad creciente | 0.118 | 0.059 | 0.094 | 0.030 | 0.004 | 0.108 | 0.739 | 0.721 | 1.864 | 0.484 |
| Gana pronto y se aplana | 0.118 | 0.056 | 0.072 | 0.110 | 0.013 | 0.090 | 2.408 | 1.623 | 3.563 | 0.332 |
| Mejora al final | 0.118 | 0.054 | 0.072 | 0.110 | 0.013 | 0.008 | 2.408 | 1.623 | 3.002 | 0.338 |
| Volatilidad decreciente | 0.118 | 0.054 | 0.094 | 0.030 | 0.004 | 0.105 | 0.739 | 0.721 | 1.465 | 0.486 |
| Tendencia volátil | 0.118 | 0.049 | 0.099 | 0.030 | 0.004 | 0.108 | 0.700 | 0.593 | 1.294 | 0.544 |
| Ganancias estables, crash | 0.118 | 0.042 | 0.089 | 0.004 | 0.001 | 0.106 | 0.680 | 0.419 | 0.963 | 0.192 |
| Un salto | 0.118 | 0.029 | 0.092 | 0.004 | 0.000 | 0.105 | 0.784 | 26.485 | 85.699 | 1.318 |
| Retornos persistentes | 0.118 | 0.028 | 0.090 | 0.063 | 0.007 | 0.015 | 1.288 | 0.348 | 0.693 | 0.252 |
| Largo periodo bajo agua | 0.118 | 0.019 | 0.053 | 0.004 | 0.000 | 0.055 | 0.651 | 0.393 | 0.521 | -0.082 |
| Boom y devolución parcial | 0.118 | 0.017 | 0.077 | 0.003 | 0.000 | 0.108 | 0.550 | 0.885 | 1.868 | 0.406 |
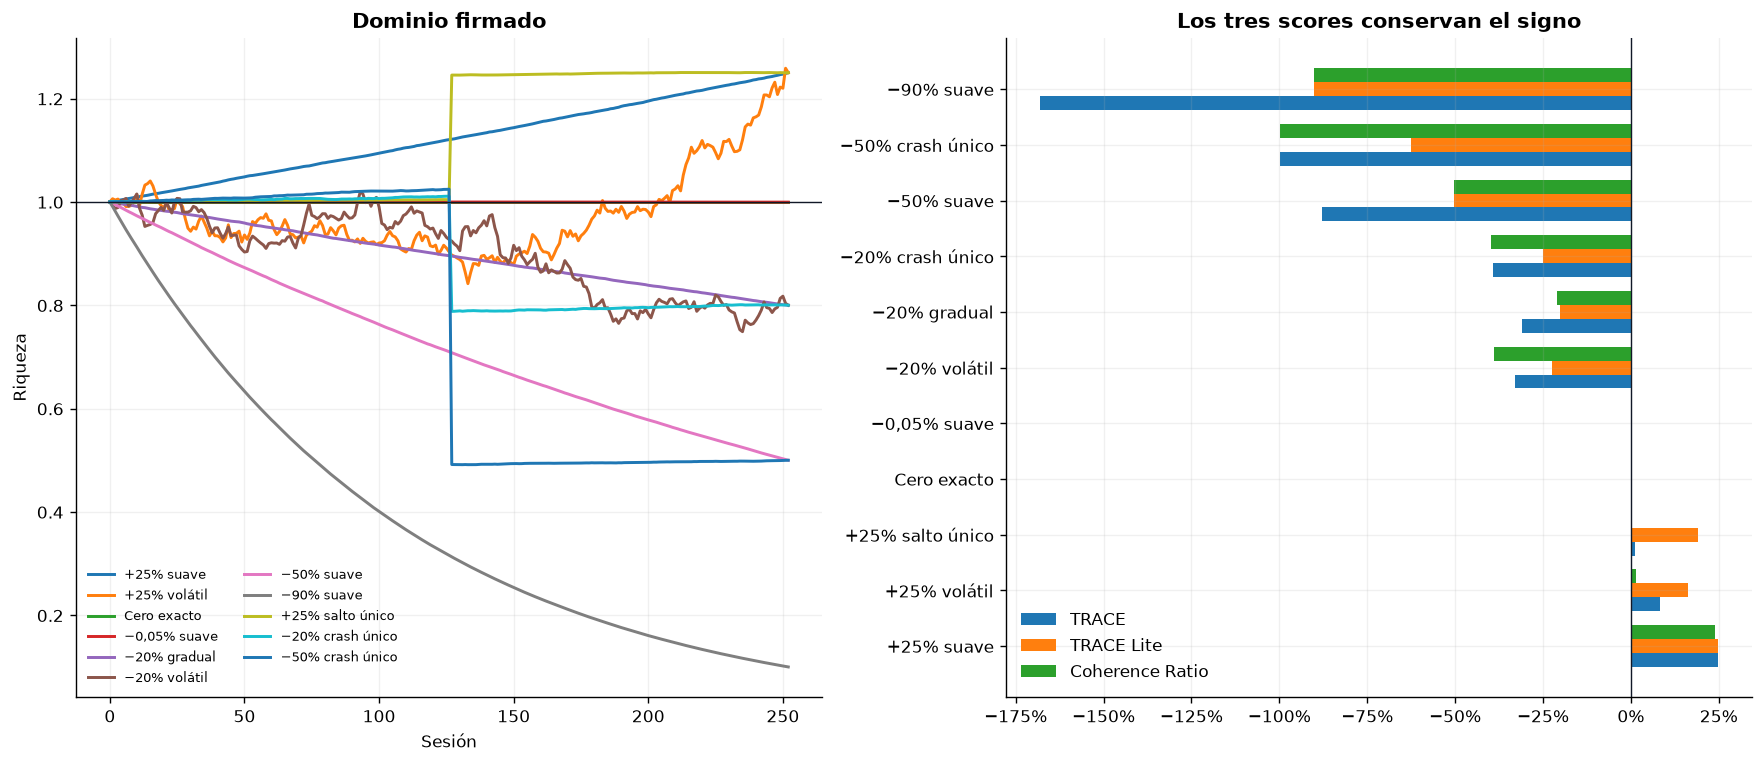
| CAGR | Max drawdown | Ulcer Index | Q_TRACE | LQ | CF | TRACE | TRACE Lite | Coherence Ratio | CWR | |
|---|---|---|---|---|---|---|---|---|---|---|
| +25% suave | 25.00% | -0.00% | 0.00% | 0.990 | 0.993 | 0.954 | 24.74% | 24.83% | 23.86% | 22.32% |
| +25% volátil | 25.00% | 19.09% | 9.02% | 0.334 | 0.654 | 0.063 | 8.35% | 16.35% | 1.56% | 0.10% |
| Cero exacto | 0.00% | -0.00% | 0.00% | 0.000 | 1.000 | 0.000 | 0.00% | 0.00% | 0.00% | — |
| −0,05% suave | -0.05% | 0.05% | 0.03% | 0.994 | 0.998 | 0.989 | -0.05% | -0.05% | -0.05% | -0.05% |
| −20% gradual | -20.00% | 20.00% | 11.78% | 0.455 | 0.994 | 0.952 | -30.90% | -20.12% | -20.97% | -22.30% |
| −20% volátil | -20.00% | 26.56% | 14.00% | 0.353 | 0.879 | 0.057 | -32.94% | -22.42% | -38.87% | -18.05% |
| −50% suave | -50.00% | 50.00% | 31.22% | 0.241 | 0.996 | 0.995 | -87.93% | -50.18% | -50.25% | -69.22% |
| −90% suave | -90.00% | 90.00% | 65.82% | 0.132 | 1.000 | 1.000 | -168.14% | -90.02% | -90.04% | -229.21% |
| +25% salto único | 25.00% | 0.05% | 0.01% | 0.053 | 0.760 | 0.005 | 1.32% | 19.00% | 0.11% | 21.14% |
| −20% crash único | -20.00% | 22.05% | 15.11% | 0.033 | 0.753 | 0.005 | -39.34% | -24.93% | -39.91% | -15.85% |
| −50% crash único | -50.00% | 52.05% | 36.44% | 0.003 | 0.751 | 0.004 | -99.84% | -62.46% | -99.80% | -39.31% |
6.1Qué revelan los desacuerdos
- Un salto: TRACE y Coherence Ratio lo penalizan mediante concentración; TRACE Lite solo ve la distancia de la equity a una recta y es menos severo.
- Serrucho alternante: la curva acumulada puede parecer limpia —LQ alto— mientras CF cae porque los retornos se cancelan continuamente.
- Volatilidad creciente y decreciente: CF es idéntico porque el multiconjunto de retornos es el mismo; TRACE puede diferenciarlas mediante el recorrido de drawdown.
- Largo periodo bajo agua: Martin y TRACE lo castigan de forma natural; una métrica puramente distributiva no conoce la duración temporal del dolor.
- Estrategias esporádicas: CF asigna
1/Na un único impulso. Es una propiedad transparente, pero puede rechazar alpha legítimamente escaso, como convexidad o event-driven.
Estas diferencias sugieren una práctica mejor que elegir un campeón: usar TRACE como diagnóstico compuesto, TRACE Lite como baseline geométrica y el par (CAGR, CF) como descripción de dirección y breadth. Coherence Ratio puede mostrarse como resumen firmado secundario, no como sustituto de sus dos componentes.
7Invariancias y límites
Una métrica publicable debe declarar no solo qué calcula, sino qué transformaciones la dejan igual.
| CAGR | Sharpe | Omega | CF | Coherence Ratio | LQ | TRACE | Martin | CWR | |
|---|---|---|---|---|---|---|---|---|---|
| Ganancias primero | 0.118 | 2.408 | 1.509 | 0.110 | 0.013 | 0.610 | 0.056 | 3.563 | 0.090 |
| Ganancias al final | 0.118 | 2.408 | 1.509 | 0.110 | 0.013 | 0.610 | 0.054 | 3.002 | 0.008 |
| Observaciones | CF | LQ | Ulcer Index | |
|---|---|---|---|---|
| Frecuencia | ||||
| Diaria | 504 | 0.030 | 0.837 | 9.12% |
| Semanal | 100 | 0.061 | 0.820 | 8.65% |
| Mensual | 24 | 0.165 | 0.805 | 8.16% |
| Trimestral | 8 | 0.303 | 0.799 | 8.19% |
| Propiedad | TRACE | TRACE Lite | Coherence Factor / Ratio |
|---|---|---|---|
| Conserva signo | Sí | Sí | Sí |
| Observa el orden | Sí | Sí | No |
| Penaliza drawdown explícitamente | Sí | Indirectamente | No |
| Detecta un único salto | Sí | Parcialmente | Sí, de forma extrema |
| Hiperparámetros | γ, δ, λ, u₀, η |
Ninguno | Ninguno |
| Invariante a escala monetaria | Sí | Sí | Sí |
| Sensible a frecuencia | Sí | Sí | Sí |
| Complejidad de comunicación | Alta | Baja | Baja |
Límite común: ninguna de las tres fórmulas estima incertidumbre, corrige selección múltiple ni demuestra persistencia. Un score histórico alto no es una probabilidad de éxito futuro.
7.1Casos límite conocidos
| Lente | Caso que exige cautela | Qué significa en la práctica |
|---|---|---|
| TRACE | P_R puede mejorar cuando aumenta la variabilidad que también entra en su denominador; Cdir condiciona sobre contribuciones alineadas y puede no reflejar cuántos periodos sostienen el resultado |
Leer P_R, U y Cdir por separado; no interpretar Q_TRACE como una probabilidad ni optimizarla aisladamente |
| TRACE Lite | Un flash crash de una sola sesión puede diluirse en la distancia media y dejar LQ alto |
Acompañar siempre con máximo drawdown, Ulcer Index y diagnóstico de eventos extremos |
| CF / Coherence Ratio | CF no observa el orden; J mezcla sparsity y desigualdad de magnitudes; la transformación firmada con η=1 es normativa |
Reportar primero (CAGR, CF) y estudiar frecuencia, ceros y estilos event-driven antes de usar el score |
8Para qué pueden servir en finanzas cuantitativas
Estas métricas no intentan pronosticar el próximo retorno. Su utilidad potencial es describir, comparar y vigilar cómo se produce el PnL, una dimensión relevante cuando varios modelos muestran retornos agregados parecidos.
| Aplicación cuantitativa | Cómo se utilizaría | Métrica especialmente útil | Qué decisión informa |
|---|---|---|---|
| Cribado de backtests | Comparar estrategias con CAGR similar y señalar para revisión recorridos dependientes de un crash evitado o de pocas sesiones | TRACE y sus componentes | Qué candidatos requieren validación adicional; no un descarte automático |
| Diagnóstico del modelo | Separar irregularidad geométrica, drawdown y concentración en componentes auditables | TRACE y TRACE Lite | Por qué una estrategia recibe una valoración baja |
| Validación walk-forward | Medir las métricas en cada ventana de entrenamiento y prueba, no solo en la muestra completa | Las tres | Si el descriptor es estable fuera de muestra, no si predice por sí solo |
| Monitorización en producción | Calcular ventanas móviles y comparar su distribución con la del backtest | TRACE Lite y (CAGR, CF) |
Una alerta descriptiva de posible drift que después debe investigarse |
| Construcción de ensembles | Señalar sleeves cuyo beneficio depende de muy pocas observaciones o de fuerte cancelación interna | CF y sus componentes D, J |
Dónde estudiar concentración o diversificación temporal antes de imponer límites |
| Features para un meta-modelo | Usar P_R, U, Cdir, LQ y CF como variables, siempre calculadas sin información futura |
Componentes, no solo scores | Si la calidad de trayectoria añade señal incremental |
| Stress testing del recorrido | Reordenar o bootstrapear retornos conservando aproximadamente la distribución y volver a medir | TRACE frente a CF | Cuánto depende el diagnóstico del orden temporal |
8.1Flujo de trabajo razonable
- Reportar primero CAGR, volatilidad, máximo drawdown, Ulcer Index, Sharpe y Calmar.
- Añadir TRACE, TRACE Lite y
(CAGR, CF)como una segunda capa experimental de diagnóstico; dejar Coherence Ratio como resumen firmado opcional. - Comparar in-sample, out-of-sample y ventanas móviles; una cifra única para toda la historia oculta cambios de régimen.
- Repetir el análisis con varias frecuencias y capitales iniciales económicamente coherentes.
- Evaluar si estas métricas mejoran una decisión real —selección, límites o asignación— frente a un modelo base que no las utiliza.
8.2Usos que conviene evitar
No deberían convertirse en una función objetivo única, un criterio automático de aceptación/rechazo ni un “retorno ajustado” directamente realizable: hacerlo favorecería el sobreajuste a la propia fórmula. Tampoco sustituyen costes, capacidad, exposición factorial, correlación entre estrategias, colas ni incertidumbre estadística. Un score histórico alto es una observación descriptiva, no una probabilidad de rentabilidad futura.
9Comparación práctica con ratios de referencia
Los ratios clásicos y las nuevas propuestas responden preguntas distintas. La comparación útil no consiste en declarar un ganador, sino en comprobar qué dimensión queda visible y cuál permanece fuera de la fórmula.
| Medida | Pregunta central | Observa el orden | Drawdown explícito | Concentración explícita | Uso principal |
|---|---|---|---|---|---|
| Sharpe | ¿Cuánto exceso de retorno se obtiene por unidad de volatilidad? | No | No | No | Comparabilidad riesgo–retorno y construcción de carteras |
| Sortino | ¿Cuánto retorno se obtiene por unidad de desviación adversa? | No | No | No | Estrategias asimétricas respecto a un objetivo |
| Calmar | ¿Cuánto CAGR compensa el peor drawdown? | Parcial | Máximo | No | Estrategias donde importa la pérdida máxima de capital |
| Martin | ¿Cuánto CAGR compensa profundidad y duración de drawdowns? | Sí | Ulcer Index | No | Penalizar recorridos prolongados bajo agua |
| Omega | ¿Qué masa de ganancias supera a la de pérdidas frente a un umbral? | No | No | No | Analizar distribuciones no gaussianas respecto a un MAR |
| K-ratio | ¿Qué estabilidad estadística tiene la pendiente acumulada? | Sí | No | No | Regularidad de tendencia mediante regresión |
| TRACE | ¿Qué score firmado resulta al combinar CAGR con regularidad, drawdown y concentración? | Sí | Ulcer Factor | Sí | Diagnóstico compuesto y cribado secundario |
| TRACE Lite | ¿Cuánto se aproxima la log-equity a su trayectoria ideal entre extremos? | Sí | Indirecto | No | Explicación geométrica y monitorización sencilla |
| CF / Coherence Ratio | ¿Qué dirección y breadth tienen las magnitudes, y qué score firmado resulta al combinarlas con CAGR? | No | No | Sí | Describir cancelación y dependencia de pocas observaciones |
9.1Fortalezas y posibles debilidades de nuestras propuestas
| Propuesta | Fortaleza principal | Posible debilidad | Uso más defendible |
|---|---|---|---|
| TRACE | Hace explícitas tres dimensiones y trata las pérdidas de forma monotónica: peor pérdida, score más negativo | Composite con hiperparámetros; P_R, U y Cdir pueden solaparse y tienen casos límite propios |
Herramienta de investigación, ranking secundario y diagnóstico auditable por componentes |
| TRACE Lite | Fórmula transparente, sin hiperparámetros y sensible al orden del recorrido | La referencia es geométrica; puede diluir un flash crash y no detecta concentración por sí sola | Comunicación, sanity check y seguimiento rolling junto a métricas de drawdown |
| CF / Coherence Ratio | Forma cerrada y descomponible en dirección D y breadth J |
CF ignora el orden y mezcla sparsity con desigualdad; el score firmado es normativo y no una rentabilidad realizable | Descriptor de concentración/cancelación, feature de control y complemento de Sharpe/Calmar |
Un informe operativo puede mantener CAGR, Sharpe, Calmar y Ulcer Index como núcleo; añadir TRACE como diagnóstico compuesto, TRACE Lite para explicar geometría y el par (CAGR, CF) para revelar cancelación o concentración. Los scores firmados permanecen como resúmenes secundarios.
10Implementación reproducible
La entrada pública de las tres funciones es la misma: un np.ndarray de PnLs periódicos y el capital inicial al que pertenecen. El capital permite convertir PnL monetario en equity, CAGR y drawdown comparables.
La implementación completa de TRACE, TRACE Lite y Coherence Ratio —incluidas la validación de entradas, el tratamiento del signo, el ejemplo mínimo y las pruebas— se mantiene en el repositorio público de GitHub enlazado al final del estudio.
11Referencias
- Barredo Lago, C. (2023), Introducing the Consistency-Weighted Return (CWR).
- Sharpe, W. F. (1994), The Sharpe Ratio, Journal of Portfolio Management.
- Sortino, F. A. & van der Meer, R. (1991), Downside Risk, Journal of Portfolio Management, 17(4), 27–31.
- Keating, C. & Shadwick, W. F. (2002), A Universal Performance Measure.
- Martin, P., Ulcer Index and UPI.
- Young, T. W. (1991), “Calmar Ratio: A Smoother Tool”, Futures. · Contexto del ratio Calmar
- Kestner, L. N. (2013), (Re)Introducing the K-Ratio.
- Kaufman, P. J. (1995), Smarter Trading, McGraw-Hill.
- Jain, R., Chiu, D. & Hawe, W. (1984), A Quantitative Measure of Fairness and Discrimination for Resource Allocation, DEC TR-301.
- Hill, M. O. (1973), Diversity and Evenness: A Unifying Notation and Its Consequences, Ecology, 54(2), 427–432.
- Mallart, R. & Fink, M. (1994), Adaptive focusing in scattering media through sound-speed inhomogeneities, Journal of the Acoustical Society of America.
TRACE, TRACE Lite y la transformación firmada publicada como Coherence Ratio son propuestas de trabajo de este estudio. Coherence Factor combina eficiencia direccional e índice de Jain sobre magnitudes; sus componentes y la noción de effective number tienen antecedentes explícitos. Se conserva el nombre público por continuidad, sin reclamar prioridad académica ni validación predictiva.
Investigación metodológica reproducible. No constituye asesoramiento financiero ni evidencia de rentabilidad futura.
GitHub
Código, notebook y materiales reproducibles.
El repositorio público conserva el notebook y la implementación de referencia. La publicación web mantiene íntegros la metodología, las fórmulas, las figuras, los resultados, los límites y la conclusión del estudio.
GitHub Código y reproducción